
Archives
ТОП-20 мифов о банкротстве физических лиц, которые мешают списать долги
24 июля, 2025
Процедура банкротства физических лиц до сих пор окружена страхами и домыслами. «Отберут всё до последней копейки», «останешься без квартиры», «нельзя будет устроиться на работу», «никогда не дадут кредит». И это лишь малая часть того, во что продолжают верить должники. Мифы о банкротстве выгодны банкам и коллекторам: чем больше людей боится списать задолженности законным способом, тем дольше можно выбивать с них проценты и штрафы. На деле банкротство — это реальная возможность избавиться от непосильных долгов и начать дышать свободно.
Самое время разобрать 20 самых распространённых заблуждений и понять, где правда, а где — выдумка.

МИФ № 1: у банкрота заберут всё имущество
Один из самых популярных страхов: «отнимут диван, микроволновку, телефон, а потом и квартиру». Но закон, а именно статья 446 ГПК РФ, защищает права должников. Часть имущества останется в его распоряжении. Например, единственное пригодное для жизни жильё забирать нельзя.
Что реально могут изъять:
- второе жильё (например, дачу или квартиру, которая сдаётся в аренду);
- автомобиль и иные транспортные средства (кроме случаев, когда он необходим для перевозки инвалида);
- предметы роскоши и дорогую технику.
Но вашу единственную квартиру, личные вещи и бытовую технику никто не тронет.
МИФ № 2: если есть квартира, банкротиться нельзя
Многие думают: раз у меня есть квартира, суд откажет в списании долгов. Это неправда. Согласно ст. 446 ГПК РФ, единственное жильё защищено от взыскания. Если вы живёте в этой квартире и владеете ей, смело подавайте на банкротство.
Но есть два исключения:
- если квартира в залоге (ипотеке), её могут продать;
- если жильё признают «роскошным» (например, пятикомнатная квартира для одного человека), суд может разрешить заменить его на более скромное.
Однако благодаря изменениям в законодательстве с осени 2024 года стало возможным сохранить и единственную квартиру в ипотеке. Есть несколько законных вариантов. Позвоните мне, и я расскажу, можно ли в вашем случае спасти ипотечное жильё и как это сделать. Что касается второго исключения, то это большая редкость в судебной практике. У должников обычно довольно скромное жилище.
МИФ № 3: после банкротства нельзя взять кредит
«После банкротства меня навсегда вычеркнут из списка клиентов банков», — думают многие. На деле это не так. Банкрот имеет право обращаться за кредитами. В течение пяти лет нужно только сообщать банку, что вы проходили процедуру. Это требование Закона № 127-ФЗ.
Да, не все банки готовы сразу выдавать займы после банкротства. Но и тем, кто не банкротился, отказывают ежедневно. Постепенно кредитный рейтинг, платёжеспособность и доверие кредиторов можно восстановить. Как правило, уже через 1-2 года бывшим должникам одобряют и кредитки, и даже ипотеку.
Материалы по теме
МИФ № 4: банкротство окончательно портит кредитную историю
Просрочки и накопившиеся задолженности — вот что сильно портит вашу репутацию перед банками. Банкротство же, наоборот, помогает начать всё заново и обнуляет старые долги. Кредитную историю после списания долгов можно восстановить, если грамотно брать и вовремя погашать небольшие кредиты или рассрочки. Также к банкротам более лояльны молодые банки, которым требуются новые клиенты.
МИФ № 5: после банкротства уволят с работы и не возьмут на новую
Это очередная страшилка, которую любят использовать коллекторы. На самом деле закон не запрещает банкротам работать и зарабатывать. Никто не уволит вас только из-за того, что вы прошли процедуру списания долгов — это незаконно.
Есть лишь ряд ограничений.
|
Срок ограничения |
Запрет на деятельность |
|
Три года |
Нельзя занимать руководящие должности и управлять юридическими лицами |
|
Пять лет |
Запрещено работать в управлении страховых компаний, НПФ, МФО, инвестиционных и паевых фондов |
|
Десять лет |
Нельзя занимать управленческие должности в банках и других кредитно-финансовых учреждениях |
Но для большинства людей эти запреты не играют роли — если вы не гендиректор и не совладелец бизнеса. В остальных сферах никаких ограничений нет. Если вы хороший специалист, проблем с поиском работы не будет. Проверяют кандидатов на банкротство единицы работодателей.
МИФ № 6: долги будут выплачивать супруги или родственники
Очень распространённый страх: «Если я обанкрочусь, долги повесят на мужа/жену или детей». Особенно в это верят пенсионеры.
На самом деле по закону родственники не отвечают за ваши кредиты. Если дети или супруги не были созаёмщиками или поручителями по кредиту, им никто не выставит счета.
Важно знать:
- совместно нажитое имущество (например, квартира, купленная в браке) могут продать на торгах, но супругу вернут его долю деньгами;
- если супруги вместе взяли кредит, который пошёл «на нужды семьи», его могут признать общим и разделить.
Ваши родные не обязаны платить по вашим долгам. Но если вы всё же переживаете, можно рассмотреть вариант совместного банкротства мужа и жены.

МИФ № 7: все сделки за 3 года до банкротства отменят
Люди боятся: если продал машину или подарил дачу сыну пару лет назад, всё вернут назад.
Да, закон даёт право финансовому управляющему проверять сделки, которые банкрот совершил в течение последних трёх лет. Но оспаривать он будет только отдельные подозрительные сделки, которые ущемляют права кредиторов, а не всё подряд.
Какие сделки могут развернуть:
- продажа имущества по заниженной цене (ниже рынка);
- дарение квартиры близким (если долги на тот момент уже были);
- погашение кредита только в одном банке в ущерб другим.
Если вы действовали честно — бояться нечего.
МИФ № 8: детей заберут в детдом, а маткапитал отнимут
Некоторые думают: «Я обанкрочусь — органы опеки придут и заберут детей». Этот миф не имеет ничего общего с реальностью, за мою многолетнюю практику такого ни разу не происходило.
Банкротство не влияет на родительские права. Органы опеки, наоборот, защищают интересы ребёнка — они не допустят, чтобы у вас забрали пособия или алименты.
А материнский капитал не могут забрать, потому что:
- его нельзя обналичить и пустить на погашение долгов;
- по закону он не входит в конкурсную массу (ст. 101 Закона № 229-ФЗ).
Важно! Если на маткапитал уже купили квартиру в ипотеку, то она может попасть на торги, так как считается совместной собственностью семьи. Но средства, выделенные ребёнку, потом вернут.
МИФ № 9: после банкротства нельзя выезжать за границу и водить машину
Пристав может наложить запрет на выезд за границу до суда, но после признания банкротом ограничения снимаются. Можно спокойно ездить за рубеж. Ограничения во время самой процедуры вводятся крайне редко. Только если финуправляющий подозревает, что должник будет прятать деньги или имущество в другой стране.
А к водительским правам банкротство вообще не имеет никакого отношения. Лишить прав можно только за нарушение ПДД или долги по алиментам.
МИФ № 10: чтобы банкротиться, долг должен быть больше 500 тысяч рублей
Это одно из самых частых заблуждений. 500 000 рублей — это порог только для кредиторов, чтобы они могли подать на вас в суд.
Сам человек может подать заявление в арбитражный суд с любой суммой долга. Но важно понимать: процедура тоже требует затрат — на оплату услуг финансового управляющего и судебные издержки.
Поэтому лучше всего инициировать банкротство, если ваши долги превышают 300 000 рублей. В этом случае процедура будет действительно оправдана и поможет выбраться из долговой ямы.
Если хотите списать долги и пройти банкротство без лишнего стресса и ошибок — звоните мне! Я объясню, как минимизировать риски и максимально быстро пройти всю процедуру. А моя команда подготовит все документы в кратчайшие сроки, чтобы списание долгов прошло гладко и без сюрпризов. Консультация проводится бесплатно. Не откладывайте решение проблем в долгий ящик, звоните прямо сейчас!
МИФ № 11: финансовый управляющий работает на банки и заберёт все деньги себе
Финансовый управляющий играет ключевую роль в процессе банкротства: он ищет имущество, проверяет сделки и следит за процедурой. Но он не работает на банки и не может забрать ваши деньги. Его деятельность строго регулируется законом, а за малейшие нарушения он может потерять работу.
Важно! Во время банкротства управляющий будет выдавать вам прожиточный минимум на личные расходы. Эти деньги вы тратите без отчёта.
Также прожиточный минимум полагается и иждивенцам должника (людям, которые находятся у него на попечении, например, детям).
Кроме того, если вы подаёте заявление сами, у вас есть возможность выбрать саморегулируемую организацию (СРО), из которой суд назначит управляющего. Это защитит вас от ситуации, когда кредиторы «протолкнули» своего человека.
МИФ № 12: коллекторы не отстанут даже после списания долгов
После признания вас банкротом долги списываются, и кредиторы теряют право требовать деньги. Ни коллекторы, ни банки, ни приставы не могут вас больше тревожить. Если всё-таки взыскатель пытается это сделать, его действия будут признаны незаконными. В этом случае стоит защищать свои права. Например, на коллекторов можно пожаловаться в ФССП или полицию.
С момента признания банкротства все вопросы кредиторы обязаны решать либо через суд, либо с вашим финансовым управляющим.
МИФ № 13: процедура банкротства слишком сложная и займёт годы
Многие думают, что процедура списания долгов — это бесконечные суды и бумажная волокита. На самом деле это не так:
- судебное банкротство в среднем длится 6-8 месяцев;
- внесудебное (через МФЦ) идёт ровно 6 месяцев.
Судебный процесс может немного затянуться, если кредиторы начнут оспаривать сделки или если потребуется оценка имущества, но это скорее исключение. В большинстве случаев всё проходит быстрее, чем кажется. Ускорить процесс помогают юристы. Поэтому, если вы не хотите, чтобы процедура затянулась на годы, советую обратиться к профессионалам в списании долгов. Например, к моей команде.
МИФ № 14: банкротство стоит огромных денег
Есть мнение, что банкротство — это только для богатых, потому что стоит огромных денег. На самом деле это не так. Есть два пути: через суд или через МФЦ.
Внесудебное банкротство через МФЦ не требует вложений, но строгие условия мешают большинству людей списать долги с его помощью. Судебная процедура платная, но и её стоимость не заоблачная. Основные расходы включают:
- 25 000 рублей — вознаграждение финансовому управляющему;
- около 16 000 рублей — публикации в официальных реестрах и СМИ;
- порядка 4 000 рублей — почтовые расходы.
В итоге стоимость судебного банкротства выходит около 45 000 рублей. К этой сумме нужно прибавить оплату услуг юристов — без их помощи не обойтись. Стоимость работы специалистов может различаться, но во многих компаниях предусмотрены удобные рассрочки. Например, в «КредитаНет» ежемесячный платёж начинается от 3 860 рублей.
МИФ № 15: через МФЦ можно бесплатно и легко списать долги
Внесудебное банкротство действительно бесплатно, но оно подходит далеко не всем. Требования:
- долги от 25 000 до 1 000 000 рублей;
- нет имущества и доходов для взыскания;
- исполнительное производство у приставов должно быть закрыто по причине отсутствия имущества.
Исключение — пенсионеры и родители-одиночки: они могут обратиться в МФЦ спустя один год после открытия исполнительного производства (ИП). Также подать заявление могут граждане, если ИП длится более семи лет.
МИФ № 16: спишут только один долг, а остальные придётся выплачивать
Многие думают: «Банкротство спишет только кредит, а займы в МФО всё равно останутся». Это миф.
На самом деле в ходе процедуры списываются почти все долги, которые у вас были на момент подачи заявления: кредиты, микрозаймы, задолженности по коммуналке, налогам и даже штрафы ГИБДД. Неважно, сколько кредиторов и какую сумму вы должны — суд обнулит задолженности.
Есть лишь несколько исключений, которые нельзя списать:
- алименты;
- компенсации морального вреда;
- долги за причинение вреда жизни и здоровью;
- текущие платежи.
Всё остальное аннулируется полностью. Так что не бойтесь — никакого «спишем один долг, а за остальное расплатитесь» не будет.

МИФ № 17: после банкротства наследство заберут за долги
Это неправда. После завершения процедуры все долги «обнуляются», и кредиторы теряют право что-либо с вас требовать.
Наследство, подарки, зарплата, любые доходы, которые появятся уже после банкротства, принадлежат только вам. Никто не сможет их забрать или взыскать долг за счёт этих средств.
Если процедура прошла, можно спокойно начинать новую жизнь и не бояться, что кто-то «подкараулит» вас за углом, чтобы отнять полученные средства.
МИФ № 18: дело о банкротстве ведётся в пользу кредиторов
Раньше банки и МФО действительно могли годами «высасывать» долги: бесконечные звонки, коллекторы, судебные приставы. Но закон о несостоятельности изменил правила игры.
Как только суд принимает заявление, кредиторы обязаны замолчать:
- нельзя звонить должнику;
- нельзя требовать деньги;
- нельзя взыскивать имущество.
Дальше всем занимаются финансовый управляющий и суд. А когда процедура завершится, банки потеряют право требовать с вас хоть копейку. Вот почему сами кредиторы почти никогда не подают на банкротство своих должников.
МИФ № 19: долги спишут из-за СВО или других госпрограмм
Сейчас ходят слухи, что банки якобы спишут долги всем из-за СВО или других государственных программ. Это тоже миф.
Да, для мобилизованных предусмотрены кредитные каникулы — отсрочка по платежам. Но это не списание долгов. После окончания отсрочки платить всё равно придётся.
Правда, есть закон, который позволяет списать кредиты в отдельных случаях для участников специальной военной операции и членов их семей:
- если военнослужащий погиб или получил инвалидность I группы в результате участия в СВО;
- если военнослужащий заключил контракт на службу в Вооружённых силах России после 1 декабря 2024 года и сроком не менее чем на 1 год, а кредит появился раньше.
Это не общая «кредитная амнистия», а строго определённые случаи. Если вы попали в долговую яму, ждать кредитной амнистии не стоит. Решить проблему можно только одним законным способом — при помощи банкротства физических лиц.
МИФ № 20: юристы по банкротству — это мошенники
Конечно, на рынке встречаются недобросовестные фирмы, которые берут деньги и пропадают. Но большинство юристов по банкротству работают честно и ежегодно помогают людям списывать многомиллионные долги.
Отличить профессионалов просто:
- узнайте, сколько лет компания на рынке — лучше, чтобы опыт был свыше 5 лет;
- посмотрите отзывы и реальные судебные дела — никто не расскажет вам больше, чем люди, прошедшие процедуру;
- уточните, дают ли они гарантию на результат — важно, чтобы юристы доводили дело до конца, а не просто собирали документы;
- проверьте договор — там должно быть чётко прописано, что они обязуются списать долги, а не просто консультировать и доводить клиента до статуса банкрота.
Юрист помогает пройти процедуру с минимальными затратами времени и сил, избежать ошибок и сохранить имущество по закону. Без грамотной поддержки вы рискуете получить отказы и затянуть процесс на годы.
Запишитесь ко мне на консультацию — я помогу списать долги законно и без лишних нервов. За пять лет работы я уже помогла тысячам людей избавиться от кредитов, микрозаймов, налогов и штрафов. На бесплатной консультации:
- разберу вашу ситуацию бесплатно и объясню, подходит ли вам банкротство;
- расскажу, как сохранить имущество и не нарваться на ошибки;
- предложу понятный пошаговый план, чтобы вы начали новую жизнь без долгов.
Не тяните — чем раньше начнём, тем проще будет решить проблему.
Подведём итоги
- Вокруг банкротства ходит много мифов: якобы спишут только один долг, заберут наследство, юристы — мошенники, а управляющий всегда на стороне банков. Эти страшилки часто запускают в народ сами кредиторы или те, кто плохо понимает закон. В результате люди боятся сделать первый шаг и продолжают жить с неподъёмными долгами.
- На деле всё проще. Банкротство — это законный способ списать долги разом: кредиты, займы, налоги, штрафы и коммуналку. После процедуры кредиторы не могут требовать деньги или претендовать на ваше имущество и доходы.
- Главное — правильно пройти процедуру и подготовить документы. Здесь как раз и помогают опытные юристы: они ведут дело от начала до конца, защищают ваши права в суде и следят, чтобы всё прошло быстро и без лишних нервов.
- Если вы хотите узнать, подходит ли вам банкротство, как списать долги без потерь — приходите на бесплатную консультацию. Я расскажу о ваших возможностях, помогу оценить риски и объясню, как начать жизнь без долгов.
- Не тяните — чем раньше разберётесь, тем быстрее избавитесь от проблем.
Вопрос — Ответ
Смотрите на опыт и отзывы. Надёжные компании работают на рынке не первый год, показывают на сайте реальные решения судов и не скрывают своих специалистов. Проверьте, дают ли они гарантию на списание долгов, а не только на «попытку помочь» и консультационные услуги.
Теоретически — можно, но на практике это очень сложная задача для неподготовленного человека. Нужно знать законы, уметь вести переговоры с кредиторами и правильно оформлять документы. Ошибки могут затянуть процесс или привести к отказу суда. Юристы берут эти заботы на себя и проводят процедуру быстро и безопасно.
В среднем — от 8 до 12 месяцев. Срок зависит от количества долгов, имущества, кредиторов и того, насколько быстро будут собраны все документы. Если работает команда юристов, процесс обычно проходит без задержек от 5 до 7 месяцев.
Источники
Что делать, если банк продал долг коллекторам: пошаговая инструкция
24 июля, 2025
Банк продал долг коллекторам — для многих эта новость звучит как приговор. В голове сразу всплывают страшилки о навязчивых звонках, угрозах и визитах по месту работы. Но сегодня правила игры изменились: деятельность коллекторов жёстко регулируется законом, и они больше не могут действовать так, как в лихие 90‑е. Между тем случаев, когда банки и микрофинансовые организации передают просроченные кредиты специалистам по возврату долгов, становится всё больше.
По данным НАПКА, только за первый квартал 2025 года коллекторам перепродали более 13 миллионов долгов на 333 миллиарда рублей — это рекордные суммы за последние годы. Что это значит для заёмщика? Как вести себя, если ваш долг оказался в руках взыскателей? И главное — как защитить свои права и выйти из этой ситуации с минимальными потерями?

Могут ли банки передавать долги коллекторам
Банки и МФО действительно имеют право передавать долги коллекторам — это совершенно законно. Как только вы перестаёте платить по кредиту, образуется просрочка, и банк вправе уступить право требования другому лицу. В этом случае заключается договор цессии, и новый кредитор (коллекторское агентство) начинает работу с вами.
Для должника это означает смену «хозяина» долга. Банк больше не будет требовать оплату, вместо него на связь выйдут представители службы взыскания. Их задача — вернуть деньги. Пугаться этого не стоит: сейчас деятельность коллекторов строго регулируется Законом № 230-ФЗ.
Почему банки продают долги
Банки не сразу бегут продавать просроченные задолженности. Сначала они пытаются связаться с должником: напоминают о платеже, предлагают реструктуризацию, кредитные каникулы или другие варианты решения проблемы. Если заёмщик игнорирует эти попытки, банк принимает решение избавиться от проблемного кредита.
Коллекторам выгодно покупать такие долги, потому что они берут их за копейки. Например, агентства часто выкупают задолженности всего за 5-10% от их номинальной суммы. Для банка это убытки, но лучше получить хоть что-то, чем совсем ничего.
При этом ваше согласие не требуется. Закон не обязывает банк спрашивать разрешение заёмщика на продажу долга. Это их право, если в вашем кредитном договоре прописан пункт о возможной передаче прав третьим лицам (а он есть почти всегда).
Продать коллекторским агентствам можно не все виды проблемных задолженностей. В таблице указано, какие долги банк сможет продать, а какие категорически запрещено.
|
Можно продать |
Нельзя продать |
|
Кредитный долг или по договору займа |
Алименты, компенсацию вреда здоровью или жизни |
|
Долг по договору поставки или подрядному соглашению |
Обязательства при разводе, выплаты работникам при реорганизации |
Важно! Коллекторы обязаны соблюдать закон. Сегодня их деятельность строго регулируется. Они не имеют права звонить ночью, угрожать, приходить без предупреждения или терроризировать ваших родственников. Если это происходит — жалуйтесь в ФССП. Образец жалобы можно скачать в конце статьи.

Продажа долга — это неприятно, но это ещё не повод паниковать. Главное — не игнорировать уведомления и не затягивать с решением вопроса. Иначе ситуация может дойти до суда и работы судебных приставов, а это куда серьёзнее, чем звонки коллекторов.
Когда банки обращаются к коллекторам
Для банка продажа долга — это способ избавиться от «проблемного» кредита и получить хоть какую-то часть суммы. Для должника — новая реальность: вместо сотрудников банка на связь выйдут взыскатели.
Обычно это происходит, если:
- просрочка по платежам превышает три месяца;
- должник не отвечает на звонки и письма;
- заёмщик заявляет, что платить не собирается;
- есть подозрения в мошенничестве или намеренном уклонении от выплат.
Серьёзные банки не спешат обращаться к коллекторам. Сначала они пробуют найти компромисс. Но если должник упорно молчит, кредитная организация принимает решение о продаже.
Есть два сценария:
- Агентский договор. Коллекторы работают от имени банка и получают процент за взыскание. Для должника ничего не меняется — платить нужно по старым реквизитам.
- Договор цессии (уступка права требования). Коллекторское агентство выкупает долг. Банк больше не кредитор, все вопросы теперь к новому владельцу.
По закону банк обязан уведомить заёмщика о смене кредитора в течение пяти дней. Письмо может прийти по почте, через портал «Госуслуги», нотариуса или выдаваться лично под роспись.
Кто может выкупить долг
Продавать долг можно только официальным коллекторским агентствам, которые состоят в государственном реестре ФССП. Проверить их можно онлайн на сайте приставов: там указаны регистрационные данные, контакты и даже уровень риска.
Если агентство отмечено красным индикатором, значит, на него неоднократно поступали жалобы из-за нарушений. В таких случаях должникам стоит быть особенно внимательными.

Если у вас уже есть долги, названивают коллекторы или банк подал в суд, не затягивайте. Чем раньше вы разберётесь с проблемой, тем больше шансов выйти из неё с минимальными потерями.
Я могу помочь вам оценить ситуацию и понять, подходит ли вам банкротство как законный способ избавиться от долгов. На бесплатной консультации расскажу:
- что понадобится для процедуры;
- какие долги получится списать полностью;
- какие риски есть и как их избежать.
Не оставайтесь с проблемой один на один — разберёмся вместе и выберем лучший вариант.
Как узнать, что банк отдал долг коллекторам
Многие должники переживают, что банк продаст их долг коллекторам, а они узнают об этом слишком поздно. На самом деле скрыть такую сделку невозможно — с 1 июля 2020 года это строго регулируется законом.
Если банк передал долг коллекторам, вы узнаете об этом несколькими способами, перечислила их в таблице.
|
Способ |
Что это значит |
|
Через Федресурс |
Все сделки по переуступке прав публикуются на Федресурсе. В разделе «Коллекторы и уступки» можно ввести свои данные и узнать о продаже долга |
|
В личном кабинете на сайте «Госуслуги» |
Если вы зарегистрированы на портале, уведомление о передаче придёт туда |
|
Уведомление от коллектора |
Новый кредитор обязан в течение 30 дней прислать письмо. В нём указываются реквизиты агентства, копия договора с банком и новые реквизиты для оплаты |

Важно! Обязанность платить возникает только после того, как вы получили уведомление. Пока его нет — переводить деньги незнакомым лицам нельзя.
Что делать, если долг продан коллекторам
Если вам пришло уведомление о том, что банк продал ваш долг коллекторам — не паникуйте. Вот инструкция, как действовать дальше, чтобы не нарваться на мошенников и защитить свои права.
Шаг 1. Проверьте агентство
Убедитесь, что коллекторы работают законно. Найдите их в реестре ФССП (на сайте можно проверить название компании).
Если их нет в списке — платить им ничего не нужно, требования незаконны.
Шаг 2. Изучите документы
Посмотрите уведомление от коллекторов: там должны быть реквизиты агентства, копия договора с банком и новые данные для оплаты.
Если что-то смущает — покажите документы юристу.
Шаг 3. Попытайтесь договориться
Не скрывайтесь и не игнорируйте звонки. Это может только ухудшить ситуацию. Лучше свяжитесь и обсудите с агентством рассрочку или реструктуризацию долга.
Если платить нечем, рассмотрите банкротство — с его помощью можно списать задолженность и перестать бояться коллекторов.

Материалы по теме
Что могут делать коллекторы
Коллекторы работают по Закону № 230-ФЗ и не могут «выбивать» деньги силой, как это показывают в фильмах. Что можно и нельзя представителям агентства, смотрите в таблице.
|
Можно |
Нельзя |
|
Звонить с 8:00 до 22:00 в будни, с 9:00 до 20:00 в выходные |
Звонить чаще одного раза в день, двух — в неделю, восьми — в месяц |
|
Присылать письма, СМС, но не чаще двух раз в сутки, четырёх — в неделю и шестнадцати — в месяц |
Угрожать, оскорблять, запугивать, шантажировать |
|
Встречаться лично (не более одного раза в неделю) |
Разглашать информацию о долге третьим лицам (коллегам, соседям, друзьям) |
|
Обращаться в суд |
Приходить домой без согласия должника |
|
Направлять уведомления на «Госуслуги» (до двух раз в месяц) |
Контактировать с родственниками без письменного разрешения |
Если коллекторы нарушают эти правила, смело жалуйтесь в ФССП — за это им грозит штраф или лишение лицензии.
Если долги стали непосильными, звонят коллекторы и угрожают судом — напишите мне. Проверю, подходит ли вам банкротство:
- расскажу, какие долги можно списать;
- какое имущество можно сохранить;
- сколько будет стоить процедура;
- какие документы понадобятся;
- как защититься от коллекторов и приставов.
Помогу пройти процедуру с минимальными рисками и закрыть вопрос с долгами навсегда. А моя команда соберёт для вас все документы в кратчайшие сроки. Звоните — консультация бесплатная.
Подведём итоги
- Если банк продал ваш долг коллекторам, паниковать не стоит. Для вас главное — выяснить, кто теперь новый кредитор, и убедиться, что агентство работает легально.
- Проверить агентство по взысканию можно в госреестре на сайте ФССП, а также через Федресурс. После продажи долга вам должны направить уведомление с реквизитами для оплаты.
- В целом для должника мало что меняется: платить нужно тем, кто купил долг, и строго по закону.
- Коллекторы имеют право звонить, писать и встречаться с вами лично, но только в установленное время и с соблюдением правил. Они также могут обратиться в суд и взыскать долг через приставов, если вы откажетесь платить.
- Если сумма долга больше 300 тысяч рублей и платить нечем, подумайте о процедуре банкротства. Это законный способ списать задолженность и избавиться от постоянных звонков. Звоните, помогу сделать первый шаг.
Образцы заявлений
Вопрос — Ответ
Да. Банк и новое коллекторское агентство должны сообщить вам о переуступке прав требования в течение пяти дней после заключения договора. Дополнительно сведения публикуются на Федресурсе, их можно проверить онлайн.
Убедитесь, что агентство включено в госреестр ФССП. Это можно сделать на сайте службы судебных приставов. Попросите у коллекторов копию договора цессии — они обязаны её предоставить.
Срок давности не меняется при продаже долга и составляет три года с момента просрочки. Если срок пропущен, коллекторы уже не смогут взыскать его через суд.
Да, если передача произошла с нарушениями закона или условия договора это запрещают. Для этого нужно обратиться в суд и доказать незаконность сделки.
Источники
Мировое соглашение по ипотеке в банкротстве: как правильно заключить и сохранить жильё
18 июля, 2025
Долги растут, платить взносы по ипотеке уже нечем. Банк требует деньги, а впереди маячит банкротство. Казалось бы — выхода нет, жильё придётся потерять. Но есть способ сохранить квартиру даже в такой сложной ситуации. Он называется мировое соглашение с банком по ипотеке. Новый Закон № 298-ФЗ позволяет договориться с залоговым кредитором и списать другие долги, не лишаясь важной недвижимости. Узнайте, как это сделать!
Особенности нового закона о банкротстве с ипотекой
Раньше банкротство почти всегда означало потерю квартиры в залоге. Даже если это было единственное жильё, банк забирал его, а должник оставался ни с чем. Теперь правила изменились. С 8 сентября 2024 года вступил в силу Закон №298‑ФЗ, который даёт шанс сохранить ипотечное жильё и списать остальные долги.
Новый закон внёс поправки в Закон №127‑ФЗ о несостоятельности (банкротстве):
- Добавлен п. 5 в ст. 213.10. Он позволяет третьему лицу (родственнику, другу или супругу) погасить ипотеку за должника. Благодаря этому квартира или дом остаются за человеком, а остальные долги списываются в рамках процедуры банкротства.
- Появилась подстатья 213.10‑1, которая даёт возможность заключить с банком мировое соглашение. Должник договаривается о новых условиях выплаты ипотеки и проходит процедуру банкротства, сохранив жильё.
Теперь у граждан, которые подают на банкротство, есть два пути: погасить кредит на квартиру досрочно или заключить мировое соглашение с банком.
Два пути для должников
Первый вариант больше подходит, если долг по ипотеке небольшой и есть возможность найти деньги, чтобы закрыть кредит. Например, их готов внести супруг или родители. После этого квартира исключается из процедуры банкротства, а остальные долги списываются.
Важно! Деньги для погашения ипотеки должны принадлежать третьему лицу (например, супругу по брачному договору или родственнику). Иначе их могут признать совместно нажитым имуществом и оспорить сделку.
А если задолженность большая и нет возможности сразу закрыть ипотеку, можно пойти другим путём — договориться с банком. Это выглядит так:
- банк и должник подписывают мировое соглашение с новыми условиями выплаты;
- квартира или дом исключается из конкурсной массы;
- остальные кредиты и долги списываются по завершении процедуры банкротства;
- согласие других кредиторов для этого не требуется.
Этот вариант особенно выгоден для тех, кто хочет сохранить жильё и готов дальше выплачивать кредит на более мягких условиях.
Я часто сталкиваюсь с историями людей, которые годами добросовестно платили ипотеку. Без единой просрочки, внося каждый месяц платежи и превращая квартиру в свой родной дом. Но жизнь иногда подкидывает тяжёлые испытания: болезнь, развод, потеря работы… И человек перестаёт справляться с кредитами. В таких ситуациях страшнее всего потерять крышу над головой, поэтому многие до последнего боятся идти в банкротство и терпят.
Новый закон защищает квартиры и дома, которые находятся в залоге у банка. Но перед тем, как действовать, важно обсудить ситуацию со специалистом. Я уже не раз помогала людям в похожих ситуациях — когда у них была ипотека, и они смогли сохранить жильё и списать остальные долги. Запишитесь на бесплатную консультацию — разберём вашу ситуацию и подберём лучшее решение.
Как работает мировое соглашение по ипотеке
Мировое соглашение — это письменная договорённость между должником и банком-залогодержателем, которую утверждает суд. При этом:
- ипотека остаётся за должником, а квартира не включается в конкурсную массу (её не продадут на торгах);
- остальные кредиты, займы и долги списываются после завершения процедуры банкротства;
- условия кредита (процентная ставка, срок) не ухудшаются для банка или должника.
Важный момент! Устных договорённостей здесь недостаточно. Только документ, утверждённый судом, исключает жильё из конкурсной массы (защищает его от продажи).
Но для этого нужно выполнить три обязательных условия. Собрала их для вас в таблице.
|
№ |
Условие |
Пояснение |
|
1 |
Жильё должно быть единственным |
Это главный критерий. Закон (ст. 446 ГПК РФ) защищает только то жильё, которое является единственным пригодным для проживания. Если у вас или семьи есть другая квартира, дом или даже доля — банк не пойдёт на мировое соглашение |
|
2 |
Минимум просрочек по ипотеке |
Небольшие задолженности ещё можно урегулировать, особенно если вы готовы их погасить. Но при крупных просрочках банк может отказаться от соглашения |
|
3 |
Третье лицо для помощи с платежами |
Если сам должник не может платить, банк может потребовать привлечь третье лицо — родственника или друга, готового вносить платежи. Кредитор должен видеть источник средств |
Кроме условий, указанных в таблице, есть важные требования к самому мировому соглашению. Прежде всего, договор не должен ущемлять права банка. Процентная ставка и срок погашения кредита остаются такими же, как и до начала процедуры банкротства. Это также защищает должника от повышения ставок или увеличения ежемесячных платежей.
Долг по ипотеке не списывается вместе с остальными задолженностями. После завершения процедуры банкротства должник или третье лицо могут погасить кредит досрочно, но обязательства по кредиту сохраняются.
Может ли банк отказать
Закон напрямую не обязывает банк принимать предложение должника. Это значит, что в теории кредитор может проигнорировать ваше обращение или сказать «нет». Однако на практике всё зависит от конкретной ситуации и того, насколько грамотно вы подготовились.
Банки — это коммерческие организации, и они тоже не заинтересованы в долгих судах или реализации залогового имущества с торгов за копейки. Продажа квартиры не всегда приносит банку всю сумму долга, особенно если жильё нужно быстро реализовать. Кроме того, ипотечные кредиты приносят процентный доход, который банк теряет, если заёмщика объявят банкротом.
Банк может отказать, если:
- у вас уже есть значительная просрочка по ипотеке и нет гарантий, что выплаты восстановятся;
- вы не смогли убедить банк в своей платёжеспособности;
- предложенный план ущемляет интересы банка (например, уменьшает процент или сильно растягивает сроки);
- отсутствует третье лицо, которое могло бы помочь с погашением долга.
Иногда банк выдвигает свои дополнительные условия: требует гарантий, залога или поручителя. Это нормальная практика, и если есть возможность, лучше идти навстречу и искать компромисс.
А если возражает финансовый управляющий
Бывает, что даже при согласии банка финансовый управляющий возражает против мирового соглашения. Его опасения могут быть связаны с уменьшением конкурсной массы или непрозрачностью источников поступления денег.
Но волноваться не стоит: закон (п. 2 ст. 213.10-1 ФЗ № 127) прямо указывает, что возражения управляющего не являются основанием для отказа суда в утверждении соглашения. Если договор соответствует закону и не ущемляет права банка, арбитражный суд утвердит его.
Как подготовить мировое соглашение при банкротстве с ипотекой
Мировое соглашение — это договор между должником и банком. Заключить его можно только при судебном банкротстве, потому что соглашение должен утвердить арбитражный суд. При этом другие кредиторы не могут повлиять на заключение договора с банком-залогодержателем. Вот пошаговая инструкция по всему процессу.
Шаг 1. Подготовка документов
Первое, что нужно сделать — собрать всю необходимую документацию. Это поможет показать банку, что вы действительно заинтересованы в погашении ипотеки и готовы выполнять обязательства.
Нужно подготовить:
- копии кредитного договора по ипотеке;
- выписки по счетам и платежам по кредиту;
- справки о доходах и возможных источниках платежей (зарплата, пенсия, социальные выплаты);
- информацию о текущей задолженности и просрочках по ипотеке.
Чем полнее и точнее будут документы, тем выше шанс договориться с банком.
Шаг 2. Переговоры с банком
После подготовки документов свяжитесь с банком-залогодержателем. Это можно сделать по телефону, через электронную почту или лично в отделении. Важно:
- объяснить ситуацию честно и подробно;
- предложить план реструктуризации долга;
- обговорить возможность привлечения третьего лица, если вы не можете платить сами.
Все договорённости необходимо фиксировать письменно: электронные сообщения или протоколы встреч. Это защитит вас, если возникнут споры.
Шаг 3. Оформление и подача мирового соглашения в суд
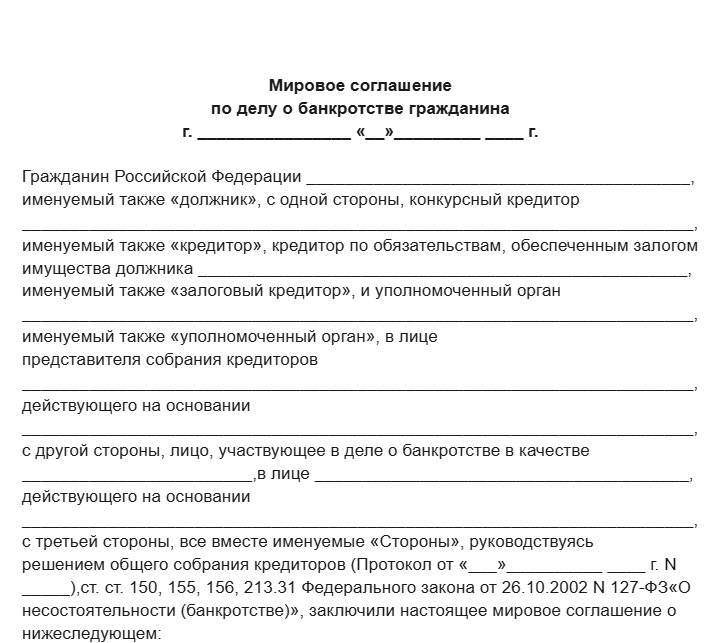
Когда банк согласится на предложенные условия, составьте письменное соглашение. Оно должно содержать:
- подробный график платежей по ипотеке;
- сумму задолженности и порядок её погашения;
- информацию о третьем лице, если оно участвует;
- условия, которые не ухудшают положение банка и должника по сравнению с исходным договором.
Подписанный документ направляется в арбитражный суд для утверждения. Без судебного одобрения соглашение не действует.
Образец мирового соглашения по ипотеке при банкротстве вы можете скачать в конце статьи.
Шаг 4. Утверждение мирового соглашения судом
Суд проверяет, чтобы договор соответствовал закону и не ущемлял права банка. Если всё в порядке, он утверждается, и начинается исполнение нового плана выплат. Судебное утверждение — гарантия, что условия будут соблюдены.
Также на этом этапе финансовый управляющий открывает специальный счёт, куда должник или третье лицо будут вносить платежи.
Шаг 5. Вывод ипотечной недвижимости из конкурсной массы
После утверждения мирового соглашения требования банка исключаются из списка долгов, которые банкрот должен погашать через процедуру банкротства. Это значит, что ипотечную квартиру точно не будут продавать для покрытия долгов.
Однако если должник нарушит условия соглашения, банк может потребовать возобновления взыскания вплоть до реализации квартиры, если процедура банкротства не завершена.
Шаг 6. Продолжение процедуры банкротства по остальным долгам
Мировое соглашение касается только ипотеки, остальные долги будут урегулированы через процедуру банкротства: имущество, кроме квартиры, будет реализовано, а остатки долгов — списаны.
Заключение мирового соглашения не останавливает банкротство — оно лишь позволяет сохранить жильё и справедливо урегулировать ипотечные обязательства.
Плюсы и минусы соглашения по ипотеке
Новые правила дают возможность заключить мировое соглашение с банком, чтобы сохранить жильё. Но у этого пути есть как преимущества, так и недостатки. К плюсам соглашения я бы отнесла:
- Сохранение жилья. Это главное преимущество. Заключив соглашение, вы можете продолжать жить в залоговой квартире и постепенно выплачивать долг, вместо того, чтобы лишиться недвижимости при продаже на торгах.
- Отсутствие вмешательства других кредиторов. Договор заключается только с банком, который выдал ипотеку. Другие кредиторы и финуправляющий не могут оспорить или заблокировать процесс.
- Списание остальных долгов. После завершения банкротства прочие задолженности будут списаны. Вы продолжите платить только ипотеку, а не гасить десятки кредитов одновременно.
- Проценты и график выплат не ухудшаются. Банк не имеет права повысить ставку или сделать платежи неподъёмными. Условия кредита на квартиру остаются такими же, как были до процедуры банкротства.
Но не всё так радужно. Минусы у мирового соглашения тоже есть:
- Нельзя заставить банк согласиться. Если кредитор решит отказаться от заключения соглашения, принудить его к этому невозможно. Всё зависит от позиции банка.
- Другие долги в этом же банке. Если у вас есть и другие кредиты в организации, где оформлена ипотека, их тоже придётся погасить. Иначе банк может не согласиться на сделку.
- Риск потерять жильё при просрочках. Если после заключения соглашения начнутся просрочки по платежам, банк может взыскать долг и забрать квартиру, даже если она — единственное жильё.
Соглашение по ипотеке — это шанс сохранить крышу над головой, но путь непростой. Банк всё ещё может отказать, а должнику потребуется строго соблюдать график выплат. Чтобы повысить шансы на успех, лучше привлекать юриста или финансового специалиста, который поможет выстроить переговоры с кредитором и правильно оформить документы.
Хотите сохранить ипотеку при банкротстве? Я знаю, как это сделать на практике. На бесплатной консультации:
- расскажу, получится ли в вашей ситуации сохранить квартиру;
- объясню все риски и подводные камни, о которых молчат другие;
- поделюсь своими лайфхаками, как договариваться с кредиторами.
А моя команда оперативно подготовит все документы. Запишитесь на консультацию прямо сейчас — и получите план действий уже на первой встрече.
Подведём итоги
- Заключение мирового соглашения по ипотеке при банкротстве в 2025 году — это реальный шанс сохранить жильё и решить проблему долгов, не потеряв крышу над головой.
- Новый Закон № 298-ФЗ открывает возможность договориться с банком напрямую и исключить ипотечную квартиру из конкурсной массы.
- Успех зависит от правильной подготовки и соблюдения всех условий. Даже небольшие ошибки или промедления могут привести к отказу банка или судьи. Поэтому лучше всего заручиться поддержкой специалистов, которые знают все нюансы и могут провести вас через процедуру без лишнего стресса.
- Если вы оказались в сложной ситуации и хотите сохранить свою квартиру, приходите на консультацию. Я расскажу, получится ли у вас заключить мировое соглашение, и объясню все риски.
Образцы заявлений
Вопрос — Ответ
Если у вас возникли трудности с выплатами по ипотеке, стоит как можно скорее обратиться в банк и обсудить возможные решения. Банк может предложить:
- реструктуризацию долга (изменение графика или условий платежей);
- рефинансирование (оформление нового кредита с более удобными условиями);
- кредитные каникулы (отсрочка платежей);
- добровольную продажу квартиры, чтобы погасить долг.
Главный плюс — возможность сохранить квартиру и продолжить платить ипотеку по старым условиям. Кроме того, остальные долги списываются после банкротства, и больше никто не может претендовать на вашу недвижимость.
Если вы нарушите условия соглашения, банк вправе обратиться в суд и потребовать реализовать квартиру. Поэтому важно заранее оценить свои силы и просчитать, сможете ли вы выполнять новый график платежей. При необходимости обратитесь за помощью к близким.
Источники
Банкротство с ипотекой в 2026 году: как списать долги и сохранить жильё
16 июля, 2025
Ипотека часто становится камнем на шее, если доходы падают и платить кредиторам больше нечем. Раньше при банкротстве залоговая квартира почти всегда уходила банку. Должники теряли и жильё, и надежду начать жизнь заново. Новый закон о сохранении ипотеки при банкротстве меняет правила игры. Теперь у россиян появился шанс списать долги и оставить за собой единственное жильё. Но есть важные условия и подводные камни, о которых стоит знать заранее.

Что раньше происходило с ипотекой при банкротстве: два сценария
Банкротство с ипотекой в 2025 году перестаёт быть приговором для должников. Но раньше, если квартира находилась в залоге, шанс сохранить её был минимальным. Банки забирали недвижимость и продавали её с торгов, оставляя людей без крыши над головой.
Сценарий 1: списание долгов и потеря жилья
Закон всегда защищал единственное жильё от взыскания (ст. 446 ГПК РФ). Но ипотечная квартира — исключение. Она находится в залоге у банка, что даёт кредитору преимущественные права. Поэтому если человек объявлял себя банкротом, всё его имущество, включая залоговую квартиру, входило в «конкурсную массу». Жильё изымали и продавали на торгах. Если после продажи оставались деньги, остаток возвращали должнику.
Неважно, была ли это единственная квартира или нет — закон никак не защищал ипотечное жильё от реализации. Банк как залоговый кредитор имел полное право изъять недвижимость. Даже если заёмщик платил кредит исправно, но не мог рассчитаться с другими долгами, квартира всё равно уходила с молотка.
Сценарий 2: реструктуризация долгов и шанс сохранить квартиру
Был и другой, более редкий вариант — реструктуризация долгов в рамках банкротства. Эта процедура давала возможность должнику согласовать с банком и другими кредиторами новый график выплат сроком до пяти лет.
При успешной реструктуризации:
- квартира не выставлялась на торги;
- человек продолжал выплачивать кредит за квартиру и другие долги по новому, более комфортному графику;
- если он добросовестно исполнял этот план, по окончании срока банкротство завершалось без реализации имущества.
Но у этого сценария был серьёзный минус: он подходил только тем, кто имел стабильный доход, позволяющий закрыть долги за пять лет. А таких заёмщиков среди обратившихся за банкротством было немного. Поэтому в большинстве случаев реструктуризация не применялась — суд сразу переходил к продаже имущества.
Материалы по теме
Особенности нового закона о банкротстве с ипотекой
8 августа 2024 года Госдума приняла Закон №298-ФЗ, который внёс изменения в Закон №127-ФЗ о несостоятельности (банкротстве). Должники получили реальный шанс сохранить ипотечное жильё в процедуре.

Если квартира в ипотеке является единственным жильём должника, её больше не будут автоматически продавать в процедуре банкротства.
Теперь заёмщик может:
- передать долг третьему лицу, которое выплатит остаток кредита;
- заключить отдельное мировое соглашение с банком, выдавшим ипотеку.
Это даёт возможность списать другие долги (по кредитам, займам, штрафам) и при этом сохранить квартиру.
Погашение долга третьим лицом
Если по ипотеке осталась сравнительно небольшая сумма выплат, заёмщик может попросить кого-то из близких — родственников, друзей, знакомых — погасить долг.
Например, у Андрея был кредит на квартиру на 5 млн рублей. Ему осталось выплатить всего 300 тысяч. Он попросил отца внести эту сумму за него, чтобы при банкротстве жильё не забрали. По сути, отец выдал сыну беспроцентный заём, поэтому никаких прав на квартиру у него не будет. Андрей по-прежнему останется собственником квартиры.
В результате:
- банк получил свои деньги;
- квартира осталась у должника;
- остальные долги (кредиты, микрозаймы) суд списал.
Важный момент! Через три года после процедуры третье лицо может потребовать у должника вернуть выплаченную сумму через суд. Однако чаще всего благодарные банкроты успевают отдать долги раньше этого срока.
Также не нужно получать согласие остальных кредиторов. Даже если у человека есть долги перед другими банками или МФО, их разрешение для переуступки долга не требуется.
Как происходит передача долга:
- Третье лицо подаёт заявление в суд. Человек, который готов погасить долг, пишет заявление о намерении выплатить кредит за должника.
- Суд рассматривает заявление. Если всё в порядке, одобряет выплату.
- Деньги переводят на спецсчёт. Финансовый управляющий открывает специальный счёт, на который вносится сумма задолженности.
- Банк получает выплату и выходит из дела. После погашения долга ипотечный кредитор исключается из процедуры банкротства. Квартира защищена от взыскания другими кредиторами.
Переуступка долга выгодна сразу для всех сторон. Для должника это шанс сохранить свою ипотечную квартиру и не потерять единственное жильё. Банк же получает оставшуюся сумму быстро и без долгих судебных разбирательств. А для третьего лица это возможность помочь близкому человеку сохранить крышу над головой и поддержать его в трудной ситуации.
Если у вас долги по кредитам и ипотека, вы боитесь потерять всё имущество, приходите ко мне на бесплатную консультацию. Я изучу ваш случай, проанализирую все риски и возможности, объясню, что можно сохранить и какой вариант для вас самый выгодный. Вместе мы найдём решение, которое поможет вам сохранить жильё и избавиться от долгов.
Мировое соглашение с банком
У Никиты ипотека на 10 млн рублей. Он выплатил только 2 млн, впереди ещё долгие годы платежей. Найти третье лицо (родственника или друга), который сразу погасит многомиллионный остаток долга, нереально. В этой ситуации можно попробовать договориться с банком.
Мировое соглашение — это договорённость между должником и банком о новом графике платежей. Что происходит:
- должник продолжает платить кредит за квартиру, но остальные долги (по кредитам, займам и т. д.) списываются;
- банк получает гарантию, что ипотека будет выплачиваться вовремя;
- процедура банкротства по остальным долгам идёт своим чередом, но квартира остаётся у заёмщика.
При этом должник будет использовать для платежей деньги, которые финуправляющий оставит ему после вычета прожиточного минимума. А если их не будет хватать, он может попросить помощи у родственников, пока банкротство не закончится.
Есть нюанс: банк не обязан заключать отдельное мировое соглашение. Это право, а не обязанность кредитора.
Что важно знать про мировое соглашение:
- Новый план выплат не может ухудшать изначальные условия. Например, нельзя просить снизить процентную ставку или растянуть срок ипотеки. Условия останутся такими же, как в изначальном договоре.
- Соглашение подписывают должник и банк, а затем его утверждает суд. После этого ипотечная квартира выводится из конкурсной массы — её больше нельзя продать на торгах.
- В процедуре банкротства списываются только остальные долги (по кредиткам, займам и т. п.), но ипотека остаётся.
После завершения процедуры банкротства должник может продолжать платить кредит за жильё по графику или погасить его досрочно. Если после заключения мирового соглашения начнутся просрочки, банк снова сможет потребовать продать квартиру для погашения долга.
Условия для начала банкротства с ипотекой
Закон № 298-ФЗ дал должникам возможность сохранить ипотечное жильё в процессе банкротства. Но чтобы воспользоваться новым механизмом, нужно соблюсти несколько условий. Я представила их в виде таблицы.
|
Условие |
Описание |
|
Жильё должно быть единственным |
Квартира или дом должны быть единственным пригодным для проживания имуществом заёмщика и его семьи. Если есть другая недвижимость, спасти ипотечное жильё не получится |
|
Согласие залогового кредитора |
Нужно согласие банка, выдавшего ипотеку. Другие кредиторы (банки, МФО) и финансовый управляющий не могут помешать заключению соглашения |
|
Внесение средств на депозит суда |
Если стоимости жилья не хватает для выплат по долгам первой и второй очереди (зарплаты сотрудников, алименты), потребуется внести 10% от рыночной цены квартиры на депозит суда |
|
Возможность мирового соглашения |
Суд должен утвердить мировое соглашение между заёмщиком и банком. Тогда должник сохранит жильё и продолжит платить ипотеку, а остальные долги будут списаны |
Помните, если после банкротства и заключения мирового соглашения заёмщик снова перестанет платить по ипотеке, банк сможет забрать квартиру. Поэтому перед началом процедуры важно оценить свою ситуацию.
Хотите сохранить квартиру в банкротстве? Обращайтесь ко мне. На бесплатной консультации я:
- разберу ваш случай;
- проверю, есть ли шансы сохранить жильё,
- предложу стратегию списания долгов.
Запишитесь на консультацию прямо сейчас — чем раньше вы начнёте действовать, тем выше шансы спасти имущество и избавиться от задолженностей.
Подведём итоги
- Новый Закон № 298-ФЗ о банкротстве с ипотекой даёт шанс сохранить единственное жильё в сложной финансовой ситуации. Теперь должник может пройти процедуру банкротства, списать все остальные долги и продолжить выплачивать кредит, не рискуя потерять квартиру или дом.
- Есть два варианта действий: если долг по ипотеке небольшой, можно привлечь третье лицо (родственника или друга), которое погасит остаток задолженности. Если долг крупный, заключают мировое соглашение с банком и утверждают новый график выплат.
- Чтобы спасти единственное ипотечное жильё, нужно соблюсти несколько условий: получить согласие банка и, если потребуется, внести часть суммы на депозит суда.
- Также важно вовремя обратиться к юристу, который поможет оформить мировое соглашение и защитить ваши права в суде. Только опытный специалист знает, как сохранить имущество законно.
Вопрос — Ответ
По общему правилу квартира в ипотеке находится в залоге у банка. Поэтому она включается в конкурсную массу для продажи, даже если является единственным жильём. Согласно Закону № 298-ФЗ, можно сохранить ипотеку, если выплатить остаток кредита полностью за счёт средств третьего лица. Также можно заключить отдельное мировое соглашение с банком.
Раньше ипотечную квартиру продавали на торгах, должник терял жильё. Единственным выходом была реструктуризация задолженности. Теперь появились новые механизмы: можно заключить мировое соглашение с банком или привлечь третье лицо, которое погасит долг и поможет сохранить недвижимость.
Закон подойдёт тем, у кого ипотечная квартира — единственное жильё. Также важно, чтобы банк (залоговый кредитор) был согласен на новый график выплат или участие третьего лица.
Источники
Текущие платежи в деле о банкротстве: какие требования нужно обязательно исполнять
15 июля, 2025
Текущие требования в деле о банкротстве часто становятся неожиданностью для должников. Человек надеется закрыть все долги и выдохнуть спокойно, но в процессе появляются новые счета. Налоги, коммуналка, аренда — всё это придётся оплачивать даже во время процедуры. А некоторые обязательства и после, например, алименты. Если нарушить порядок удовлетворения платежей, можно столкнуться с претензиями от кредиторов. Узнайте, как они погашаются, как определяется очерёдность и можно ли оспорить взыскание.

Как проходит процедура банкротства
Банкротство — это единственный законный способ списать накопившиеся задолженности. Процедура позволяет избавиться от кредитов, микрозаймов и некоторых других обязательств, если человек больше не может их выплачивать.
После начала процесса большая часть долгов замораживается: платить кредиты, проценты и пени больше не нужно.
Важно! Не все долги можно списать. Обязательства, связанные с личностью банкрота, остаются: алименты, компенсации за вред жизни и здоровью, заработная плата сотрудникам (если должник был предпринимателем).
Кроме того, в период банкротства гражданин должен оплачивать текущие платежи — коммуналку, налоги, арендную плату и прочие новые обязательства, которые возникли после подачи заявления.
Процесс банкротства состоит из нескольких этапов, они представлены в таблице.
|
Этап |
Что происходит |
|
Подготовка |
Выбор юридической фирмы и финансового управляющего, сбор всех необходимых документов |
|
Первое заседание суда |
Суд рассматривает документы, принимает заявление и признаёт его обоснованным. Далее назначает одну из возможных процедур |
|
Реструктуризация долгов или реализация имущества |
Выбор процедуры. Если есть стабильный доход, суд может утвердить реструктуризацию и утвердить план погашения долгов на срок до пяти лет. Если такой возможности нет, суд назначит реализацию имущества. Деньги финуправляющий делит между всеми кредиторами |
|
Завершение |
Суд завершает процедуру и списывает оставшиеся долги |
Материалы по теме
Что такое текущие платежи при банкротстве
Текущие платежи — это долги и расходы, которые появляются после того, как человек подал заявление о несостоятельности. Их нужно оплачивать в обычном порядке, иначе могут возникнуть новые проблемы: штрафы, пени и судебные споры.
Чем отличаются от других долгов?
- Реестровые долги (старые) вносятся в список кредиторов и обычно списываются после завершения банкротства.
- Текущие платежи нельзя списать — их нужно оплачивать своевременно.
Правовое регулирование выплат по текущим счетам регулируется ст. 5 Закона № 127-ФЗ. По закону кредиторы по текущим требованиям не включаются в общий реестр.

Какие платежи относятся к текущим:
- Коммунальные услуги: счета за свет, воду, газ, интернет.
- Аренда жилья или офиса: если договор аренды действует после подачи заявления.
- Налоги и сборы: на имущество, транспорт, землю и др.
- Зарплаты и пособия: если у должника есть сотрудники (например, у ИП).
- Штрафы и алименты: эти выплаты не списываются и должны погашаться своевременно.
- Обязательные платежи в деле о банкротстве: судебные расходы, оплата работы юристов, нотариусов, финансового управляющего.
Закон защищает интересы тех, кто взаимодействует с банкротом (например, арендодателей или коммунальные службы). Иначе должники бы просто продолжали пользоваться услугами, но не платили бы за них. А это несправедливо. Поэтому текущие платежи не замораживаются, и их нужно вносить вовремя.
Объясню на примере. Алексей подал заявление на банкротство. Через месяц он получил квитанции за коммуналку и арендную плату. Эти счета — текущие платежи. Алексей обязан их оплатить, даже если его старые долги по кредитам потом спишут. Если он не внесёт деньги, услуги могут отключить, есть даже риск выселения из квартиры.
Чтобы не переживать о нюансах процедуры банкротства, не допустить ошибок с текущими платежами и защитить свои интересы в суде, важно заручиться поддержкой юриста.
Уже больше пяти лет я помогаю гражданам законно списать долги, правильно пройти все этапы банкротства и избавиться от финансовых проблем. Получите бесплатную консультацию уже сегодня: позвоните мне или оставьте заявку на сайте. Я разберу вашу ситуацию и подскажу лучшее решение.
Очерёдность удовлетворения текущих требований
Порядок, в котором оплачиваются текущие счета, прописан в ст. 134 Закона № 127-ФЗ. Кратко представила его в таблице.
|
Очередь |
Что оплачивается |
|
Первая |
Судебные издержки: работа финуправляющего, банковские комиссии, услуги оценщиков, нотариусов, адвокатов и других специалистов |
|
Вторая |
Заработная плата сотрудникам, официально трудоустроенным на момент открытия банкротства. А также компенсации и выходные пособия |
|
Третья |
Оплата услуг лиц, которых финуправляющий привлёк по собственной инициативе (бухгалтеры, юристы и др.) |
|
Четвёртая |
Коммунальные обязательные платежи (электричество, вода, отопление и др.) |
|
Пятая |
Прочие платежи: налоги, долги по контрактам, вступившим в силу после открытия дела, сборы и т. п. |
Если средств на оплату всех текущих платежей нет, суд сам может установить очерёдность выплат, чтобы в первую очередь закрывались самые важные расходы (например, судебные издержки).
Как происходит взыскание текущих обязательств
Обязательные платежи не перечисляются кредиторам автоматически. Чтобы получить свои деньги, им нужно действовать. Но прежде чем подавать требование о выплате, кредитору стоит узнать, на каком этапе находится процедура, а также уточнить момент возникновения долга.
Если обязательство образовалось до подачи заявления, оно считается реестровым и взыскивается в рамках очереди кредиторов. Если после, то речь уже идёт о текущем платеже.
Чтобы получить деньги по текущему платежу, нужно пройти несколько шагов:
- Подать иск в суд о взыскании долга.
- Получить исполнительный лист.
- Передать его в банк, который обслуживает счета должника.
Если требование предъявляется в ходе процедуры, можно обратиться напрямую к финуправляющему. Он управляет средствами банкрота и распределяет их между кредиторами.
Когда происходит выплата
Сроки выплат устанавливает арбитражный суд. Деньги поступают на специальный счёт, затем управляющий распределяет средства в порядке очерёдности. В первую очередь судебные издержки, потом зарплаты, оплата коммунальных услуг и прочие обязательства.
При этом стоит помнить, что удовлетворение обязательных требований внутри одной категории очерёдности регулируется сроком поступления платежа.
Объясню на примере. Если квитанции за газ и электричество гражданину пришли 10 числа, срок оплаты за газ истекает 16 числа, а за электроэнергию — 25 числа, то сначала нужно погасить счёт за газ. Это важно, чтобы не допустить просрочки и не создать новый долг.

Можно ли оспорить взыскание обязательных платежей
Чаще всего оспаривают не сами платежи, а сделки, на основании которых они возникли. Это могут быть:
- сделки, совершённые до подачи заявления, если они нанесли вред другим кредиторам или были совершены на невыгодных условиях;
- сделки, заключённые уже в ходе процедуры, если они нарушают порядок удовлетворения требований или приоритет других кредиторов.
Если суд признает сделку недействительной, все ранее выплаченные по ней суммы вернутся в конкурсную массу должника. Затем эти деньги финуправляющий направит кредиторам.
Однако п. 2 ст. 61.4 Закона № 127-ФЗ запрещает оспаривать отдельные сделки, если:
- их сумма не превышает 1% от стоимости всего имущества должника;
- они относятся к обычной деятельности должника и не выходят за рамки его привычных операций.
Пока суд не признает сделку недействительной, она считается законной, а текущие платежи — обязательными к уплате. Чтобы отменить взыскание, нужно доказать обратное.
Например, Арбитражный суд Тамбовской области в деле А64-8286/2023 взыскал с гражданина сумму текущих платежей. Должник попытался оспорить их, но смог добиться только частичного уменьшения суммы, полностью отменить взыскание не удалось.
Поэтому должнику, который планирует законно списать долги, важно разбираться, как погашаются текущие требования при банкротстве. Если затягивать с оплатой, взыскатель вправе обратиться в суд с иском и потребовать принудительного погашения долга с пенями.
Чтобы не переживать о нюансах процедуры банкротства, избежать новых судебных разбирательств, получить своевременную помощь и грамотную защиту своих интересов, обратитесь ко мне за консультацией.
Я помогу оценить ситуацию, дам пошаговый план действий, а моя команда возьмёт на себя сопровождение процедуры списания долгов. Получите помощь уже сейчас — позвоните мне или оставьте заявку на сайте, чтобы обсудить вашу ситуацию.
Подведём итоги
- Текущими платежами называют обязательства, которые появляются у должника уже после подачи заявления. Они погашаются в первую очередь, до выплат по старым долгам, и могут взыскиваться в рамках дела о банкротстве.
- Чтобы получить выплаты по текущим счетам, кредиторам нужно самим проявлять активность: подавать заявление и получать решение суда. При этом деньги распределяются в соответствии с очерёдностью и учётом сроков оплаты, чтобы не возникали новые просрочки и долги.
- Если у должника не хватает средств на текущие платежи, финуправляющий может обратиться в суд и добиться увеличения суммы на их оплату. Важно понимать правила погашения таких обязательств и при необходимости обращаться за помощью к юристу.
Вопрос — Ответ
Текущие платежи — это те долги, которые появились после подачи заявления в суд. Их выплачивают в первую очередь. А реестровые — это старые долги, которые возникли до процедуры, они погашаются уже потом, из оставшегося имущества.
Если должник не оплачивает текущие счета, кредиторы могут обратиться в суд и взыскать деньги принудительно.
Чтобы подтвердить текущий платёж, кредитор должен предоставить документы: договор, квитанции, счета или акты выполненных работ. Суд рассмотрит эти доказательства и вынесет решение о взыскании.
Источники
Можно ли погасить кредит материнским капиталом: как выгоднее потратить средства господдержки
15 июля, 2025
Каждый месяц вы платите кредиты и переживаете, как дотянуть до следующей зарплаты. Семья растёт, расходы на детей только увеличиваются. И вот появляется надежда — материнский капитал. Но можно ли погасить кредит маткапиталом и освободить семейный бюджет от лишней нагрузки? Узнайте, в каких случаях это возможно, какие долги получится закрыть и как лучше всего использовать государственные деньги.

Что такое материнский капитал и его размер в 2025 году
Материнский капитал — это государственная выплата, которую дают семьям при рождении или усыновлении ребёнка. Программа действует с 2007 года и за это время помогла порядка 14 миллионов семей в России.
Сначала его выдавали только за второго ребёнка, но с 2020 года маткапитал положен и за первенца. В 2025 году выплаты проиндексировали из-за инфляции, поэтому суммы выросли.
Размер материнского капитала в 2025 году представлен в таблице.
|
Ребёнок |
Условие получения |
Сумма в 2025 году |
|
Первый ребёнок |
Родился или усыновлён после 01.01.2020 |
690 267 ₽ |
|
Второй ребёнок |
Если на первого не получали |
912 162 ₽ |
|
Второй ребёнок |
Если на первого маткапитал уже был |
221 895 ₽ |
|
Третий и последующие |
Если ранее право не использовали |
912 162 ₽ |
Данные подтверждены Постановлением Правительства РФ от 23.01.2025 №33 и указаны на официальном сайте Социального фонда России (sfr.gov.ru/grazhdanam/msk/).

Закон строго ограничивает использование этих средств. Семья может направить их на покупку жилья, оплату ипотеки, обучение ребёнка или формирование накопительной пенсии мамы.
Обналичить маткапитал нельзя: деньги переводятся напрямую в организации, которые предоставляют услуги.
Сертификат получают граждане РФ при рождении или усыновлении ребёнка. Обычно его оформляют на мать, но в некоторых случаях право может перейти к отцу или опекуну. Например, если женщина лишена родительских прав или скончалась.
Приведу пример из жизни. Анна родила первого ребёнка в 2025 году и получила сертификат на 690 тысяч рублей. Через год семья купила квартиру в ипотеку и использовала маткапитал, чтобы уменьшить кредит. Это позволило снизить ежемесячный платёж на 15 тысяч рублей — для молодой семьи это стало большим подспорьем.
На что можно потратить материнский капитал в 2025 году
Порядок использования маткапитала регулируется ст. 7 Закона № 256-ФЗ. Потратить сертификат можно только на строго установленные им цели.
В таблице я указала, на что можно потратить маткапитал в 2025 году.
|
Цель использования |
Как это работает |
Пример из жизни |
|
Улучшение жилищных условий |
Покупка квартиры, дома, земли под строительство, ремонт жилья, погашение ипотеки |
Семья Сидоровых использовала маткапитал для первого взноса по ипотеке |
|
Оплата обучения детей до 25 лет |
Можно оплатить детсад, школу, колледж или вуз (в том числе на коммерческой основе). Учиться может любой ребёнок из семьи — не обязательно тот, на которого дали сертификат |
Ивановы оплатили 2 года обучения сына в колледже за счёт маткапитала |
|
Доплата к пенсии мамы |
Средства переводятся в Социальный фонд как накопительная часть будущей пенсии матери |
Мария работает неофициально и решила направить маткапитал на свою пенсию |
|
Адаптация детей с инвалидностью |
Средства можно использовать на лечение, реабилитацию, покупку лекарств и адаптационное оборудование. Сначала вы оплачиваете сами, потом получаете компенсацию через СФР |
У Яны родился слабовидящий ребёнок. Благодаря маткапиталу она смогла оплатить операцию и купить специальное оборудование |
|
Ежемесячные выплаты на второго ребёнка |
Если доход семьи ниже двух прожиточных минимумов на человека, можно получать пособие до трёх лет ребёнка |
Петровы оформили ежемесячные выплаты и получают их уже второй год |
Пока это исчерпывающий список.
Материнский капитал нельзя использовать на:
- покупку автомобиля;
- дачу или участок без возможности регистрации жилья;
- мебель, бытовую технику и повседневные расходы;
- обналичивание.
Чтобы воспользоваться маткапиталом, подайте заявление в МФЦ или на портале «Госуслуги».
Если маткапитал не решит ваши финансовые вопросы — обращайтесь ко мне! На бесплатной консультации я расскажу:
- как проходит процедура банкротства;
- какие этапы вас ждут и как к ним подготовиться;
- как избежать рисков и ошибок, чтобы сохранить максимум выгод для себя и семьи;
- какие документы понадобятся.
А моя команда поможет быстро собрать все бумаги, грамотно оформить и подать заявление в суд. Звоните!
Какие кредиты можно погасить материнским капиталом
Материнский капитал — это государственная помощь, направленная на улучшение жизни семьи и детей. Он не предназначен для общего покрытия долгов, но есть важные исключения.
Ипотека — можно
Материнским капиталом разрешено оплачивать ипотечные кредиты полностью или частично. Средства из Социального фонда России можно перечислить:
- банку на погашение тела кредита или процентов;
- продавцу жилья на первоначальный взнос.
Важно, чтобы ипотека была оформлена на держателя сертификата или его законного супруга. Если ипотеку оформили родители, родственники или иные лица, маткапиталом погасить такую задолженность нельзя.
Автокредит — нельзя
На сегодняшний день материнский капитал нельзя использовать для оплаты автокредита. Автомобиль считается движимым имуществом с рядом рисков:
- возможность аварии и потери машины;
- необходимость постоянных ремонтов;
- возможность взыскания машины при исполнительном производстве.
Поэтому государство не поддерживает финансирование авто за счёт маткапитала.
Потребительский кредит — как повезёт
Маткапитал нельзя просто так направить на погашение потребительских кредитов (на ремонт, путешествия, технику и т. п.). Исключение составляют случаи, когда потребительский заём оформлен именно для улучшения жилищных условий. Например, покупку квартиры или дома.
Материалы по теме
Микрозаймы — нельзя
Микрофинансовые организации (МФО) имеют сомнительную репутацию, а займы у них часто используются без серьёзных целей. Поэтому материнским капиталом погасить микрозаймы нельзя. Закон это не предусматривает.
Займы у физических лиц — нельзя
Долги, оформленные по распискам или частным соглашениям, нельзя погасить средствами маткапитала. Государство не контролирует целевое использование таких денег и не гарантирует отсутствие мошенничества.

Как оплатить ипотеку маткапиталом
Для банка использование маткапитала не всегда удобно, так как деньги приходят не сразу, а только после одобрения СФР. Но государство обязывает банки участвовать в этой программе, поэтому у семей есть несколько вариантов:
- Внести маткапитал как первоначальный взнос. Так можно сразу уменьшить сумму ипотеки. Однако не все банки это допускают, некоторые могут повысить процентную ставку.
- Погасить часть основного долга. Самый выгодный способ. Проценты будут начисляться на меньшую сумму, а значит, общая переплата уменьшится.
- Оплатить проценты по кредиту. Позволяет снизить ежемесячные платежи, но срок ипотеки остаётся прежним.
Для погашения ипотеки не нужно ждать, пока ребёнку исполнится три года. Использовать маткапитал можно сразу после получения сертификата.
Чтобы погасить ипотеку материнским капиталом, следуйте инструкции:
Шаг 1. Оформите жильё или зарегистрируйте договор
Если покупаете квартиру или дом, нужно оформить право собственности или зарегистрировать договор долевого участия через Росреестр.
Шаг 2. Получите одобрение СФР
Подайте заявление в Социальный фонд на перевод средств маткапитала в банк.
Шаг 3. Дождитесь перевода денег
После одобрения СФР перечислит сумму маткапитала в банк или продавцу недвижимости.
Важно! Пока ипотека не погашена полностью, документы на право собственности будут храниться у банка. Продать или подарить жильё до закрытия кредита не получится.
Какие документы нужны
Чтобы направить маткапитал на ипотеку, потребуются:
- договор ипотечного кредита;
- сертификат;
- справка из банка о сумме долга и процентной ставке;
- СНИЛС;
- свидетельство о регистрации собственности;
- копия кадастрового паспорта жилья;
- заявление о разделе собственности между членами семьи;
- паспорт заявителя.
СФР рассматривает заявление до 10 рабочих дней. Если всё в порядке, деньги перечислят в банк.
Как решить проблему с долгами без маткапитала
Материнский капитал помогает решить жилищный вопрос. Но если у вас проблемы с другими кредитами (потребительскими, автокредитами, микрозаймами), использовать сертификат не получится. Что делать, если долги растут, платить всё тяжелее, а банки начинают звонить каждый день? Есть несколько вариантов:
- Кредитные каникулы. Можно получить отсрочку платежей до шести месяцев. В течение этого времени вы не будете платить по кредиту, а общий срок договора увеличится на эти месяцы. Каникулы можно оформить на потребительские кредиты (до 450 тыс. руб.), кредитные карты (до 150 тыс. руб.) и автокредиты (до 1,6 млн руб.).
- Реструктуризация долга. Если платить по старым условиям больше не получается, банк может пересмотреть договор: снизить процентную ставку, уменьшить ежемесячный платёж или продлить срок кредита. Это поможет немного разгрузить бюджет.
- Рефинансирование. Если ваш банк не соглашается на уступки, попробуйте обратиться в другой. Можно взять новый кредит под меньший процент и закрыть им старый долг. Это решение выгодно, если новая ставка будет хотя бы на 2% ниже. Однако сейчас это маловероятно.
Бывают ситуации, когда нет никаких доходов и даже кредитные каникулы или другие меры поддержки не спасают. В таком случае единственный законный способ освободиться от долгов — банкротство физического лица.
Как это работает:
- если долг превышает 300 тысяч рублей, вы имеете право подать на банкротство;
- с момента подачи заявления начисление процентов и штрафов прекращается, коллекторы и банки больше не смогут вас тревожить;
- суд освободит вас от долгов по кредитам, займам, налогам, услугам ЖКХ и даже штрафам ГИБДД.
По закону ваше единственное жильё нельзя забрать в процедуре банкротства. А сейчас, даже если квартира куплена в ипотеку, её получится сохранить. Правда, понадобится помощь опытного юриста. Звоните, я знаю законные способы спасти жильё.
Также никто не отнимет:
- материнский капитал, если он уже вложен в жильё;
- пособия на детей, выплаты мобилизованным и другие социальные выплаты;
- прожиточный минимум для вас и ваших детей на время процедуры.
Если кредиты тянут вас на дно и нет сил разбираться с банками, запишитесь ко мне на консультацию. Один звонок — и вы узнаете, как выбраться из долгов и начать новую жизнь без кредитов.
Банкротство — не страшно, если на вашей стороне профессионал. Я не даю пустых обещаний и не навязываю услуги. Перед тем, как предложить решение, я:
- подробно разберу вашу ситуацию;
- расскажу, подходит вам банкротство или есть другие варианты;
- объясню все риски, а моя команда подготовит необходимые документы.
Если я говорю, что долги будут списаны, значит, ваше дело закончится определением суда о полном списании задолженности. Мой многолетний практический опыт позволяет мне прогнозировать результат процедуры.
Подведём итоги
- Материнский капитал можно использовать только на целевые займы, и самый популярный вариант — погашение ипотеки. Для этого необязательно ждать, пока ребёнку исполнится три года. Нужно собрать необходимые документы и уточнить в банке, работает ли он с маткапиталом.
- Важно помнить: материнский капитал нельзя направить на автокредиты, микрозаймы или потребительские кредиты, если они не связаны с покупкой жилья. Соцфонд строго следит за целевым использованием средств, поэтому все справки и договоры нужно подготовить заранее.
- Если у вас не получается использовать маткапитал для покрытия долгов, позвоните мне. Возможно, банкротство — ваш вариант. Лучше заранее узнать все нюансы и обсудить их с юристом. Это поможет сэкономить время и силы.
Вопрос — Ответ
Нет, материнский капитал нельзя использовать для покупки машины или погашения автокредита. Закон разрешает тратить эти деньги только на жильё, образование детей, пенсию мамы и помощь ребёнку-инвалиду.
Не все. Перед оформлением кредита лучше уточнить в банке, работает ли он с программами маткапитала. Обычно крупные банки сотрудничают с СФР и принимают сертификат.
Понадобятся: сертификат, договор ипотеки, справка о задолженности из банка, СНИЛС, паспорт, а также заявление о распределении долей жилья между членами семьи. Эти документы подаются в СФР для одобрения выплаты.
Источники
- КонсультантПлюс
- Закон о банкротстве
- Социальный фонд России
- Закон о дополнительных мерах господдержки семей, имеющих детей
Где посмотреть решение суда по банкротству: способы проверить статус дела
27 июня, 2025
Банкротство завершается, когда суд выносит определение о завершении реализации имущества. Однако ему предшествует другой не менее важный для должника документ — решение о признании гражданина банкротом. Именно его чаще всего ищут, чтобы подтвердить факт банкротства.
Как узнать решение суда по банкротству физического лица, где его найти и какие есть способы проверить статус дела — рассказываю в этой статье.

Как рассматривают дела о банкротстве в суде
Банкротство — это полноценное судебное дело, которое проходит по установленным законом правилам. Рассматривают такие дела арбитражные суды. И только они — никакие другие суды этим не занимаются.
Процедура начинается с подачи заявления. Это может сделать сам гражданин, кредитор или госорганы, например, налоговая. Если инициатор — кредитор или уполномоченный орган, то долг не может быть меньше 500 000 рублей, а просрочка — менее трёх месяцев. У должника таких ограничений нет. По закону он может обратиться с заявлением при любой сумме долга, если чувствует, что не справляется с платежами. Но на практике лучше это делать, если сумма больше 300 000 рублей, поскольку процедура банкротства стоит денег. И списывать меньшие суммы просто нецелесообразно.
Заявление подаётся в арбитражный суд по месту жительства должника. К нему прикладывают большой пакет документов. Самые важные — перечень всех кредиторов и доказательства неплатёжеспособности (например, справки о доходах).
После поступления документов суд назначает первое заседание. На нём судья проверяет, правильно ли оформлено заявление, хватает ли документов и действительно ли человек не может платить по долгам. Если всё в порядке — дело принимается к производству.
Дальше суд может выбрать два пути:
- Назначить реструктуризацию долгов. Это возможно, если у должника есть стабильный доход и он может постепенно гасить долги. Срок — до пяти лет. Такой вариант подходит, если человек готов платить, но просто не справляется с текущей нагрузкой.
- Ввести реализацию имущества. Это основная процедура, при которой суд признаёт человека банкротом и по завершении списывает долги по кредитам, микрозаймам, штрафам, налогам и коммунальным услугам.
На практике реструктуризацию назначают редко. Ведь если человек подаёт на банкротство, значит, платить он уже не может. Поэтому юристы чаще сразу просят суд назначить реализацию имущества.
Важно: суд принимает решение о признании банкротом и введении реализации одновременно. Это прописано в ч. 2 ст. 213.24 Закона № 127-ФЗ. После этого начинается отсчёт. В среднем через 6-9 месяцев процедура завершается, и человек освобождается от долгов.
Материалы по теме
Как выглядит решение суда о банкротстве
Когда суд признаёт человека банкротом, он выносит официальное решение. Это не просто короткое сообщение вроде «признать банкротом». Это полноценный судебный акт, оформленный по всем правилам.
Решение оформляется в двух вариантах:
- на бумаге, с подписью судьи и гербовой печатью;
- в электронном виде — его можно скачать с сайта Картотеки арбитражных дел.

Документ состоит из четырёх частей. Разберём каждую из них более подробно.
Вводная часть
Это так называемая шапка документа. Здесь указывается:
- какой суд принял решение;
- фамилия судьи и лица, которое вело протокол;
- номер дела;
- дата и место рассмотрения.
Также перечисляются лица, которые участвовали в заседании: должник, кредиторы, финансовый управляющий и другие, если они были.
Описательная часть
Здесь кратко описываются требования заявителя, его позиция, а также возражения и ходатайства других участников дела. Это нужно, чтобы понимать, с чего всё началось и какие были предложения.
Мотивировочная часть
В этой части суд объясняет, почему он пришёл к выводу, что человек действительно не может платить по долгам. Здесь приводятся:
- факты и доказательства (например, справки о доходах, долгах, имуществе);
- доводы суда, почему эти данные подтверждают неплатёжеспособность;
- ссылки на законы и судебную практику.
Это самая объёмная часть решения.
Резолютивная часть
Это итог — что именно решил суд на заседании:
- признать гражданина банкротом;
- ввести процедуру реализации имущества;
- назначить финансового управляющего и указать его обязанности;
- как и в какие сроки можно обжаловать решение.
Именно резолютивная часть зачитывается на заседании. Полный текст решения готовится в течение пяти рабочих дней. Судья объявляет, когда можно будет его получить. Эта дата считается датой принятия решения.
Всё ещё сомневаетесь, не уверены, подходит ли вам банкротство? Есть вопросы по процедуре или документам? Запишитесь на бесплатную консультацию — вместе разберёмся в вашей ситуации. Объясню всё простыми словами и помогу сделать первый шаг. Вы не одни — я рядом.
Как узнать решение суда по банкротству: 2 способа
Если вы подали заявление о банкротстве или просто участвуете в деле — важно узнать, какое решение вынес суд. Сделать это можно онлайн, бесплатно и без лишней волокиты через два официальных ресурса: сайт Картотеки арбитражных дел и ЕФРСБ (Единый федеральный реестр сведений о банкротстве).
Способ 1 — через картотеку арбитражных дел
Это официальный сайт арбитражных судов России. Здесь хранятся все материалы по делам, включая судебные акты. Чтобы найти решение суда по банкротству, выполните следующие шаги.
Шаг 1. Зайдите на сайт и заполните форму поиска
Введите номер дела либо свои ФИО, ИНН, название суда, регион или дату регистрации дела.

Шаг 2. Нажмите кнопку «Найти»
Система отобразит подходящие дела. Выберите нужное, кликнув по номеру.

Шаг 3. Перейдите во вкладку «Судебные акты»
Во вкладке появится список решений, определений и других документов.

Шаг 4. Скачайте решение
Откройте нужный документ — он будет доступен в формате PDF. Скачайте его и распечатайте, если нужно.
Способ 2 — через ЕФРСБ
На этом ресурсе финуправляющий публикует все важные сведения по делам о банкротстве, включая дату начала процедуры, объявления о начале аукциона и решения суда. Чтобы найти его, выполните следующее.
Шаг 1. Перейдите на сайт ЕФРСБ
На главной странице вы увидите строку поиска. Нас интересует именно вкладка «Должники».

Шаг 2. Введите данные для поиска
Введите ФИО должника либо ИНН. В открывшемся окне вы также можете выбрать регион и статус дела.

Шаг 3. Найдите своё дело в списке
Нажмите на кнопку «Вся информация» — вы попадёте на страницу дела. Откройте вкладку «Публикации». Здесь находятся все документы, связанные с делом. Найдите сообщение с решением суда о признании банкротом.

Шаг 4. Ознакомьтесь с решением
Решение суда можно скачать в формате PDF или HTML. В нём вы найдёте дату признания банкротом, имя управляющего и сведения о введении реализации имущества.
Решение суда публикуется в течение нескольких дней после заседания. Если в реестре или картотеке пока ничего нет — подождите, сообщения появляются не сразу.
Что будет после принятия решения о признании банкротом
Суд признал вас банкротом — что дальше? На этом этапе всё только начинается. Процедура входит в активную фазу. С момента вынесения решения:
- долги «замораживаются» — начисление штрафов, пеней и процентов прекращается;
- исполнительные производства приостанавливаются, а аресты, наложенные на счета и имущество, снимаются;
- кредиторы больше не могут звонить, писать и требовать деньги;
- вы не можете распоряжаться своим имуществом (например, продать машину или переписать квартиру);
- платить нужно только текущие обязательства — например, за ЖКХ и аренду квартиры.
Также, когда суд выносит решение о признании физлица банкротом, одновременно вводится процедура реализации имущества. И назначается финансовый управляющий. Это не просто формальность — это ключевая фигура в деле.
Что делает управляющий:
- Изучает ваше финансовое положение — объём и виды долгов, наличие имущества, доходов.
- Проверяет сделки, которые вы совершали в течение последних трёх лет. Если обнаружит подозрительные (например, дарение квартиры родственнику), может их оспорить.
- Составляет опись имущества — всё, что можно продать, будет выставлено на аукцион.
- Организует торги и передаёт вырученные деньги кредиторам.
- Ведёт переписку с банками и другими кредиторами — вам этим заниматься не придётся.
Когда имущество будет реализовано, управляющий подаёт итоговый отчёт в суд. Там будет указано: какие долги удалось покрыть, сколько осталось неисполненных обязательств, были ли попытки оспорить сделки, есть ли основания для освобождения от долгов.
Если суд соглашается с отчётом, то выносит определение о завершении процедуры реализации имущества. С этого момента все долги списываются, кроме алиментов, возмещения вреда, морального ущерба и долгов по уголовным делам. Вы начинаете новую жизнь — без долгов и кредитов.
Процедура банкротства — это не только документы и суд, но и десятки нюансов. Чтобы не запутаться и не потерять время, лучше пройти её с юристом. Позвоните мне, на бесплатной консультации:
- разберу вашу ситуацию;
- объясню, какие долги можно списать;
- подскажу, как законно сохранить имущество;
- предупрежу о возможных рисках;
- расскажу, как не допустить ошибок.
Запишитесь прямо сейчас — лучше один раз проконсультироваться и всё прояснить, чем потом разбираться в одиночку.
Подведём итоги
- После того как суд признал гражданина банкротом, запускается реализация имущества. С этого момента кредиторы — банки, МФО, коллекторы и другие — не имеют права требовать выплат. Долги «замораживаются», штрафы и пени перестают начисляться.
- Решение суда вступает в силу сразу, в день его вынесения. Однако у сторон есть 30 дней, чтобы его оспорить — этот срок отсчитывается с даты, когда решение было официально принято.
- Найти и прочитать решение можно на двух официальных ресурсах. В Едином федеральном реестре сведений о банкротстве (ЕФРСБ) — там его публикует финансовый управляющий. На сайте Картотеки арбитражных дел — через поиск по номеру дела или ФИО.
Вопрос — Ответ
Результат банкротства — это определение арбитражного суда о завершении реализации имущества и списании долгов. Его можно скачать и прочитать на сайте ЕФРСБ, а также в Картотеке арбитражных дел.
Решение публикуется на двух официальных ресурсах — в Картотеке арбитражных дел и на сайте ЕФРСБ. Найти дело можно по имени должника или ИНН.
Финансовый управляющий публикует сведения о ходе процедуры банкротства на сайте ЕФРСБ. Там можно найти своё дело по ФИО или ИНН и посмотреть актуальную информацию в разделе публикаций.
Источники
Банкротство физических лиц по распискам: можно ли списать долг через суд
25 июня, 2025
Часто ли вы отдаёте долги друзьям? И можно ли этого не делать по закону? Сейчас разложу всё по полочкам. В жизни часто бывают ситуации, когда люди берут деньги в долг под расписку — у знакомых, друзей, родственников или у сторонних частных инвесторов. Такие долги кажутся «неформальными», но с юридической точки зрения расписка — это официальный документ.
А значит, вернуть деньги можно через суд. Если у вас тяжёлая жизненная ситуация, вы должны всем окружающим, отношения портятся, сумма долга уже стала неподъёмной, на помощь придёт банкротство по расписке. А если должны вам, то возможность вернуть деньги через суд тоже есть.
Банкротство — это законный способ списать долги, если нет возможности их погасить. Процедура помогает избавиться от обязательств по кредитам, микрозаймам, коммунальным платежам, штрафам, налогам и распискам. Главное условие — доказать свою неплатёжеспособность. Многие боятся, что долги «по знакомству» не получится списать, ведь кредиторы в этом случае — обычные люди, а не банки или микрофинансовые организации. Но на практике долги по распискам подлежат списанию на общих основаниях, если всё сделано по закону.
В статье я объясню, как работает банкротство по распискам, что нужно учесть перед подачей заявления, какие документы собирать и как защитить себя от лишних нервов и ошибок.

Чем грозит неуплата долга
Расписка — это письменный документ, в котором человек подтверждает, что получил деньги в долг, и обязуется вернуть их в определённый срок. Её можно написать от руки или распечатать, главное — чтобы она содержала ключевые данные:
- полные ФИО заёмщика и кредитора;
- сумму долга;
- дату и место составления;
- срок возврата;
- подпись заёмщика (а лучше — обеих сторон).
Когда вы берёте деньги в долг под расписку, не забывайте, что этот документ — не просто бумажка. Он имеет полную юридическую силу и может быть основанием для обращения в суд. Даже если вы заняли у знакомого или родственника, расписка работает как официальный договор займа.
Если вы не возвращаете долг в срок, последствия могут быть серьёзными.
Сначала — попытка договориться. Постарайтесь решить вопрос с кредитором мирным путём. Можно обсудить рассрочку или частичный возврат средств. Если вы честно объясните свою ситуацию, возможно, удастся избежать суда.
Но если договориться не получится, кредитор может пойти в суд. Всё зависит от суммы долга:
- Если сумма до 500 тысяч рублей, скорее всего, будет подан запрос на судебный приказ. Суд рассмотрит дело без вашего участия, а приставы начнут взыскивать долг.
- Если сумма больше 500 тысяч рублей, будет полноценный судебный процесс. Здесь уже потребуется ваше присутствие.
Дальше — работа приставов.Если суд встанет на сторону кредитора, как чаще всего и бывает, начнётся исполнительное производство. Сотрудники ФССП могут:
- арестовать банковские счета;
- списать деньги с карт;
- изъять и продать имущество;
- ограничить выезд за границу;
- наложить ряд иных малоприятных запретов.
В особо тяжёлых случаях — уголовная ответственность. Если выяснится, что вы с самого начала не собирались возвращать деньги, вас могут обвинить в мошенничестве (ст. 159 УК РФ). А если вы просто уклонялись от выплат, хотя имели доход, вас могут привлечь к ответственности по ст. 177 УК РФ.
Мошенничество — это серьёзное обвинение, по которому можно получить реальный срок лишения свободы. Поэтому лучше не доводить до такого исхода. Если возникли сложности с возвратом долга по расписке — не прячьтесь. Попробуйте мирно договориться с кредитором о рассрочке, ищите компромисс или обращайтесь за юридической помощью. Чем раньше вы начнёте действовать, тем меньше будет последствий.
Материалы по теме
Можно ли оспорить долговую расписку, если в ней были ошибки
Долговая расписка официально заверяет передачу денег в долг. С её помощью кредитор может вернуть средства через суд, если заёмщик отказывается платить. Но чтобы эта бумага имела юридическую силу, она должна быть правильно составлена.
На практике в расписках часто встречаются следующие неточности:
- Нет даты подписания. Без неё сложно определить, когда возник долг и когда его нужно вернуть.
- Разные суммы цифрами и прописью. Обычно суд ориентируется на сумму, написанную прописью.
- Нет паспортных данных или адреса сторон. В этом случае должник может утверждать, что это вообще не он брал деньги в долг. Доказать обратное будет сложно.
- Не указаны условия возврата. Без срока или процентов (если они есть) расписка может считаться неполной.
- Подпись без расшифровки или чужим почерком. Если подпись не соответствует почерку заёмщика, документ могут признать недействительным.
Если в расписке есть серьёзные ошибки, должник может попытаться оспорить её в суде. Согласно ст. 178 ГК РФ, если документ содержит ошибки, которые искажают суть обязательства (например, неправильная сумма долга), его могут признать недействительным.

Можно ли списать долг по расписке при банкротстве
Закон № 127-ФЗ даёт возможность списать почти все виды долгов, в том числе по распискам. Главное — правильно оформить процедуру и соблюсти все условия.
Важно, чтобы задолженность по расписке была:
- включена в список долгов, который подаётся вместе с заявлением о банкротстве;
- подтверждена документально, то есть у кредитора должен быть оригинал;
- не связана с обязательствами, которые не подлежат списанию (например, алименты, компенсации вреда здоровью и т. д.).
Главное — не скрывать ничего от суда и подойти к процессу ответственно. Если не знаете, с чего начать, лучше проконсультироваться с юристом.
Записывайтесь ко мне на бесплатную консультацию. Я расскажу подробнее, как будет проходить процедура и сколько времени она займёт. А моя команда сможет оперативно подготовить вместо вас весь необходимый пакет документов для подачи заявления в арбитражный суд.
Как проходит банкротство по расписке
Банкротство физических лиц проходит в судебном или внесудебном порядке — оба варианта позволяют избавиться от долга по расписке. Но у каждого из них есть свои особенности.
Судебное банкротство
Чтобы начать процедуру, нужно подать заявление в арбитражный суд. Вместе с ним прикладываются:
- список кредиторов с указанием сумм долга;
- перечень имущества (включая единственное жильё);
- документы, которые указывают на тяжёлое финансовое положение, справки о доходах, отсутствии работы и т. д.;
- копии паспорта, ИНН, СНИЛС, свидетельства о браке или разводе (если есть);
- копии документов на собственность.
Суд рассматривает заявление и назначает первое заседание. На нём будет выбрана кандидатура финансового управляющего (ФУ). Это специалист, который будет контролировать весь процесс. Также на этом заседании судья решает, какую процедуру применить: реструктуризацию задолженности или реализацию имущества.
Реструктуризация долгов
Этот путь возможен, только если у человека есть стабильный доход. По сути, его не признают банкротом и не будут забирать имущество. Но он будет обязан расплатиться со всеми кредиторами по новому графику, который утвердит суд. Срок — до 5 лет.
Такую процедуру назначают нечасто (порядка 11% случаев), потому что она редко подходит должникам. Ведь если бы у них были деньги, они бы просто платили. Но если нужно сохранить ценное имущество — это хороший вариант.
Реализация имущества
Эта процедура считается более распространённой. В этом случае человека сначала признают банкротом, а затем финансовый управляющий приступает к своей работе.
В ходе процедуры финансами банкрота распоряжается ФУ, соответственно, именно он и выплачивает прожиточный минимум. Также управляющий формирует конкурсную массу, продаёт имущество должника на аукционе и распределяет полученные деньги между кредиторами.
Оставшиеся задолженности, в том числе долг по расписке, аннулируются.
Реализация означает продажу имущества, но забирают не всё. Единственное жильё, а также некоторые другие предметы собственности защищены законом. Полный список указан в ст. 446 ГПК РФ.
Судебная процедура в среднем занимает от восьми до десяти месяцев. А если у банкрота нет имущества, за исключением единственного жилья, то весь процесс можно завершить за полгода.

Банкротство через МФЦ
Это упрощённый способ списать долги, в том числе по распискам. Но он доступен далеко не всем из-за строгих требований. Однако если вы подходите под условия, то процедура проходит быстро, бесплатно и без суда. Весь процесс занимает ровно 6 месяцев.
Есть два важных требования:
- сумма долгов от 25 000 до 1 000 000 рублей;
- закрыто исполнительное производство (ИП) у приставов по причине отсутствия имущества и доходов.
Есть исключения: пенсионеры, родители-одиночки и люди, у которых ИП длится более 7 лет, могут подать заявление с открытым производством.
Чтобы дело попало к приставам, кредиторы по распискам должны сначала обратиться в суд. Если они просто угрожают вам или передали долг коллекторам, это не считается основанием для банкротства через МФЦ.
Поэтому этот путь подходит не всем. Если ваш долг свыше миллиона или нет закрытого дела у приставов, списать задолженность можно только через судебное банкротство. Но это не страшно — просто чуть дольше и требует более тщательной подготовки. Для успешного результата нужно обратиться к грамотному юристу. Он подскажет, как правильно действовать, чтобы не навредить самому себе. Например, пытаться спрятать имущество — плохая идея. Финансовый управляющий всё равно выяснит, есть ли у вас машина, квартира, дача, счета или другие активы.
Приходите ко мне на бесплатную консультацию. Я помогу разобраться, как лучше подготовиться к процедуре, а также проанализирую уже проведённые сделки. Обращайтесь — всё подробно объясню!
Подведём итоги
- Если у вас есть долг по расписке, который вы не можете вернуть — не стоит паниковать. Закон даёт возможность списать такие задолженности через процедуру банкротства. Она также подходит для долгов по кредитам, займам, налогам и некоторым другим обязательствам. Причём все задолженности можно списать одновременно.
- Важно правильно выбрать способ — судебный или внесудебный — и подготовить нужные документы. Сделать это лучше с помощью юриста: так вы избежите ошибок и сэкономите время.
- Банкротство — не стыдно и не страшно. Это реальный выход из сложной ситуации. Хотите узнать, подходит ли вам эта процедура? Приходите ко мне на бесплатную консультацию — разберёмся вместе.
Вопрос — Ответ
Да. Если расписка составлена без ошибок, кредитор может пойти с заявлением в суд и добиться принудительного взыскания.
Если в документе есть серьёзные ошибки: нет подписи, даты, суммы долга, личных данных сторон. Также расписку можно обжаловать, если будет доказано, что она была написана под давлением или задним числом.
Да. Его можно полностью списать в процедуре банкротства наравне с кредитами, микрозаймами, налогами, штрафами и долгами за ЖКХ.
Источники
Нотариус по банкротству: кто это такой и какова его роль в деле по списанию долгов
25 июня, 2025
Недавно ко мне на консультацию пришла женщина, которая интересовалась, можно ли оформить процедуру банкротства физических лиц через нотариуса. Я решила посвятить этой теме отдельную статью. Когда долги накапливаются, а возможности расплатиться уже нет, люди ищут любые способы решения проблемы. А значит, могут запутаться, к кому и в каком случае обращаться.
Сразу скажу, что нотариус не проводит процедуру банкротства, но в отдельных случаях без него не обойтись. Например, если должник умер, а долги остались. Или если требуется заверить документы для подачи в суд. В этой статье я объясню, кто такой нотариус, когда и зачем он нужен при списании долгов.

Кто такой нотариус простыми словами
Прежде чем разбираться, как нотариус может помочь при банкротстве, нужно понять, кто он такой и зачем вообще к нему обращаются.
Многие из нас хотя бы раз в жизни сталкивались с этим специалистом — при оформлении доверенности, получении наследства или покупке квартиры. Но часто представление о его работе ограничивается лишь тем, что он «ставит печать» и «заверяет документы». На самом деле его роль куда важнее и глубже.
Нотариус — это юрист, у которого есть официальное право от имени государства подтверждать законность документов, сделок и юридических действий. Он не просто ставит подпись и печать — он проверяет, всё ли законно, все ли участники действуют добровольно, есть ли у них право на такие действия.
Нотариус может работать как в государственной нотариальной конторе, так и в частной практике. В обоих случаях его деятельность строго регулируется Законом об основах законодательства Российской Федерации о нотариате.
Главная задача этого юриста — обеспечить законность и защиту прав всех сторон, которые участвуют в какой-либо сделке или юридическом действии. Он выступает как независимый специалист, не принимающий чью-либо сторону.
В таблице ниже я перечислила основные функции нотариуса.
|
Функция |
В чём суть |
|
Удостоверение сделок |
Проверяет законность и подписывает важные договоры: купли-продажи, дарения и др. |
|
Оформление доверенностей |
Заверяет документы, которые дают другому человеку право действовать от вашего имени |
|
Заверение копий документов |
Сверяет копии с оригиналом и подтверждает их подлинность |
|
Подтверждение подлинности подписи |
Убеждается, что подпись поставил именно тот человек, который указан в документе |
|
Перевод и заверение документов |
Заверяет перевод документов на другие языки — важно для поездок за границу |
|
Оформление наследства |
Определяет, кто имеет право на наследство, оформляет нужные бумаги |
Нотариус всегда отвечает за свои действия. Если он допустит ошибку, это может привести к серьёзным последствиям — например, сделка окажется недействительной. Поэтому специалисты очень внимательно относятся к каждому документу.
Также этот юрист не имеет права принимать чью-либо сторону, обязан хранить нотариальную тайну и не разглашать информацию без согласия клиента. Если он нарушает закон или свои обязанности, может понести ответственность — от дисциплинарной до уголовной.
Можно ли оформить банкротство через нотариуса
Теперь вернёмся к вопросу, который мне задали на консультации. Короткий ответ — нет, полностью пройти процедуру банкротства через нотариуса нельзя. Но давайте разберёмся подробнее.
Распространённое заблуждение — нотариус может «оформить» процедуру списания долгов, как он оформляет, например, доверенности или наследство. На самом деле Закон № 127-ФЗ «О несостоятельности (банкротстве)» не даёт этому специалисту таких полномочий.
Сегодня в России есть два законных пути подать заявление о своей несостоятельности:
- Через арбитражный суд — основной и самый распространённый способ. Процесс идёт при участии финансового управляющего, назначаемого судьёй.
- Через МФЦ — упрощённая процедура, если у человека нет имущества, доходов (за некоторыми исключениями) и сумма долгов составляет от 25 000 до 1 000 000 рублей.
В обоих случаях нотариус не участвует в принятии решения о банкротстве и не оформляет саму процедуру.
Материалы по теме
Полномочия нотариуса в деле о банкротстве
Когда говорят о банкротстве физических лиц, обычно вспоминают должника, финансового управляющего и кредиторов — основных участников процесса. А вот нотариус в этом деле играет роль второстепенную. Но иногда его участие становится необходимым и даже помогает упростить процедуру.
Полномочия этого специалиста в деле о несостоятельности можно условно разделить на четыре основных категории:
- банкротом признан умерший гражданин;
- банкрот должен принять наследство;
- необходимо уведомить организации о предстоящем банкротстве;
- нужно оформить доверенность на представителя для участия в процессе.
Полностью пройти процедуру банкротства через нотариуса нельзя — его роль в этом деле всегда вспомогательная.
Для успешного прохождения процедуры советую обращаться к опытным юристам, которые знают все нюансы закона и помогут избежать ошибок. Например, ко мне — консультация бесплатная. На ней я подробно расскажу, как всё проходит, сколько это стоит и какие долги можно списать.
Что делает нотариус в деле о банкротстве умершего
Самая известная роль нотариуса — оформление наследства. Если должник-банкрот умирает, начинается наследственное дело, и тут этот специалист становится важным участником.
Согласно закону № 127-ФЗ, банкротство может быть инициировано и в отношении умершего человека. Заявление могут подать кредиторы, налоговые органы или сами наследники.
Когда нотариус открывает наследственное дело, он обязательно проверяет на сайте «Федресурс», есть ли информация о банкротстве умершего. Согласно ст. 63.1 Закона об основах законодательства РФ о нотариате, если дело о несостоятельности уже заведено, он подключается к процессу. Нотариус участвует в нём до истечения шестимесячного срока для принятия наследства.

Его основные задачи в это время:
- подать заявление о применении процедуры несостоятельности к умершему должнику;
- если ещё при жизни должника была назначена процедура реструктуризации задолженности, уведомить о необходимости сменить процедуру, перейти к продаже имущества;
- передать финансовому управляющему данные об имуществе умершего, чтобы тот мог включить его в конкурсную массу и продать на аукционе.
Нотариус при этом обязан сохранять нейтралитет — он не может принимать сторону кредиторов или наследников.
Роль нотариуса при банкротстве с наследством
Во время банкротства имущество гражданина (кроме единственного жилья и некоторых других объектов, перечисленных в ст. 446 ГПК РФ) продаётся для погашения долгов. Но если банкрот получает наследство в этот момент, ситуация меняется.
По закону в этом случае нужно обязательно обратиться к нотариусу. Тот уведомляет финуправляющего о новом имуществе, чтобы тот добавил его в конкурсную массу.
Почему это важно? Если не сообщить о наследстве, должник может попытаться оставить его себе, обманув кредиторов. Иногда банкроты отказываются от наследства в пользу других претендентов, чтобы собственность осталась в семье.
Зачем банкроту обращаться к нотариусу
Когда человек сталкивается с процедурой банкротства, кажется, что нотариус — это кто-то «со стороны», что его участие не особо нужно. Однако на практике этот специалист может оказаться очень полезным помощником, особенно в тех ситуациях, когда нужно сэкономить время, сделать всё по закону и избежать ошибок.
Разберёмся, зачем должнику может понадобиться этот специалист в процессе банкротства.
Оформление доверенности на представителя
Не каждый человек хочет или может лично участвовать в процессе списания долгов. Кому-то тяжело разбираться в документах, кто-то живёт далеко, кому-то просто неудобно тратить время на походы по инстанциям.
В таких случаях можно оформить доверенность на другого человека — например, на юриста, родственника или представителя. Для этого нужно обратиться к нотариусу. Он проверит документы, убедится в дееспособности сторон и оформит доверенность правильно и официально. Это удобно и безопасно: представитель сможет действовать от вашего имени, а вы сэкономите массу времени.
Если должник — индивидуальный предприниматель
Если человек имеет статус ИП, то перед подачей заявления о несостоятельности он обязан заранее опубликовать уведомление о своём намерении обратиться в суд. Это требование прописано в Законе № 127-ФЗ.
Публикация делается на специальном сайте — Федресурс. Но самостоятельно разместить информацию там не получится: нужно иметь усиленную квалифицированную электронную подпись (УКЭП), а доступ к Федресурсу есть у ограниченного круга лиц, в том числе у нотариусов.
Как это происходит:
- Вы приходите в нотариальную контору.
- Подаёте заявление и текст публикации.
- Нотариус размещает информацию на Федресурсе через свой личный кабинет.
- Вы получаете квитанцию на оплату.
- После оплаты уведомление появляется в реестре.
- Нотариус выдаёт свидетельство о публикации.
Всё делается официально. И это обязательный шаг для ИП перед началом процедуры.

Нотариальная исполнительная надпись при банкротстве
Когда человек или организация не может расплатиться по долгам и подаёт на банкротство, кредиторы стараются как можно быстрее вернуть хотя бы часть своих денег. Но судебная процедура может занять время — в среднем от 30 до 40 дней только на то, чтобы дело приняли к рассмотрению.
В таких случаях кредитору может пригодиться исполнительная надпись нотариуса. Он ставит её на договоре или другом документе, подтверждающем долг. С ней кредитор может сразу обратиться к судебным приставам и начать взыскание — без подачи иска и ожидания суда.
Она работает не всегда. Чтобы её применить:
- Договор должен содержать условие о возможности взыскания долга через нотариуса. То есть стороны заранее согласились, что в случае просрочки долга кредитор сможет пойти к этому специалисту, а не в суд.
- Должна быть просрочка, но не больше чем на два года. Если прошло больше времени, нотариус откажет.
- Нужно заранее уведомить должника. За 14 дней до обращения к нотариусу кредитор обязан направить письменное уведомление должнику — например, письмо с уведомлением.
- Задолженность должна быть бесспорной. То есть без споров о сумме долга, неясностей по условиям договора и т. д. Если между сторонами есть конфликт — только суд.
- Кредитор также должен представить оригиналы документов. Договор, расчёты, уведомление должника и другие необходимые бумаги.
Если должник уже подал на банкротство, но решение суда ещё не принято, кредитор может успеть воспользоваться исполнительной надписью. Например, если на счёте должника ещё остались деньги, то их можно списать по исполнительной надписи до того, как имущество и средства будут переданы под контроль финансового управляющего.
Но после признания должника банкротом такие действия уже невозможны. Все требования кредиторов рассматриваются только через процедуру банкротства и по правилам, установленным судом.
Если у вас остались вопросы по поводу банкротства или нужна помощь — я провожу бесплатные консультации. Расскажу, как пройти процедуру, какие документы нужны и сколько это стоит. Напишите или позвоните мне — буду рада помочь. А моя команда сможет подготовить полный пакет документов для подачи заявления в кратчайшие сроки.
Подведём итоги
- Нотариус не занимается банкротством напрямую. Он не ведёт дело, не управляет имуществом и не взаимодействует с кредиторами. Его роль — вспомогательная.
- Он может заверить подписи, оформить доверенность или разместить сообщение о намерении подать на банкротство на Федресурсе.
- Сама процедура оформляется только через суд или МФЦ, а не через нотариуса. Если вы планируете начать эту процедуру, обращайтесь ко мне — это сэкономит вам время, деньги и нервы.
Вопрос — ответ
Да, можно. Доверенность часто выдают представителю для участия в деле — её оформляет нотариус.
Да, заявление может подать представитель по нотариальной доверенности.
Нет, этот специалист не проводит процедуру банкротства. Списать долги можно только через суд или МФЦ.
Источники
- Закон о банкротстве
- Закон об основах законодательства РФ о нотариате
- Гражданский процессуальный кодекс
Что делать, если долг попал в отдел взыскания ВТБ: 2 законных варианта
23 июня, 2025
Если человек оформляет кредит, вряд ли он рассчитывает его не возвращать. Но бывают ситуации, которые по объективным причинам не дают это сделать: болезнь, развод, потеря работы.
Когда с даты внесения платежа проходит месяц или два, добродушный голос менеджера банка в трубке сменяется на более жёсткий и требовательный — сотрудника по работе с должниками. Такие специалисты есть в каждом банке, и ВТБ не исключение. Как работает отдел взыскания задолженности ВТБ — расскажу в этой статье.

Когда долг попадает в отдел взыскания ВТБ
Банк, как и другие кредитные организации, получает прибыль за счёт кредитования. Невозврат долгов может привести к значительным потерям для бизнеса. Поэтому в ВТБ создан специальный отдел, который выстраивает работу с просроченными задолженностями.
Воздействие на ранних этапах просрочки
В случае, если заёмщик не успевает погасить платёж по кредиту в установленный срок, банк ВТБ принимает меры.
Всё начинается с напоминания о просрочке. Обычно это происходит через телефонные звонки или СМС. В них банк информирует заёмщика о том, что срок платежа истёк, стоит поторопиться с оплатой.

Если же заёмщик никак не реагирует на такие напоминания и не погашает долг, ВТБ передаёт дело в руки отдела взыскания задолженностей. Специализация этих работников — «проблемные» долги.
Просрочка более одного месяца
Служба взыскания задолженности ВТБ использует разные приёмы для работы с должниками:
- телефонные переговоры;
- отправка писем и СМС с напоминаниями;
- разработка индивидуальных планов погашения задолженности.
При взаимодействии с должниками специалисты банка стараются выяснить причины просрочки. Если у человека объективные финансовые проблемы, они предлагают пути решения. Можно договориться о реструктуризации или кредитных каникулах.
Путь к коллекторам или в суд
Если всё же заёмщик не реагирует на попытки разобраться с задолженностью и её сумма продолжает расти, банк может передать долг коллекторам. Обычно это происходит, когда просрочка превышает несколько месяцев, а переговоры с должником не дали результатов.
К сожалению, в таком случае руку помощи заёмщику уже, скорее всего, не протянут. Тогда процесс погашения долга становится более жёстким.
Банк также может обратиться в суд, если задолженность достигает значительных размеров, а заёмщик полностью игнорирует попытки разрешить ситуацию. ВТБ подаст заявление о взыскании по исполнительному листу в суд, а затем обратится к приставам. Они могут арестовать имущество, запретить выезд за границу и заблокировать счета.
На тело долга начисляют штрафы и пени, что увеличивает его общую сумму. Просрочка платежа может негативно сказаться на кредитной истории заёмщика, что в будущем усложнит получение займов. Банк также может отклонить заявки на новые кредиты, если у заёмщика есть просроченная задолженность.
Важно помнить, что взаимодействие с банком должно быть активным, особенно в случае возникновения финансовых трудностей. Лучше заранее сообщить о проблемах и попытаться договориться о погашении долга, чем допускать его накопление.
Если же невозможно договориться с банком, а платить заём объективно нечем — задумайтесь о банкротстве. Лучше обратиться в суд раньше, чем это сделает банк, и вам придётся играть по его правилам. Чтобы подготовиться к процессу и избежать рисков и неприятных последствий, приходите на мою бесплатную консультацию. На ней мы разберём, какие выгоды от процедуры вы сможете получить.
Материалы по теме
Типы санкций банка по длительности неуплаты
Задолженность попадает в отдел взыскания ВТБ не с первого дня задержки платежа. Если человек просто забыл заплатить или перевод средств задержался по независимым причинам, заёмщика никто наказывать не будет.
Бывает и так, что человек оплатил долг через СБП из через другой банк, но в системе случился сбой, поэтому деньги пришли чуть позднее. В таких случаях обычно никаких санкций не налагают.
|
Вид просрочки |
Длительность |
Причина |
Что делает ВТБ |
|
Техническая |
До трёх дней |
Нарушения в работе платёжных систем |
Отправляет уведомление в приложении или по номеру телефона |
|
Краткосрочная |
От трёх дней до двух недель |
Увольнение, больничный, задержка зарплаты |
Может начислять пени — 0,1% за каждый день неуплаты. Отдел взыскания ВТБ звонит и отправляет письма |
|
Среднесрочная |
От одного до трёх месяцев |
Длительная неплатёжеспособность, потеря работы |
ВТБ обращается в суд для взыскания по исполнительному листу либо к коллекторам — ими чаще всего становятся «ВТБ ДЦ» и «АБК» |
|
Долгосрочная |
Более трёх месяцев |
Неспособность должника оплатить кредит |
Может подать в суд для признания должника банкротом или взыскания долга |
|
Безнадёжная |
Более года |
Смерть должника при отсутствии наследников, выезд из страны |
Долг могут списать по сроку исковой давности (3 года) |
Отдел взыскания ВТБ имеет право навестить должника лично. Однако, судя по отзывам, сотрудники работают только онлайн и не выезжают к неплательщикам на дом.
Даже незначительная техническая просрочка способна оказать серьёзное влияние на вашу кредитную историю. Если задержка оплаты произошла по причинам, не зависящим от вас, лучше открыто обсудить проблему с банком. Это защитит вашу репутацию как надёжного заёмщика и сохранит дальнейшие возможности для получения кредитов на выгодных условиях.
Учтите, что банки ценят проактивный подход к решению проблем, и ваше желание разобраться в ситуации может сыграть ключевую роль в их решении. Кредитная история — это не просто набор цифр, а ваша финансовая биография, о которой стоит заботиться самостоятельно.
Как связаться с отделом взыскания ВТБ
Если вы оказались в сложной финансовой ситуации и хотите связаться с отделом взыскания банка ВТБ, можно воспользоваться доступными каналами связи.
Вы можете использовать федеральный номер телефона, который работает круглосуточно, включая выходные и праздничные дни. Позвоните по номеру 8 (800) 100-24-24, чтобы задать вопросы и получить оперативную помощь от специалистов. Это особенно важно, если вам нужно узнать размер долга или сообщить о трудностях с предстоящими платежами.

Кроме того, существует возможность быстро и удобно воспользоваться онлайн-сервисами банка — «ВТБ Онлайн». Приложение позволяет в любое время проверить состояние вашего счёта, получить актуальную информацию о задолженности и обсудить условия погашения долга.

Если вам требуется личное общение, вы можете посетить отделение ВТБ. Не забудьте взять с собой паспорт. Все адреса офисов можно найти на официальном сайте банка.

Банк заинтересован в поиске компромиссных решений с заёмщиками и не стремится идти на крайние меры. В большинстве случаев банк предпочтёт разработать индивидуальный график погашения долга, даже если это будет рассрочка.
Договориться гораздо выгоднее, чем начать долгосрочные и дорогостоящие судебные разбирательства, особенно если кредит оформлен на небольшую сумму. Продавать просроченные кредиты коллекторам не всегда выгодно для банка: проблемные долги выкупают по заниженным ценам.
Взыскание долгов может негативно сказаться на вашей жизни и финансовом благополучии. Однако существуют способы решения этой ситуации. Один из лучших — процедура банкротства, которая может помочь вам законно избавиться от долгов.
Если вам нужны рекомендации по процедуре, я приглашаю вас на бесплатную юридическую консультацию. Помогу вам оценить ситуацию и возможные риски при списании долгов. Совет опытного финансового управляющего точно не будет лишним.
Какую максимальную неустойку вам может начислить ВТБ
Штрафы за просрочку по кредиту в ВТБ банке регулируются Федеральным законом № 353. Этот закон устанавливает, что неустойка не может превышать 130% от основного долга — суммы кредита, которую банк изначально выдал заёмщику.
Рассмотрим на примере. В 2024 году Пётр С. взял кредит на 18 месяцев на сумму 100 тыс. руб. под 38% годовых. За десять месяцев он не внёс ни одного платежа.
Согласно закону, максимальная сумма, которую банк может взыскать с Петра, — 230 тыс. руб. Она включает основную задолженность в 100 тыс. руб. и неустойку, которая не должна превышать 130 тыс. руб.
Важно отметить, что ограничение в 1,3 раза применяется только к кредитам, оформленным после 1 июля 2023 года.
Для кредитов, выданных до этой даты, действуют другие лимиты неустойки, которые варьируются в зависимости от времени оформления договора:
- До 28 января 2019 года — лимит неустойки составляет 300% от основного долга.
- С 28 января по 1 июля 2019 года — 250%.
- С 1 июля 2019 по 1 января 2020 года — 200%.
- С 1 января 2020 года — 150%.
- С 1 июля 2023 года — 130%.
Как только неустойка достигает установленного лимита, она больше не увеличивается.
Процентная ставка по неустойке также регулируется. Для кредитов, выданных после 1 июля 2023 года, она не может превышать 0,8% в день или 292% в год. Для займов, оформленных до 28 января 2019 года, ставка составляет 1,5% в день, а с 1 июля 2019 года — 1% в день.
Если банк назначает проценты, превышающие законный лимит, заёмщик имеет право обратиться в суд, где неустойка может быть частично или полностью списана.
ВТБ банк начисляет неустойку только на непогашенную часть основного долга, а не на всю сумму кредита.
ВТБ банк может забыть про долг?
Законодательство предоставляет определённые механизмы, позволяющие заёмщикам в некоторых случаях избежать уплаты долгов по кредитам. Давайте рассмотрим их более подробно, чтобы понять, как действовать в сложных финансовых ситуациях.
Согласно ст. 196 ГК РФ, срок исковой давности составляет три года. Отсчёт начинается с момента первой просрочки по кредиту — когда заёмщик не выполнил свои обязательства по платежу в установленный договором срок. Если кредит был оформлен с одним платежом в конкретную дату, именно с этой даты начинается отсчёт срока исковой давности.

По истечении трёх лет, если кредитор не обратился в суд для взыскания долга, он теряет право на судебную защиту своих интересов.
Согласно ст. 201 ГК РФ, коллекторы также не имеют права взыскивать долг, срок исковой давности которого истёк. Перепродажа задолженности третьей стороне не означает аннулирования просрочки. Долг остаётся действительным, но способы его взыскания становятся ограниченными.

Что делать с долгами в ВТБ банке
Обмануть банк и избежать уплаты долга вряд ли удастся. Финансовые учреждения имеют большой опыт работы на рынке и активно внедряют механизмы для поиска недобросовестных должников.
Вместо попыток обмана лучшим вариантом будет начать переговоры с банком. Существуют легальные методы для облегчения долгового бремени.
Реструктуризация долга
Одним из предложенных вариантов может быть запрос на реструктуризацию кредита. Реструктуризация позволяет заёмщику изменить условия кредитного договора, включая процентную ставку, сумму платежа или срок погашения. Это может стать отличным выходом для тех, кто временно испытывает финансовые трудности и желает продолжать выполнять свои обязательства.
Рефинансирование
Ещё одним вариантом является рефинансирование кредита. Этот процесс подразумевает получение нового займа на более выгодных условиях для погашения существующей задолженности. Это может включать более низкую процентную ставку или увеличение срока кредита.
Отсрочка
При временной утрате платёжеспособности можно рассмотреть вариант кредитных каникул. Они позволяют приостановить или уменьшить платежи по кредиту на определённый период (до 6 месяцев). Так заёмщик может восстановить финансовую стабильность без штрафов и ухудшения кредитной истории.
Поддержка от страховой компании
Кроме того, если заёмщик приобрёл страховку при оформлении кредита, он имеет право обратиться в страховую компанию, чтобы погасить долг за счёт страховых выплат. Это может быть особенно актуально в случаях, когда заёмщик столкнулся с непредвиденными обстоятельствами, такими как потеря трудоспособности или другие форс-мажорные ситуации.
Банкротство
Если все перечисленные методы для вас неэффективны, можно рассмотреть возможность объявления себя банкротом. Признаки, указывающие на необходимость обращения к процедуре банкротства:
- нарастание просроченной задолженности за счёт штрафов и пеней;
- ситуации, когда заёмщик объективно не может погасить долги;
- размер долга больше стоимости имущества.
Банкротство можно пройти, даже если отдел взыскания ВТБ получил исполнительные лист в суде и с вами начали работать приставы. Их действия прекратятся сразу после возбуждения дела. Остальные способы будут уже недоступны, если просрочка слишком большая, а средств у неплательщика нет.
Банкротство особенно эффективно в ситуациях, когда продолжение выплаты долгосрочных обязательств становится невозможным.
Лучше всего в первую очередь обратиться за консультацией, чтобы объективно оценить вашу ситуацию. Я проведу её бесплатно и дам рекомендации относительно дальнейших действий, включая необходимость банкротства.
Подведём итоги
- Отдел взыскания ВТБ общается с должниками онлайн и обычно не выезжает на встречи.
- С отделом взыскания можно пообщаться по телефону, через приложение и в офисе.
- Если просрочка небольшая, можно договориться о кредитных каникулах или реструктуризации долга.
- В случае просрочки ВТБ начисляет пени в размере 0,1% за каждый день неуплаты.
- Банк начисляет неустойку не на всю сумму долга, а на остаток по кредиту.
- Списать долг и неустойку можно через банкротство физлиц.
Образцы документов
Вопрос — Ответ
Длительность выплат увеличивается в обоих случаях. При реструктуризации должник продолжает платить без пауз, но меньшими суммами. При отсрочке он временно освобождается от уплаты, на этот же срок продлевается срок кредита.
Нет, суд может только снизить сумму штрафов. Основную сумму займа нужно будет заплатить.
Отсчитайте от первого дня просрочки три года. После этой даты взыскать ваш долг нельзя. Однако если заявление в суд будет подано раньше, его придётся заплатить с учётом неустойки.