
Посты по тэгу: Банкротство
Договор аренды при банкротстве: как сдавать или снимать квартиру во время процедуры
1 апреля, 2025
Согласно ст. 446 ГПК РФ, при банкротстве должник может сохранить личные вещи, одежду, мебель, бытовую технику и предметы, необходимые ему для работы, если их стоимость менее 10 000 рублей. Но самое главное – его единственное жильё не попадёт в конкурсную массу.
Но что делать, если у вас есть несколько квартир или домов, часть из которых вы сдаёте? Их выставят на продажу, чтобы расплатиться с кредиторами? А как быть с квартирантами, которые живут в этих квартирах?
Не легче ситуация и для банкротов, которые снимают жильё, ведь не у всех должников есть собственный дом. В процессе банкротства финансовый управляющий забирает часть доходов. Откуда брать деньги на оплату аренды и счетов за квартиру?
Давайте подробно разберём, что происходит с договором аренды при банкротстве арендатора или арендодателя.
Что будет при банкротстве арендодателя
Чтобы разобраться в этом вопросе, представим типичную ситуацию. У Дениса в собственности две квартиры: в одной он живёт сам, а другую сдаёт студентам. У Дениса есть хорошая работа, да и деньги от аренды, поэтому он решается на крупную покупку в кредит. Вскоре берёт ещё один кредит, потому что спокойно может покрывать его со своих доходов.
Но потом теряет работу. Начинаются просрочки. Из-за высоких процентов и штрафов быстро накапливается задолженность в 800 тыс. рублей. Взвесив все за и против, он решает подать на банкротство. Но возникает вопрос: что делать со второй квартирой?
У Дениса есть два варианта:
- Расторгнуть договор аренды и вернуть арендаторам деньги, которые они уже оплатили. В этом случае его квартиру придётся продать, чтобы расплатиться с долгами перед кредиторами. Оставшиеся деньги с продажи квартиры ему вернут.
- Попросить суд о реструктуризации задолженности и продолжить сдавать квартиру, используя арендные платежи для погашения долгов.
Если он выберет первый вариант, то после продажи квартиры у него останется только часть её стоимости, так как 800 тыс. рублей уйдёт кредиторам.
А чтобы выбрать второй вариант, Денису нужно будет доказать в суде, что сдавать квартиру выгоднее, чем её продавать. Он должен обратиться к своему финансовому управляющему (ФУ) с подробным планом, который покажет, сколько денег он зарабатывает на аренде. Для этого Денис должен приложить доказательства: договор аренды, платёжки, выписки со счёта и так далее.
Если суд согласится, то почти вся сумма арендных платежей пойдёт на погашение долгов. Но Денису на жизнь останется прожиточный минимум.
Сохранить вторую квартиру можно, даже если на момент банкротства её никто не снимает. В таком случае события будут развиваться следующим образом:
- финансовый управляющий оценит, что выгоднее: продать недвижимость или сдавать её в аренду;
- ФУ разместит объявление на специализированной площадке, соберёт предложения от потенциальных арендаторов, выберет наиболее подходящего и заключит с ним договор аренды;
- деньги, поступающие от арендатора, будут направляться в конкурсную массу, за исключением прожиточного минимума, который остаётся банкроту.
Составить ходатайство в суд и собрать необходимые документы может быть сложно для человека, незнакомого с юриспруденцией. В таких ситуациях лучше доверить эти задачи профессионалам – юристам, которые знают все нюансы. Я готова помочь вам с решением всех вопросов, связанных с банкротством арендодателя, а моя команда подготовит для вас все бумаги и заявление в кратчайшие сроки. Обращайтесь!
Можно ли сдавать залоговое жильё
Теперь рассмотрим вариант, когда у банкрота есть квартира в ипотеке. Обычно её нельзя сдавать без разрешения банка, так как залоговое жильё имеет особый статус. Банк может забрать квартиру, чтобы покрыть задолженность. Однако в 2024 году был принят Закон №298-ФЗ, который позволяет сохранить единственное жильё в залоге в двух случаях:
- если должник полностью погасит ипотеку за счёт средств третьего лица;
- заёмщик заключит отдельное мировое соглашение с банком по выплате долга, чтобы он вышел из реестра кредиторов.
Однако, если банкрот сдаёт своё жильё в ипотеке, а сам живёт, например, у родителей, то его квартира может потерять статус единственной. Ведь главное условие сохранения ипотечного жилья в том, что должник должен проживать в нём. А если он сдаёт квартиру, кредиторы могут включить её в конкурсную массу. В таком случае действуем по плану, описанному выше: доказываем, что выгоднее сдавать квартиру, чем продавать её, и добиваемся реструктуризации.
Важно! Сдавать свою квартиру «по-тихому», без ведома финансового управляющего очень рискованно. Если афера будет раскрыта, то банкрот может потерять своё право на списание долгов.
Материалы по теме
Риски сдачи жилья в аренду в процессе банкротства
Итак, мы выяснили, что при банкротстве можно сдавать жильё в аренду. Но всё-таки это не так просто, так как в процессе могут возникнуть различные риски. Вот самые распространённые из них:
- финансовый управляющий может сдавать жильё в аренду по цене ниже рыночной, что затянет процесс банкротства;
- управляющий может решить, что аренда не покроет долгов, и, что проще продать жильё, чем продолжать его сдавать.
Чтобы избежать проблем, внимательно следите за процессом и выбирайте надёжного ФУ заранее. Если не повезло со специалистом, вы можете оспаривать его действия в суде.
Исключить такие неприятные последствия можно, если обратиться к юристам за консультацией ещё во время планирования процедуры. У надёжных компаний по банкротству всегда есть грамотные ФУ на примете, которых они могут вам посоветовать.
Как расторгнуть договор аренды
Если выплатить долги за счёт сдачи квартиры в аренду не получится, её придётся продать. Процесс расторжения договора аренды проходит несколько этапов:
Шаг 1. Подайте заявление о банкротстве
Нужно подать в арбитражный суд по месту жительства заявление, полный пакет документов и ходатайство о введении процедуры реализации имущества.
Шаг 2. Уведомите арендаторов
Расскажите вашим квартиросъёмщикам о том, что вы вынуждены расторгнуть договор аренды из-за своего банкротства.
Шаг 3. Расторгните договор аренды
После получения уведомления арендаторы должны в установленный срок покинуть помещение. Проверьте, чтобы они вернули его в хорошем состоянии. Как только имущество будет возвращено, договор аренды считается аннулированным.
Что будет при банкротстве арендатора
Теперь разберём другую ситуацию – когда банкрот сам снимает квартиру. В процессе банкротства контроль за финансами должника осуществляет финуправляющий. Все доходы, которые получает гражданин, направляются в конкурсную массу. Из них ФУ выделяет на жизнь средства в размере прожиточного минимума. Но этих денег не всегда достаточно для покрытия всех расходов. Как должнику оплачивать аренду и коммунальные услуги?
Представим ситуацию: Алёна снимает квартиру в Санкт-Петербурге за 50 000 рублей в месяц. Прожиточный минимум в городе на 2025 год составляет 21 069 рублей, что составляет менее половины от стоимости аренды. Кроме того, Алёне необходимо будет покупать продукты и оплачивать коммунальные услуги. Так откуда ей взять на это деньги?
Чтобы решить эту проблему, Алёна может обратиться к финансовому управляющему с просьбой увеличить свою долю средств из конкурсной массы. Это значит, что ей могут выделить сумму, достаточную для оплаты аренды жилья и коммуналки.
Как получить деньги на аренду
Чтобы добиться увеличения прожиточного минимума в процессе банкротства, следуйте этим шагам:
Шаг 1. Подготовьте заявление
Составьте заявление о повышении прожиточного минимума. Укажите причины – необходимость оплачивать аренду жилья. В заявлении пропишите свои данные, адрес арендуемой квартиры и обоснуйте необходимость повышения уровня ПМ.
Шаг 2. Соберите необходимые документы
Вам понадобятся:
- Копия паспорта. Убедитесь, что у вас есть прописка или временная регистрация в арендованном жилье.
- Выписка из ЕГРН. Она подтверждает отсутствие недвижимости в вашей собственности.
- Договор аренды, который вы подписали с арендодателем.
- Квитанции об оплате ЖКХ за последние несколько месяцев.
- Выписка из домовой книги. Там указаны все жильцы квартиры.
- Подтверждение оплаты аренды. Убедитесь, что у вас есть расписка арендодателя о получении денег или иные тому доказательства.
Шаг 3. Подайте заявление
Передайте все собранные документы финансовому управляющему. Убедитесь, что они правильно оформлены и подписаны.
Шаг 4. Ожидайте решения
Вам пришлют уведомление о том, одобрено ли ваше заявление о повышении прожиточного минимума.
Шаг 5. Получите увеличенный прожиточный минимум
Если ваше заявление будет одобрено, вы получите средства на оплату аренды. Важно использовать эти деньги строго на оплату жилья и коммунальных услуг.
Важный момент! Если у должника есть супруг, то средства на аренду жилья выделят только в размере половины от полной стоимости аренды. Например, если арендная плата составляет 40 000 рублей, банкроту предоставят только 20 000 рублей на её оплату. Вторую половину нужно будет покрывать за счёт средств супруга.
Что влияет на решение: судебная практика
Суд принимает решение по каждому делу индивидуально. Он должен найти баланс между правами должника и интересами кредиторов. С одной стороны, человек не должен быть лишен нормальных условий жизни, с другой – кредиторы имеют право на возврат своих средств. Поэтому суд учитывает несколько факторов:
- наличие собственности;
- регистрация по месту жительства в арендуемой квартире;
- стоимость аренды.
В зависимости от этих факторов суд может принять одно из трёх решений:
- Выделение средств на аренду. Суд может одобрить выделение денег на оплату аренды, если у должника нет собственного жилья. Однако для этого необходимо предоставить убедительные аргументы.
- Отказ в выделении средств. Если у должника есть собственная недвижимость или он не живёт по месту прописки, суд может отказать в выделении средств на аренду. Важно доказать, что проживание в зарегистрированном жилье невозможно по объективным причинам (например, если квартира принадлежит родственникам).
- Отказ на основании прожиточного минимума. Суд может решить, что расходы на аренду уже включены в прожиточный минимум должника. В этом случае оспорить решение будет сложно.
Чтобы увеличить шансы на положительное решение суда, необходимо тщательно подготовиться. Соберите документы, подтверждающие вашу ситуацию (договор аренды, справки о доходах и расходах) и подготовьте аргументы о том, почему вам необходимо продолжать арендовать жильё.
А лучше всего обратиться к специалисту, который поможет вам правильно оформить все документы. Записывайтесь ко мне на бесплатную консультацию. Неважно, сдаёте ли вы жильё и собираетесь проходить банкротство, или, наоборот, хотите списать долги и живёте на съёмной квартире. Я отвечу на все ваши вопросы и расскажу, как сохранить недвижимость или получить дополнительные средства без лишних заморочек.
Подведём итоги
- Сдача или аренда недвижимости во время банкротства сопряжена с определёнными рисками для обеих сторон – как арендатор, так и арендодатель могут лишиться жилья.
- Согласно ст. 446 ГПК РФ, должник имеет право сохранить единственное жильё. Если банкрот сдаёт в аренду второй объект недвижимости, то в процессе списания долгов он может расторгнуть договор, и жильё будет включено в конкурсную массу для продажи. Также возможно добиться реструктуризации задолженности, если долги можно будет погасить за счёт сдачи квартиры в аренду. Все действия необходимо согласовывать с финансовым управляющим и кредиторами.
- Если банкротом является арендатор, он может подать заявление о повышении прожиточного минимума для покрытия расходов на аренду.
Вопрос-ответ
Да, можно, если заключение договора происходит под контролем финансового управляющего.
Во время банкротства необязательно расторгать договор аренды, если удастся договориться с кредиторами о том, что за счёт средств, получаемых от сдачи квартиры, можно выплатить долги.
Банкрот может снимать квартиру, если у него нет собственного жилья. В таком случае он даже может добиться увеличения прожиточного минимума для оплаты аренды.
Источники
Пенсия при банкротстве физического лица: получится ли её сохранить
31 марта, 2025
По данным СФР, средний размер пенсии по стране в 2025 году составляет 20,8 тыс. рублей для работающих пенсионеров и 23,8 тыс. рублей для неработающих. Этих денег едва ли хватает для комфортной жизни, особенно в условиях, когда цены на товары и услуги постоянно растут. Поэтому многие пожилые люди вынуждены обращаться в банки и МФО, чтобы свести концы с концами. Иногда старики берут кредиты для детей, но не все из них помогают пожилым родителям их выплатить. А те, кто не может справиться с долгами, рано или поздно задумываются о банкротстве.
Любой гражданин России, в том числе пенсионер, может пройти процедуру признания несостоятельности и избавиться от задолженностей. Но многие пожилые люди не делают этого, так как боятся, что в процессе потеряют свою пенсию – единственный источник дохода. Но действительно ли это так? Давайте выясним, удерживают ли пенсию при банкротстве, и что нужно сделать, чтобы сохранить её полностью.
Особенности банкротства пенсионеров
Далеко не у всех пожилых людей высокий уровень финансовой грамотности. Часто они берут кредиты под высокие проценты, не понимая всех условий и не вчитываясь в мелкий шрифт договора. Когда приходит время возвращать деньги, пенсионеры оказываются в сложной ситуации. Чтобы расплатиться с долгам, они иначинают отдавать свои последние сбережения, занимать у соседей, а также берут ещё микрокредиты. И в итоге оказываются в долговой яме.
К счастью, существует законная возможность для пенсионеров избавиться от долгов – банкротство.
Когда пенсионер может подать на банкротство
У пенсионеров есть два способа подать на банкротство: через суд или через многофункциональный центр (МФЦ):
- Судебное банкротство. Если у пенсионера есть долги более 300 000 рублей и он понимает, что не сможет их погасить, он может обратиться в суд. Процедуру может инициировать сам должник или его кредиторы, если задолженность превысила 500 000 руб. Если пенсионер сам подаёт заявление, он может выбрать СРО арбитражного управляющего, который будет вести его дело. Это важно, так как от этого специалиста зависит исход и длительность процедуры.
- Внесудебное банкротство. Эта процедура доступна при долгах от 25 000 до 1 000 000 рублей. Она бесплатная и занимает ровно шесть месяцев. Главное условие – отсутствие дохода и закрытое исполнительное производство. Однако для пенсионеров эти правила не работают: они могут подать заявление в МФЦ, если их пенсия или пособие являются единственным источником дохода, исполнительное производство продолжается более года, и у них отсутствует имущество.
Однако внесудебное банкротство имеет свои недостатки. Во-первых, вам спишут только те долги, которые вы укажете в заявлении. Если вы что-то забудете, придется платить после завершения процедуры. Во-вторых, заявление вы заполняете сами, и даже малейшая ошибка может привести к отказу в списании долгов и ухудшению ситуации.
В-третьих, внесудебное банкротство невозможно, если общая сумма ваших долгов превышает установленные лимиты. Также эта процедура не защищает от действий кредиторов, что может привести к дополнительным проблемам.
Этапы судебного банкротства
Банкротство пенсионеров ничем не отличается от признания несостоятельности трудоспособных граждан. Процедура состоит из нескольких этапов:
- сбор документов, подтверждающих долги и финансовое положение;
- подача заявления в арбитражный суд по месту регистрации;
- первое заседание суда, где назначается реструктуризация долга или реализация имущества;
- финальное судебное заседание и завершение процедуры и списание долгов.
Каждый этап важен, и я готова помочь на любом из них. Если вы не знаете, как поступить, звоните, и я дам полезные советы. Не волнуйтесь, вы не одиноки в этом процессе – мы вместе сможем найти выход из сложной ситуации.
Преимущества банкротства для пенсионеров
Банкротство – это не просто способ избавиться от долгов, это шанс на новую жизнь, свободную от финансовых забот. Для пенсионеров, оказавшихся в трудной ситуации, процесс банкротства может стать настоящим спасением.
Преимущества банкротства:
- вы избавитесь от большинства долгов, включая кредиты, микрозаймы и долги по коммунальным платежам;
- больше не будет звонков с угрозами от кредиторов и коллекторов;
- вы освободитесь от беспокойства, больше никакого стресса;
- сможете сосредоточиться на своей жизни и улучшить своё финансовое положение;
- обретете комфорт и уверенность в завтрашнем дне;
- избавитесь от статуса должника.
Таким образом, процедура банкротства может стать эффективным инструментом для восстановления финансовой стабильности и возвращения к нормальной жизни.
Материалы по теме
Заберут ли пенсию при банкротстве
Во время процедуры банкротства доходы и имущество гражданина контролирует финансовый управляющий. Его цель – сформировать конкурсную массу, с помощью которой можно будет хотя бы частично рассчитаться с кредиторами.
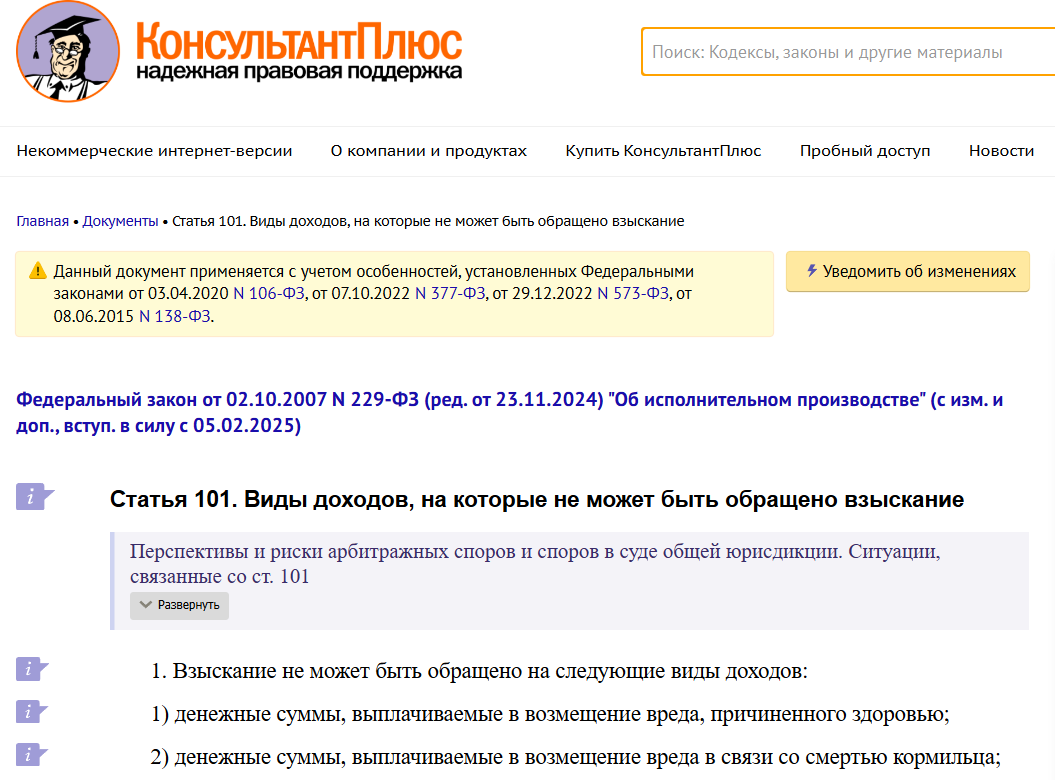
Взыскание может быть обращено на все виды доходов должника, включая пенсию по старости, инвалидности и военную. В конкурсную массу не попадёт только пенсия по потере кормильца и страховые выплаты по обязательному социальному страхованию, за исключением срочной пенсионной выплаты, накопительной пенсии и пособия по временной нетрудоспособности. Полный список защищённых доходов перечислен в ст. 101 Закона об исполнительном производстве.
Также, согласно ст. 446 ГПК РФ, в процессе банкротства пенсионеры имеют право на защиту части своих доходов. Управляющий обязан оставить должнику минимальную сумму, необходимую ему для жизни. Эта сумма не должна быть меньше прожиточного минимума, который устанавливается в каждом регионе.
Например, в Москве на 2025 год прожиточный минимум для пенсионеров составляет 17 897 рублей. Это значит, что если пенсионер получает пенсию, которая равна или ниже этой суммы, управляющий оставит её полностью.
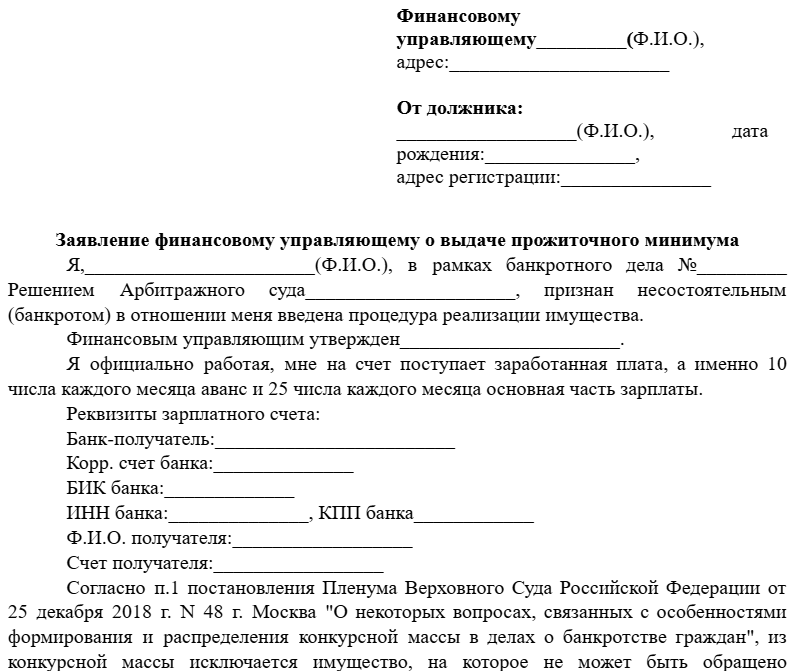
Чтобы получать пенсию, нужно подать заявление с просьбой выделить прожиточный минимум. В таком заявлении нужно указать:
- из чего складывается доход и каков его размер;
- к какой категории относится заявитель (в нашем случае, пенсионер);
- есть ли иждивенцы – несовершеннолетние дети или нетрудоспособные родственники, которых пенсионер содержит;
- есть ли денежные выплаты, которые следует исключить из конкурсной массы (например, алименты или пенсия по потере кормильца);
- реквизиты банковских счетов, на которые поступают деньги.
Важные документы, которые нужно приложить к заявлению:
- копия трудовой книжки или выписка из электронной версии;
- копия свидетельства о рождении ребенка, если есть иждивенцы;
- справка из Социального фонда России.
При подаче заявления пенсионер может уточнить у финансового управляющего, как будут поступать деньги – в каком размере и с какой периодичностью. Обычно открывается специальный счет, на который Социальный фонд переводит средства.
Важный момент! Размер прожиточного минимума можно увеличить, если получится доказать необходимость дополнительных средств. Например, для лечения, оплаты жилья или покупки медикаментов. Для этого нужно обратиться в суд с соответствующим ходатайством.
Если пенсионер ещё работает
Если пенсионер продолжает работать, то его заработная плата суммируется с пенсией, и из этой суммы будет выделен один общий прожиточный минимум. При этом важно помнить, что выплата для работающего пенсионера рассчитывается так же, как для трудоспособного населения. То есть прожитый минимум будет больше, чем для неработающих пенсионеров.
Если есть иждивенцы
Если у пенсионера есть иждивенцы, финансовый управляющий также должен учитывать их потребности. Иждивенцами считаются:
- супруг(а) на пенсии или с инвалидностью;
- дети до 18 лет;
- дети-студенты до 23 лет, которые не зарабатывают самостоятельно;
- нетрудоспособные родственники.
Для содержания иждивенцев будет выделена дополнительная сумма прожиточного минимума.
Например, пенсионерка Елена Анатольевна из Казани получает 25 000 рублей пенсии. У неё возникли проблемы с долгами, и она решила подать на банкротство. У Елены Анатольевны есть несовершеннолетняя дочь.
Общая сумма прожиточного минимума составляет 27 584 рубля: для самой Елены Анатольевны – 12 963 рубля, а для её дочери – 14 621 рубль. Поскольку эта сумма превышает пенсию Елены Анатольевны, она будет получать её полностью, то есть финансовый управляющий не будет удерживать ни копейки.
Как выплачивается пенсия при банкротстве
В первый рабочий день после объявления банкротства пенсионер передаёт свои банковские карты финансовому управляющему, который блокирует все операции с ними. Затем он открывает специальный счёт, на который будут поступать все доходы пенсионера, включая его пенсию.
Финуправляющий будет выделять должнику из всех его доходов прожиточный минимум на него и его иждивенцев. Деньги могут поступать следующим образом:
- на банковскую карту, привязанную к специальному счету;
- через управляющего под расписку о получении средств;
- почтовым переводом.
Как именно вы будете получать деньги, нужно договориться с финансовым управляющим лично.
Что будет с пенсией после банкротства
После завершения процедуры банкротства долги пенсионера будут списаны, и он сможет получать свою пенсию в полном объёме. Во время самой процедуры пенсионер может добиться дополнительных выплат, особенно если деньги нужны на лечение или аренду жилья.
Все вопросы, связанные с прожиточным минимумом, решает финансовый управляющий. Поэтому важно самостоятельно указать саморегулируемую организацию при подаче заявления на банкротство в суд. Это позволит заранее выбрать подходящего специалиста.
Записывайтесь ко мне на бесплатную консультацию. Я помогу вам выбрать надежного и честного финансового управляющего и подскажу, как сохранить всю пенсию в процессе банкротства.
Подведём итоги
- Если пенсия является единственным доходом и меньше или равна прожиточному минимуму, она будет полностью выдаваться должнику.
- Если пенсия превышает прожиточный минимум, то управляющий будет выделять банкроту только сумму, равную прожиточному минимуму, а остальная часть уйдет на погашение долгов.
- Если у пенсионера есть другие доходы, которые не подлежат взысканию и превышают прожиточный минимум, они также будут включены в конкурсную массу.
Вопрос-ответ
Во время банкротства пенсия и другие доходы гражданина подлежат взысканию, за исключением тех, которые защищены ст. 101 Закона об исполнительном производстве. Однако совсем без средств к существованию банкроты не останутся. Финансовый управляющий ежемесячно будет выделять прожиточный минимум.
Да, у пенсионеров есть возможность подать заявление на банкротство через суд или МФЦ.
Банкротство для пенсионера проходит так же, как и для любого другого гражданина, поэтому его стоимость не будет сильно отличаться. Во-первых, судебные издержки, публикации на Федресурсе и в газете «Коммерсант», почтовые расходы и оплата работы финансового управляющего стоят одинаково для всех категорий граждан. Эти расходы составляют примерно 45 000 рублей. Однако банкротство довольно трудно пройти без участия юристов, а стоимость их услуг на рынке может различаться.
Хорошая новость в том, что многие компании, например «КредитаНет», предлагают скидки для пенсионеров. Стоимость услуг юристов под ключ здесь – от 69 000 рублей, значит минимальная стоимость банкротства будет составлять 114 000 рублей.
При банкротстве пенсионерам оставляют на жизнь сумму, равную прожиточному минимуму, который отличается в зависимости от региона и категории гражданина. Если единственным доходом должника является пенсия, он будет получать прожиточный минимум, установленный для пенсионеров. Если же помимо пенсии банкрот получает зарплату или другой вид дохода, то ему будет назначен прожиточный минимум как для трудоспособного населения.
Источники
- КонсультантПлюс
- Закон об исполнительном производстве
- Гражданский процессуальный кодекс
- Закон о банкротстве
Банкротство одного из супругов: что будет с имуществом, нажитым в браке
27 марта, 2025
Банкротство – это законная процедура, которая позволяет списать практически все просроченные задолженности. По данным Федресурса, с 2015 года этой возможностью воспользовались 1,5 миллиона человек. Однако большинство должников всё ещё боится решиться на этот шаг, опасаясь последствий процедуры. Особенно страшно проходить банкротство людям в браке. Они переживают, что если один из супругов подаёт на банкротство, последствия обязательно коснутся и второго.
Действительно, имущество, нажитое в период брака, считается совместной собственностью. Это значит, что оно может быть реализовано для погашения долгов мужа или жены. Исключение составляют только те активы, которые являются личной собственностью супруга. Например, если он получил их в дар, наследство, или приобрёл до брака.
Давайте разбираться, чем грозит банкротство одного из супругов другому и как он может защитить свои интересы.

Что будет с совместным имуществом при банкротстве
При банкротстве одного из супругов общее имущество попадает под особые правила. Закон №127-ФЗ о банкротстве и Семейный Кодекс РФ чётко определяют, что совместно нажитое имущество делится между мужем и женой поровну – 50 на 50, если нет соглашения или брачного договора.
Когда один из супругов объявляет банкротство, его долю в совместном имуществе могут продать на торгах для погашения долгов. Причём на продажу могут выставить не только квартиру, но и автомобиль, сбережения, драгоценности, ценные бумаги и другие активы.

Некоторые супруги пытаются сохранить общее имущество, спешно переписывая его на партнёра. Однако это может привести к серьёзным последствиям. Финуправляющий или кредиторы легко могут оспорить такие сделки, особенно если они были совершены в течение трёх лет до подачи на банкротство.
Любые попытки скрыть имущество обязательно разоблачат, а активы включат в конкурсную массу.
Реализация совместного имущества во время банкротства проходит следующим образом:
- суд выносит решение о реализации имущества и признает супруга банкротом;
- финансовый управляющий проверяет и оценивает имущество, включая совместное, приобретённое в браке;
- если супруги сами не делили имущество ранее, доли им будут выделять в рамках судебного процесса;
- имущество продаётся на торгах, а вырученные средства идут на погашение долгов.
Важно! Некоторые виды имущества физически невозможно поделить между супругами. Если, например, во время банкротства на продажу выставят общую квартиру, то её продадут целиком. Но потом половину вырученных денег обязательно вернут второму супругу. Также у мужа или жены есть право выкупить долю партнёра, чтобы сохранить общее имущество.
Материалы по теме
Если муж подаёт на банкротство, чем рискует жена
Выше я уже сказала, что при банкротстве в конкурсную массу обычно включается только собственность должника и его доля в совместном имуществе. То есть чаще всего долю второго супруга никто не трогает. Однако есть нюансы.
Если кредиторы смогут доказать, что деньги, взятые в кредит, были потрачены на общие нужды, это может осложнить ситуацию. В таком случае взыскание долга может быть обращено на всё совместное имущество обоих супругов.
Но это коснётся только тех случаев, когда задолженность составляет более 50% от общей стоимости их совместной собственности. Только тогда банкротство может затронуть и другого супруга. Но это очень редкие случаи, и за всю мою практику я с таким ни разу не сталкивалась.
Как обезопасить своё имущество при банкротстве супруга
Необязательно, что при банкротстве заберут всё имущество и вы останетесь гол как сокол. Во-первых, ст. 446 ГПК РФ защищает единственное жильё семьи, личные вещи, а также некоторые предметы стоимостью до 10 000 рублей и многое другое. Также с сентября 2024 года появилась возможность сохранить ипотечное жильё, которое ранее всегда продавалось с молотка.
Кроме того, вы сами можете попытаться защитить своё имущество, если ваш супруг проходит банкротство. Вот три совета, которые вам помогут:
- Составьте список вашего личного имущества. То что вы приобрели до брака или получили в наследство не пострадает.
- Обязательно оцените ваше совместное имущество и проведите анализ кредитов. Понимание, на что были потрачены средства, поможет избежать риска продажи общего имущества. Например, если кредит был взят на покупку вашей машины, это может стать защитой от потери всего автомобиля.
- Обратитесь за помощью к юристу. Он проконсультирует вас по важным вопросам, поможет сохранить всё, что вам причитается по закону, и исключит риски потери вашего личного имущества.
Что будет с зарплатой супругов
У супруга-должника есть шанс сохранить свою зарплату полностью. В процедуре он будет получать минимальную сумму, необходимую для жизни – прожиточный минимум. Вы также можете ходатайствовать об увеличении этой суммы. Например, если вам нужны деньги на лечение. Все остальные деньги финансовый управляющий будет направлять кредиторам.
За свою зарплату можете не переживать – ваши доходы останутся неприкосновенны. Никто не будет сообщать вашим работодателям о банкротстве, и ваши счета не будут заблокированы, с них не будут списываться деньги.
Однако каждая ситуация уникальна, и важно разобраться в своих правах и возможностях. Записывайтесь ко мне на бесплатную консультацию. Я помогу понять, как лучше защитить свои интересы в случае банкротства супруга и ни за что не оставлю вас наедине с проблемами.
Стоит ли заключать брачный договор
Брачный договор можно рассматривать как защиту от имущественных потерь в случае банкротства. Но у этого соглашения есть свои нюансы:
- документ должен быть составлен за три года до процедуры банкротства;
- имущество должно быть распределено между супругами относительно равномерно.
Если большая часть имущества окажется в руках одного партнёра, это может вызвать подозрения у кредиторов и суда.
Важно! Брачный договор тоже могут признать недействительным, если у суда возникнут подозрения, что с его помощью должник пытался скрыть свои активы. Но это произойдёт, только если соглашение было заключено непосредственно перед банкротством. Тогда всё имущество снова станет совместным и попадёт в конкурсную массу.
Также финуправляющий сможет оспорить брачный договор, если на момент его заключения у супругов уже были долги. Если же их не было, риск оспаривания минимален.
Поможет ли развод перед банкротством
Существует мнение, что развод перед подачей на банкротство поможет сохранить общее имущество. Однако не стоит на это надеяться. Кредиторы хорошо знают о таких «схемах» и могут легко оспорить развод, если он был проведён непосредственно перед процедурой банкротства. В таком случае вы только усложните процесс, да и сохранить имущество, скорее всего, не удастся.
Но, если развод действительно необходим, лучше заранее составить соглашение о совместной выплате долгов, если таковые имеются. Также стоит проводить процедуру расторжения брака в суде, чтобы грамотно поделить имущество. Это поможет избежать возможных претензий со стороны кредиторов.
Отразится ли банкротство на бывшем супруге
Финансовые обязательства не исчезают с разводом. Например, если вы были созаёмщиком или поручителем бывшего супруга, кредиторы могут предъявить вам требования по погашению долга.
Также финансовый управляющий может оспорить условия развода, если они нарушают законные интересы кредиторов. Но обычно это касается только тех сделок, в которых недобросовестные должники намеренно пытаются скрыть своё имущество. А если должник разведётся во время процедуры признания несостоятельности, его могут обвинить в фиктивном банкротстве.
Но в большинстве случаев банкротство одного бывшего супруга не коснется второго. Особенно, если с момента развода прошло более трёх лет и у пары не было факта солидарной ответственности по долгам.
Что будет с общим имуществом в гражданском браке
Нужно начать с того, что в нашем законодательстве не существует термина «гражданский брак». Поэтому к таким отношениям не применяется понятие совместного имущества. При банкротстве реализуют только те активы, которые принадлежат должнику.
Если собственность зарегистрирована на партнёра, который не проходит процедуру банкротства, то её не смогут включить в конкурсную массу и продать.
Например, Лёша и Алина живут вместе уже два года. За это время Алина купила квартиру и оформила её только на себя. У Лёши появились долги, и он решил подать заявление на банкротство. Квартиру Алины никто не забрал и не выставил на продажу, так как юридически Лёша не имел на неё прав, хотя и жил в ней.
Но если у пары есть общие кредиты, солидарная ответственность, поручительство или имущество, оформленное в долях, то взыскание будет применяться к обоим.

Выгодно ли совместное банкротство супругов
Если у супругов есть общие кредиторы или они потратили заёмные средства на общие нужды, совместное банкротство может стать для них оптимальным решением избавления от долгов.
Вот основные преимущества этой процедуры:
- Совместное банкротство позволит списать долги обоих супругов. Например, если у жены есть просрочки по автокредиту, а муж имеет долги в МФО, то при банкротстве их освободят и от микрозаймов, и от кредита на машину.
- На банкротство супруги потратят меньше времени и денег. Вместо того, чтобы проходить две отдельные процедуры, муж и жена могут пройти её вместе и сократить расходы на вознаграждение финансовому управляющему, публикацию сведений о процедуре и услуги юристов.
- У супругов выше шансы на утверждение плана реструктуризации. Эту процедуру суд назначает, только если у должника есть возможность платить кредиторам. При совместном банкротстве учитываются общие доходы супругов, поэтому они с большей вероятностью смогут постепенно выплатить долги, и при этом сохранить имущество.
Совместное банкротство – это сложная и неизведанная область, поэтому пройти процедуру самостоятельно очень трудно. Обращайтесь ко мне, чтобы сделать процедуру проще и минимизировать риски. Я помогу вам разобраться во всех нюансах процесса, защитить имущество вашего партнера и обеспечить комфортные условия для вашей семьи в период банкротства.
Подведём итоги
- Банкротство помогает освободиться от всех долговых обязательств, за исключением алиментов, текущих платежей и штрафов за причинение вреда.
- Процедура прекращает постоянные звонки из банков и от коллекторов, а также приостанавливает принудительное взыскание. Все пени и неустойки по кредитным обязательствам также перестают начисляться.
- Супруг не несёт ответственности за долги партнёра. Поэтому процедура банкротства коснётся его только в имущественном плане. А именно, совместно нажитое имущество, например, машина, купленная в браке, будет выставлена на торги. Однако закон защищает права супруга, поэтому ему обязаны вернуть половину стоимости.
- Не стоит заключать брачный договор непосредственно перед процедурой банкротства супруга. Он сможет защитить ваше имущество от реализации только в том случае, если был оформлен более трёх лет назад и если на момент его подписания у вас ещё не возникли долговые обязательства.
- Записывайтесь ко мне на консультацию – я помогу разобраться во всех тонкостях и защитить интересы вашей семьи.
Вопрос-ответ
Финансовый управляющий возьмёт под контроль только доходы человека, который проходит банкротство, то есть жены. Зарплата мужа не попадёт в конкурсную массу.
Доля банкрота в совместно нажитом имуществе может быть продана на торгах во время процедуры банкротства. В случаях, если не получится поделить собственность, её продадут полностью, а доля мужа или жены (50%) будет возвращена в денежной форме. Также супруг может выкупить долю партнёра на торгах, что поможет сохранить имущество в семье.
Обычно, родственники не несут ответственности за долги члена семьи. Однако, если кто-то из родных был поручителем по кредиту, его могут обязать погасить долг. Также, если был оформлен кредит под залог недвижимости родственника, она может быть использована для погашения долгов. В случае совместного имущества, его раздел также может затронуть близких. Кроме того, в некоторых ситуациях долги могут переходить по наследству. Позвоните мне, я точно скажу, отразиться ли ваше банкротство на родственниках.
Источники
Банкротство студента: не отразится ли списание долгов на учёбе
21 марта, 2025
Сейчас студенты начинают рано стремиться к финансовой независимости. Но на одну стипендию не проживёшь, поэтому молодёжь всё чаще прибегает к помощи банков и микрофинансовых организаций. По данным онлайн-платформы Webbankir, в 2024 году доля молодых людей в возрасте от 18 до 29 лет составляла почти половину всех заёмщиков в МФО – 47%. Кредиты студенты берут на самые разные цели, в том числе и на оплату учёбы.
А с учётом нестабильной экономики в нашей стране каждый может оказаться в ситуации, когда долги начинают расти быстрее, чем доходы. Но паниковать не стоит: списать проблемную задолженность можно с помощью банкротства. Эта процедура предназначена не только для состоятельных людей или крупных бизнесменов – даже студенты с ограниченным бюджетом могут ей воспользоваться.
Давайте разберёмся, может ли студент оформить банкротство, что для этого нужно, и какие шаги необходимо предпринять.
Особенности банкротства студентов
Процедура банкротства физических лиц регулируется Законом №127-ФЗ. Согласно ему, любой гражданин России один раз в пять лет может объявить себя банкротом вне зависимости от социального статуса, пола или возраста. Единственный критерий, который определяет, возможно ли списание задолженности, – подтверждённая неплатёжеспособность.
Лена, студентка факультета дизайна в МГУ, решила купить новый айфон, чтобы не отставать от подруг, и взяла кредит на 160 тысяч рублей. Сама она работала по вечерам в кафе, но денег не хватало. Думала, что родители поддержат, ведь они всегда помогали, но в этот раз у них были свои финансовые проблемы.
Каждый месяц Лена платила по 14 898 рублей. Сначала вроде справлялась, но быстро поняла, что учёба требует много времени и денег. Однажды пропустила пару рабочих смен и не смогла заплатить. Долги начали нарастать, словно снежный ком. После нескольких месяцев самостоятельной борьбы с задолженностями Лена узнала о возможности банкротства. Она решила обратиться за помощью ко мне, и в итоге освободилась от финансового бремени, сосредоточилась учёбе и успешно закончила университет.
Важно: если объём долгов студента превысит 500 000 рублей, а срок просрочки составит три месяца, то он обязан будет подать на банкротство. В противном случае на банкротство должника могут подать кредиторы. Но можно и не дожидаться этого – гражданин вправе обратиться в суд с долгами от 300 тысяч руб.
При этом на учёбу студента банкротство никак не влияет. Учебное заведение не имеет права отчислить учащегося из-за прохождения им процедуры. А также никто не сможет ухудшить условия обучения или применять какие-либо другие санкции только из-за того, что студент объявил себя банкротом.
Более того, в университете вряд ли кто-то узнает о банкротстве студента. Информация об этом, конечно, появится на специализированных сайтах, но преподаватели и руководство ВУЗа вряд ли будут следить за такими данными — им это просто неинтересно.
Так что переживать о своём образовании в процессе банкротства не стоит. Напротив, если студент решит все свои финансовые проблемы, он сможет улучшить успеваемость, ему не нужно будет постоянно тревожиться о долгах, и он сможет сосредоточиться на учёбе.
Материалы по теме
Какие долги можно списать
В процедуре банкротства можно списать практически любые типы задолженности, за исключением текущих платежей, алиментов и штрафов по возмещению вреда.
Учащийся ВУЗа сможет списать:
- кредиты и займы в МФО;
- долги у частных лиц;
- налоги;
- задолженности за коммунальные услуги;
- административные штрафы.
Ещё одна хорошая новость для студентов: долг за обучение также можно списать в процессе банкротства. Причём это не обязательно должен быть специализированный кредит на оплату образования, которые сейчас выдают некоторые банки с господдержкой. Студент может списать свои обязательства перед государством, если оно просто профинансировало его обучение.
Давайте проиллюстрирую примером из моей практики. Маша училась в университете на факультете IT. Учёбу ей оплатило местное предприятие оборонно-промышленного комплекса России. Чтобы вернуть бюджетные вложения, девушка должна была пять лет работать на предприятии по контракту. Однако ей пришлось досрочно уволиться из-за переезда в другой город. Предприятие попыталось взыскать с неё через суд затраты на обучение, которые составили более 400 000 рублей.
Девушка обратилась ко мне, и в результате при помощи моей команды успешно прошла процедуру банкротства. В итоге суд списал ей долги перед государственным учреждением, а также двумя банками, где она дополнительно брала потребительские кредиты.
Когда студент может подать на банкротство
Выше я уже писала, главный критерий или признак банкротства связан с невозможностью выплачивать долги. Например, из-за отсутствия доходов.
Однако это не значит, что банкротство можно оформить только в том случае, если ты не получаешь стипендию и не работаешь. Напротив, в моей практике есть множество успешных примеров, когда студенты становились банкротами, при этом получая стипендию. Также я знаю много трудоустроенных ребят, оформлявших самозанятость, чтобы подрабатывать в свободное время, которые списали долги.
Связано это с тем, что при подаче на банкротство действуют два правила:
- Чтобы объявить о своей несостоятельности, доходов должно быть недостаточно для исполнения финансовых обязательств.
- Если студент владеет имуществом, за исключением единственного жилья и жизненно необходимых вещей, его должно быть недостаточно для того, чтобы после реализации рассчитаться с кредиторами. Однако, как правило, студент, живущий в общежитии, почти ничего не имеет за душой — только учебники, личные вещи и, возможно, ноутбук. А это очень облегчает процесс банкротства.
Представим, студента Васю, у которого общий долг перед несколькими кредиторами составляет 300 000 рублей. Он получает стипендию 6 000 рублей в месяц, которой едва хватает, чтобы покрыть ежемесячный платёж. В таком случае Вася может спокойно подавать на банкротство и списывать микрозаймы.
Если у вас есть эти признаки неплатёжеспособности, позвоните мне и запишитесь на бесплатную консультацию. Я расскажу больше о самой процедуре, о том, как можно избежать финансовых потерь и выбраться из долговой ямы.
Преимущества и недостатки банкротства студентов
Если правильно подойти к организации процедуры, банкротство может стать самым лучшим выходом из сложной ситуации. Ведь оно позволяет избавиться от постоянного давления кредиторов или приставов. Тем не менее, это решение является достаточно ответственным. Прежде чем принять его, нужно рассмотреть все «за» и «против». Давайте этим и займёмся.
Преимущества банкротства:
- вы избавитесь от постоянного стресса и больше не будете беспокоиться о том, как внести следующий платёж;
- без долгов вы сможете сосредоточиться на учёбе и личных целях;
- вам больше не нужно бояться списаний приставами денег с карточки;
- вы сможете спокойно устроиться на работу, оформить самозанятость или даже зарегистрировать собственное дело.
Недостатки банкротства:
- до завершения процедуры вы будете временно ограничены в праве распоряжаться своими финансами и имуществом, ими будет распоряжаться финансовый управляющий;
- иногда суд может ввести ограничение на выезд за пределы страны, но такое происходит редко;
- вам может быть тяжело получить кредит в будущем.
Однако последнее не следует считать прямым негативным последствием процедуры банкротства. Да, по закону в течение следующих пяти лет после банкротства студент должен сообщать кредитным организациям о своём статусе. Но решение о выдаче займа всё равно будет принимать именно кредитор. Поэтому, если вы будете работать над своим кредитным рейтингом и улучшать его, то даже до истечения этого срока вы вполне можете получить кредит.
Как проходит внесудебное банкротство студента
На первый взгляд, процесс внесудебного банкротства может показаться быстрее и проще, чем судебный. Однако такой вариант подходит не всем. Чтобы пройти процедуру через МФЦ, студент должен соответствовать строгим критериям:
- сумма долга должна быть в диапазоне от 25 000 до 1 миллиона рублей;
- отсутствие имущества и доходов, кроме пенсии и пособий;
- закрытое исполнительное производство (ИП) из-за невозможности взыскания долга.
Из последнего критерия есть исключения: пройти банкротство через МФЦ смогут пенсионеры и родители-одиночки с открытым ИП. Главное, чтобы оно длилось хотя бы год. Также внесудебное банкротство доступно лицам, у которых производство находится без движения уже семь и более лет.
Если вы подходите под эти критерии, можете подавать заявление в ближайший МФЦ по месту жительства. В нём необходимо указать сведения о своём финансовом положении и информацию о задолженностях. Сотрудники МФЦ проверят, соблюдаете ли вы все вышеперечисленные требования. Если всё в порядке, они сами разместят сведения о процедуре банкротства на Федресурсе. Сам процесс длится ровно шесть месяцев. По истечении этого срока долги списываются.
Тем не менее, так гладко всё проходит далеко не всегда. За эти шесть месяцев кредиторы могут сами подать на должника в суд, если узнают о его доходах или найдут какое-либо имущество.
Ещё один важный нюанс: в МФЦ учитываются только те долги, которые гражданин указал в заявлении. Если вы что-то забудете, это придётся выплатить после окончания процедуры банкротства.
Как проходит банкротство в суде
Вариант банкротства в суде более универсален. С его помощью студент сможет списать обязательства любого размера, не дожидаясь, пока приставы откроют исполнительное производство. Если дело дойдет до этого, судебные приставы могут списывать до 50% со стипендий и других доходов студента. А если у него долги по алиментам или возмещению вреда здоровью, сумма может составить и 70%.
Студенты проходят процедуру в суде так же, как и все остальные физлица. Перечислю основные этапы:
- Подготовка и сбор документов. Первым делом студент должен понять, действительно ли ему подходит банкротство. Только после этого можно собирать пакет документов, подтверждающих неплатёжеспособность. Также я рекомендую найти СРО и надёжного финансового управляющего. Без него дело о банкротстве не состоится – обратитесь ко мне, я помогу найти.
- Подача заявления. Затем нужно заполнить заявление и подать его в арбитражный суд по месту жительства. Здесь стоит заручиться поддержкой юриста.
- Первое судебное заседание. Его назначают, если суд признает заявление должника обоснованным. На этом этапе будет назначен финансовый управляющий и определена процедура банкротства. Их может быть две.
- Реструктуризация долга. При банкротстве студентов такая процедура вводится редко, так как она подходит должникам со стабильными высокими доходами, которые позволяют рассчитаться с кредиторами в срок до пяти лет.
- Реализация имущества. Финансовый управляющий проведёт оценку активов должника, сформирует конкурсную массу и организует торги.
- Завершающее заседание суда. После продажи имущества студента часть долгов будет погашена за счёт вырученных средств, оставшиеся – суд спишет.
Для студентов все эти этапы могут обернуться большим стрессом. А для юриста это всего лишь рутина. У него уже есть готовые ответы на все вопросы, и он знает, как поступить лучше в той или иной ситуации. Поэтому, подавая заявление, а ещё лучше – уже на этапе размышления о банкротстве, записывайтесь ко мне на консультацию. Я веду дела о банкротстве уже более пяти лет, знаю все нюансы и помогу вам найти лучший способ избавиться от проблемных задолженностей.
Вопрос-ответ
Если на студента записано только одно жильё, оно не подлежит изъятию. Неважно, как он его получил: купил, родители подарили или досталось в наследство. Единственное жильё обладает исполнительским иммунитетом. Есть и другие защищённые объекты, все они перечислены в ст. 446 ГПК РФ.
По закону текущие доходы банкрота должны быть включены в конкурсную массу для расчёта с кредиторами. Но без средств к существованию студент не останется – ему полагается прожиточный минимум. То есть финансовый управляющий перечисляет в конкурсную массу деньги за вычетом этого прожиточного минимума. Но чаще всего он оказывается совсем незначительным остатком. Допустим, студент работает и получает стипендию, в итоге у него 30 000 рублей в месяц, а прожиточный минимум для трудоспособных граждан в 2025 году в Москве составляет 27 302 рубля. Значит, в конкурсную массу попадёт всего 2 698 рублей. Также студент может добиться, чтобы ему выплачивали дополнительные средства, если они нужны, например, для оплаты учёбы.
Статус банкрота не является основанием для отстранения студента от учёбы. Более того, никто в ВУЗе даже не узнает о том, что молодой человек проходил процедуру банкротства. Да, сведения о процедуре публикуются на специализированных интернет-ресурсах, но администрация учебного заведения вряд ли будет за ними следить.
Источники
Банкротство при автокредите: получится ли сохранить машину
19 марта, 2025
Автомобиль – это не просто средство передвижения, но и важная часть жизни многих россиян. По данным агентства Автостат, в 2024 году на тысячу жителей страны приходилось 322 легковых автомобиля, и большинство из них были куплены в кредит. Однако финансовые трудности могут настигнуть любого. И когда возникают проблемы с платежами, люди начинают искать выход. Одним из лучших является процедура банкротства.
Можно ли списать автокредит по банкротству? Получится ли избавиться от долгов, сохранив при этом любимую машину? Читайте дальше, чтобы узнать.
Кто может пройти банкротство
Банкротство – это законная процедура, которая позволяет людям списать долги по кредитам, микрозаймам, распискам, за услуги ЖКХ, а также налоги и штрафы. Не получится избавиться только от текущих платежей, штрафов за причинение вреда и алиментов.
Процесс регулируется Законом №127-ФЗ. Он предусматривает два основных способа пройти банкротство: судебный и через МФЦ.
Материалы по теме
Внесудебное банкротство
Внесудебное банкротство – это упрощённый и бесплатный способ списания долгов, который можно пройти в МФЦ. Однако воспользоваться им могут не все должники. Вот его условия:
- минимальная сумма долга – 25 тысяч рублей;
- максимальная – 1 миллион рублей;
- исполнительные производства (ИП) должны быть закрыты на момент подачи заявления в связи с отсутствием имущества;
- с открытым ИП внесудебное банкротство могут пройти пенсионеры и родители-одиночки, если исполнительный лист был выдан им год назад;
- у вас не должно быть доходов для покрытия долгов, кроме пенсии и пособий.
Вывод: с автомобилем в кредите вы не сможете пройти внесудебное банкротство. Его наличие говорит о том, что у вас есть ликвидное имущество, которое можно продать для погашения долгов. А значит, приставы не закроют производство.
Банкротство через суд
Итак, вы не подходите под условия бесплатного банкротства, а потому, вам остаётся только вариант через суд. У него есть свой плюс: судебное банкротство доступно для всех, у кого задолженность превышает 300 тысяч рублей и нет возможности её погасить.
Вот основные условия для подачи заявления в суд:
- с момента последнего банкротства должно пройти не менее пяти лет;
- вы не привлекались к уголовной ответственности за экономические преступления или умышленное уничтожение чужого имущества;
- ваши доходы не позволяют вам исполнять обязательства перед всеми кредиторами;
- если продать всё ваше имущество (кроме единственного жилья) покрыть задолженности не удастся.
Важно отметить, что судебное банкротство – это достаточно сложный процесс. Он требует тщательной оценки вашего финансового положения и стоимости имущества, в том числе вашего авто в залоге. Позвоните мне, я помогу провести оценку и избежать ошибок в суде.
Как проходит банкротство по автокредиту
Автокредит – это целевой вид кредита, который вы берёте для покупки автомобиля. Банк выдаёт вам деньги, а в качестве гарантии возвращения долга забирает право собственности на машину до тех пор, пока вы не погасите кредит. Если вы не можете выплачивать его, банк имеет право забрать авто и продать, чтобы вернуть свои деньги.
Решить проблему можно с помощью банкротства. В Законе №127-ФЗ нет особых норм для должников с автокредитами, они могут списать их в общем порядке.
В банкротстве суд может назначить одну из двух процедур: реструктуризацию долгов или реализацию имущества. Давайте разберём каждую подробнее.
Реструктуризация долгов
Если вы хотите сохранить свой автомобиль, то реструктуризация – лучший вариант. Она проходит в несколько этапов:
- суд назначает финансового управляющего;
- информация о вашем банкротстве публикуется на специализированных ресурсах;
- в течение двух месяцев кредиторы могут заявить о своих требованиях;
- разрабатывается план реструктуризации;
- кредиторы одобряют предложенный план, а затем его утверждает арбитражный суд;
- вы начинаете платить по графику;
- финансовый управляющий готовит отчёт о выполнении плана и представляет его в суд;
- долги объявляются погашенными.
Проще говоря, вас не признают банкротом и не спишут долги. Вы просто договоритесь с кредиторами о новом графике платежей через финансового управляющего, а затем постепенно расплатитесь с ними. Самое главное, что при этом у вас никто не будет забирать никакое имущество, в том числе и автомобиль.
Для того, чтобы суд назначил реструктуризацию, вам нужен стабильный доход, который позволит разработать план погашения долгов сроком до пяти лет.
Реализация имущества
Если у вас нет возможности погасить долги через реструктуризацию, суд назначит процедуру реализации. Её суть в том, что финансовый управляющий внесёт ваше имущество, за исключением перечисленного в ст. 446 ГПК РФ, в конкурсную массу и продаст его на торгах для погашения долгов. Если после реализации у вас останутся задолженности, суд их спишет.
Важно: общее имущество супругов тоже будут продавать.
Например, супруг Ольги купил автомобиль в браке за год до того, как она начала процедуру банкротства. Машина считается совместно нажитым имуществом, поэтому её продали на торгах, а мужу вернули его долю в денежном выражении. То есть половину вырученных средств.
Однако существует несколько исключений, при которых суд может оставить автомобиль:
- если должник или член его семьи является инвалидом и машина нужна ему для передвижения;
- автомобиль принадлежит супругу, и он купил его до вступления в брак.
Как проходит реализация залогового авто
Первым шагом в реализации залогового автомобиля является его оценка. Банк или кредитор назначает эксперта, который определяет рыночную стоимость машины. Не стоит переживать, что банк занижает цену – он стремится продать автомобиль по справедливой рыночной стоимости, чтобы вернуть как можно больше денег.
После оценки автомобиля начинается процесс его продажи. Сначала организуются первичные торги, на которых:
- устанавливается начальная стоимость автомобиля на основе оценки;
- определяется шаг цены – это минимальное увеличение ставки;
- участники аукциона делают ставки каждые 30 минут, повышая цену авто на установленный шаг.
Если машина не была продана на первичных торгах или сделка была признана несостоявшейся, финансовый управляющий организует повторные торги. На этом этапе:
- стартовая цена устанавливается на 10% ниже первоначальной;
- участники снова делают ставки, повышая цену с заданным шагом.
Если и на повторных торгах автомобиль не удаётся продать, финансовый управляющий проводит публичные торги. На них цена автомобиля постоянно снижается до тех пор, пока не найдётся покупатель. Это позволяет максимально увеличить шансы на продажу машины.
При реализации залогового автомобиля банк устанавливает цену отсечения – это минимальная цена, по которой автомобиль будет продан. Если эта цена достигается, банк забирает машину в качестве отступного, и его требования закрываются на эту сумму.
Как сохранить авто при банкротстве
Если вы проходите процедуру банкротства и хотите сохранить автомобиль, вам нужно доказать, что без машины вы и ваши близкие столкнетесь с серьёзными трудностями. Например, вам нужно будет убедить суд, что авто необходимо вашему родственнику-инвалиду, так как на нём вы возите его в медицинское учреждение. Или же в вашей семье есть ребёнок-инвалид.
Есть ещё один способ – выкуп автомобиля. Только не из своих средств, так как это вызовет вопросы у суда: «Откуда у вас деньги?» Вы можете попросить своего знакомого или родственника сделать это за вас. Однако имейте в виду, что супруг не может выступать в роли покупателя. С подобными сделками нужно быть аккуратнее, предварительная консультация с юристом тут точно не будет лишней.
Если вы хотите узнать больше о том, как правильно пройти процедуру банкротства с долгами по автокредиту и оценить свои шансы на сохранение автомобиля, записывайтесь ко мне на бесплатную консультацию.
Подведём итоги
- Если у вас возникнут просрочки по автокредиту, банк может обратиться в суд, чтобы продать авто и вернуть себе деньги.
- Вы сами можете подать на банкротство, чтобы списать долги по автокредиту. Но тогда машину продадут, так как она находится залоге у банка. Кстати, у него приоритет при распределении средств от продажи автомобиля.
- А если у вас нет просрочек по автокредиту, но вы проходите банкротство по другим долгам, залоговый автомобиль всё равно будет подлежать реализации. Правда, машину можно сохранить, звоните, расскажу, получится ли у вас это.
Вопрос-ответ
В процессе банкротства можно списать любой кредит, в том числе и взятый на покупку автомобиля. Процедура будет проходить по стандартному сценарию, но залоговый автомобиль, скорее всего, будет продан.
Справиться с накопившимися долгами можно не прибегая к процедуре банкротства. Особенно если вы боитесь потерять залоговый автомобиль. Для этого обратитесь в свой банк и запросите кредитные каникулы – это позволит получить временную отсрочку. Также можете попросить о реструктуризации долга. В этом случае банк может предложить вам более лояльные условия погашения, например, увеличить срок выплаты, что позволит снизить ежемесячный платеж. Вы также можете обратиться в другой банк для получения услуги рефинансирования, что даст вам возможность изменить процентную ставку или срок кредитования.
Финансовый управляющий не будет включать машину в конкурсную массу, если должник сможет предоставить суду весомые доказательства, что автомобиль необходим ему для жизни. Например, если машина – это единственный транспорт, на котором он может добраться до работы, или если он сам является инвалидом. Либо в семье есть инвалид, и продажа авто ограничит его возможности. Также можно выкупить автомобиль на торгах, но не за свои деньги. Для этого потребуется привлечь третье лицо, иначе могут возникнуть вопросы со стороны суда. Все другие серые схемы я не рекомендую использовать.
Источники
Как проходит банкротство инвалида в 2025 году: общие правила и особенности
19 марта, 2025
Финансовые проблемы могут коснуться каждого из нас, но для людей с инвалидностью эта ситуация зачастую становится особенно сложной. Из-за непредвиденных расходов на медицинские услуги, специальные устройства или реабилитацию могут накапливаться долги, которые сложно погасить. В таких случаях процедура банкротства становится единственным выходом, позволяющим законно избавиться от финансового бремени.
Порядок проведения банкротства инвалидов имеет свои особенности, которые учитывают их уникальные условия жизни. Законы защищают таких граждан, чтобы гарантировать им возможность получать необходимое лечение и поддерживать достойный уровень жизни. В этой статье я расскажу, как инвалид может объявить себя банкротом, какие шаги ему необходимо предпринять и что произойдет с пенсией по инвалидности в процессе банкротства.

Может ли инвалид подать на банкротство
Права должника-инвалида аналогичны правам любого другого гражданина. Он также может брать кредиты и, к сожалению, сталкиваться с долгами. Если выплачивать задолженности становится невозможно, процедура банкротства может оказаться единственным решением.
В рамках этой процедуры можно списать почти все виды долгов, кроме текущих платежей, штрафов за причинение ущерба жизни и здоровью, моральный вред, долгов по зарплате и алиментов.
Процесс банкротства регулируется Законом №127-ФЗ, и в нём нет ограничений для людей с инвалидностью. Они проходят процедуру в общем порядке, так же, как и граждане без проблем со здоровьем.
Материалы по теме
Когда инвалид может подать на банкротство
Согласно ст. 213.4 Закона №127-ФЗ, гражданин обязан подать на банкротство, если сумма его долгов превышает 500 000 рублей, и исполнять обязательства перед одним кредитором становится невозможно без ущерба для других.

Но есть и условия, при которых должник не обязан, но имеет право подать на банкротство. Перечислю их:
- не выплачено минимум 10% обязательств в течение одного месяца;
- сумма долгов превышает общую стоимость собственности;
- ФССП вынесло постановление о прекращении исполнительного производства (ИП) из-за отсутствия имущества.
Достаточно наличия хотя бы одного из перечисленных оснований, чтобы начать процедуру банкротства. Не нужно дожидаться, пока вы будете подходить под все условия. Отмечу только, что подавать на банкротство целесообразно при сумме долгов от 300 000 рублей, так как расходы на процедуру могут составить около 150 000 рублей.
Проходить процедуру банкротства инвалиды будут по общим правилам. В законе нет специфических предписаний для этой категории граждан.
Важный момент: статус инвалида сам по себе не является основанием для признания гражданина банкротом. Однако инвалидность может свидетельствовать об уменьшении доходов и увеличении расходов, что является причиной неплатёжеспособности.
Представим ситуацию: Андрей – инвалид, но он работал и исправно выплачивал свои кредиты. Внезапно его здоровье ухудшилось, и ему пришлось тратить деньги на дополнительные медицинские процедуры. Теперь дохода Андрея стало не хватать, чтобы покрыть все счета. В итоге он решил подать на банкротство и собрал документы о своём состоянии и медицинских расходах. Суд, учитывая объективные причины, списал Андрею все кредитные долги.
Одно лишь только наличие инвалидности не укажет суду на необходимость удовлетворения заявления о банкротстве. Гражданину нужно доказать именно ухудшение в своём финансовом положении. Если инвалидность была у вас до оформления кредитов, то это не будет основанием. Но если ухудшение здоровья произошло после образования долгов, это уже может стать реальным поводом для обращения в суд.
Могут ли кредиторы обратиться в суд
Кредиторы имеют право обратиться в суд с просьбой о банкротстве должника-инвалида. Законодательство не делает никаких исключений для этой категории граждан, к ним применяются общие правила.
Согласно ст. 213.5 Закона №127-ФЗ, кредитор может подать заявление в суд, если:
- у него есть решение суда о взыскании долга;
- требования кредитора заверены нотариально;
- должник признал обязательства, но не исполняет их;.
- требование основано на договоре с кредитно-финансовой организацией.
Перед подачей заявления в суд, как минимум за 15 дней, кредитор должен опубликовать своё намерение на Федресурсе. Так должник сможет подготовиться к возможным последствиям.
Если вы уже оказались в ситуации, когда кредиторы угрожают банкротством, записывайтесь ко мне на бесплатную консультацию. Я расскажу, как будет проходить процедура, чего можно ожидать в вашем случае, а также, какие шаги предпринять.
Можно ли избежать банкротства
Банкротство – это серьёзный шаг, к которому стоит подходить осознанно, так как после завершения процедуры будут действовать некоторые временные ограничения. Поэтому прежде чем подавать заявление, стоит рассмотреть другие способы решения финансовых трудностей.
Вот несколько вариантов:
- Кредитные каникулы. Это возможность приостановить выплаты на срок до шести месяцев. Крупные банки иногда идут навстречу клиентам, если они указывают на проблемы со здоровьем.
- Рефинансирование долга. Можно взять новый кредит в другом банке для погашения старого и снизить размер ежемесячного платежа. Также можно объединить несколько кредитов в один.
- Реструктуризация договора. В этом случае меняются условия вашего кредита. Например, уменьшается процентная ставка или увеличивается срок выплаты за счёт уменьшения ежемесячного платежа.
- Обращение в суд за отсрочкой или рассрочкой исполнения решения. Укажите на свои проблемы со здоровьем. Это может помочь вам получить временную отсрочку выплат.
Как проходит процедура банкротства пенсионеров-инвалидов
Процедура признания несостоятельности инвалида не отличается от обычного банкротства физлиц. Гражданин вправе подать заявление в суд или обратиться в МФЦ в зависимости от того, что ему больше подходит. Дальше процесс пойдёт по стандартной схеме, разница будет только в деталях и пакете документов.

Внесудебное банкротство
Внесудебное банкротство – это бесплатная процедура, которая проходит через МФЦ. Для того чтобы воспользоваться ей, должник с инвалидностью должен соответствовать следующим требованиям, указанным в ст. 223.2 Закона №127-ФЗ:
- сумма долгов должна составлять от 25 000 до 1 000 000 рублей;
- исполнительные производства по этим долгам должны быть прекращены из-за отсутствия имущества;
- ключевым источником дохода должна быть только пенсия (в том числе по инвалидности).
Важно! Процедура банкротства через МФЦ также доступна для пенсионеров, в отношении которых минимум год назад было открыто, но ещё не закрыто ИП.
Банкротство в суде
Это более распространенный способ. Процесс проходит в арбитражном суде в стандартном порядке. Судебное банкротство включает несколько этапов:
Шаг 1. Сбор документов
Нужно подготовить большой пакет документов, который включает, как правило, более 30 штук. Сюда входят личные данные, информация о кредитах, доказательства неплатёжеспособности и так далее. Самостоятельно собрать все бумаги может быть сложно, поэтому целесообразно обратиться за помощью к специалистам, например, к моей команде.
Шаг 2. Подача заявления
Заявление подаётся в арбитражный суд по месту жительства. Оно должно быть правильно составлено. Если в заявлении будут ошибки, суд может просто не принять его. Обычно на исправление дают месяц, но могут и отложить в долгий ящик. Тогда процесс затянется.
Шаг 3. Первое судебное заседание
Когда суд признает заявление обоснованным, задолженность перестает увеличиваться. Вводится мораторий на удовлетворение требований кредиторов, и общение с ними проходит только через назначенного финансового управляющего (ФУ). Его выберут из членов саморегулируемой организации (СРО), которую должник обязан указать в своём заявлении.
На первом заседании суд также назначает одну из двух процедур банкротства:
- Реструктуризация долгов. Гражданину предложат новый план выплаты задолженностей на срок до пяти лет. Однако для пенсионеров-инвалидов этот вариант чаще всего не подходит, так как его назначают только должникам с высокими доходами. А доход инвалидов может вообще ограничиваться только пенсией.
- Реализация имущества. Единственное жильё и другие предметы, указанные в ст. 446 ГПК РФ, остаются неприкосновенными. Всё остальное, а также доходы должника за исключением прожиточного минимума, будет направлено в конкурсную массу.
Шаг 4. Завершение процедуры
По окончании реализации имущества вырученные деньги распределяются между кредиторами в порядке очерёдности. Если после этого у гражданина остаются долги, они подлежат списанию. Если вы хотите пройти процесс быстро и без рисков, обращайтесь ко мне – я помогу вам со всем справиться.
Особенности банкротства инвалидов
В целом, закон не выделяет инвалидов в отдельную категорию при проведении банкротства, но для них существуют некоторые поблажки. Например, часть имущества инвалида исключается из конкурсной массы, то есть её не получится продать для погашения долгов. По ст. 446 ГПК РФ нельзя реализовать следующие виды имущества инвалида:
- средства реабилитации (костыли, коляски или другие специальные устройства);
- медицинское оборудование;
- лекарственные средства.
Что будет с автомобилем инвалида при банкротстве
Автомобиль не входит в список защищённого имущества, поэтому обычно его забирают. Есть ли шанс сохранить машину инвалида при банкротстве? Да, это возможно, если она нужна ему для передвижения. Но для этого надо будет обосновать его необходимость в суде. Например, если инвалид использует машину для поездок в медицинские учреждения или на работу, это будет весомый аргумент.
Также автомобиль можно сохранить семьям, в которых есть ребёнок-инвалид.
Что будет с пенсией и социальными выплатами
Во время проведения банкротства финансами и имуществом должника занимается финуправляющий. К ним относится и пенсия по инвалидности, так как она считается доходом. А вот социальные выплаты, пособия, компенсации, алименты и прочее защищены от взыскания.
Финансовый управляющий должен выделить должнику из его доходов прожиточный минимум (ПМ). Если у банкрота есть иждивенцы, ПМ будет выдаваться и им. Все средства, превышающие эту сумму, идут в конкурсную массу, чтобы расплатиться с кредиторами.
Дополнительные средства на лечение
Если инвалиду нужно больше денег, например, для покупки дорогостоящих лекарств, он может обратиться в суд с заявлением об увеличении суммы. Если суд согласится, финансовый управляющий будет выдавать инвалиду больше средств для покрытия необходимых расходов.
Последствия банкротства для инвалида
Когда инвалид проходит процедуру банкротства, к нему применяются общие последствия. Перечислю все возможные:
- всё имущество, за исключением тех предметов, которые обладают иммунитетом, может быть продано на торгах, чтобы покрыть долги;
- в течение пяти лет после процедуры бывший должник будет обязан указывать статус банкрота при оформлении новых кредитов;
- повторное банкротство можно оформить только через пять лет;
- на протяжении трёх лет после банкротства банкрот не сможет управлять юридическими лицами;
- в течение пяти лет после банкротства гражданину запрещено управлять страховыми компаниями, инвестиционными фондами, НПФ, ПИФ и МФО, десять лет – кредитными компаниями.
Подведём итоги
Банкротство инвалидов проходит по стандартным правилам. Специальной процедуры для них не предусмотрено, но есть моменты, которые помогают защитить их имущество: автомобиль, медицинское оборудование, а также средства на лекарства.
Инвалиды могут подавать документы на банкротство в соответствии с общими требованиями, им необходимо будет пройти те же этапы процесса, что и другим гражданам.
Если вы или ваши близкие оказались в сложной финансовой ситуации, обращайтесь ко мне по вопросам банкротства. Я помогу разработать для вас оптимальную стратегию освобождения от долгов. А моя команда сможет провести вас через все этапы процесса и довести дело до полного списания долгов.
Вопрос-ответ
Финансовый управляющий не будет включать в конкурсную массу социальные выплаты, пособия, алименты и компенсации. Однако пенсия считается доходом, поэтому ей будет распоряжаться ФУ. Но без денег должник не останется, управляющий будет выдавать ему прожиточный минимум на него и его иждивенцев.
Нет, наличие инвалидности недостаточно для того, чтобы гражданина признали банкротом. Важно учитывать ухудшение финансового положения должника до подачи заявления, которое привело к возникновению долгов.
Транспортное средство, используемое для перевозки и передвижения инвалида, не подлежит реализации.
Источники
Можно ли при банкротстве быть самозанятым: особенности во время и после процедуры
18 марта, 2025
Самозанятые – это люди, которые работают на себя, предоставляя различные услуги или продавая товары. Они платят налог на профессиональный доход (НПД) и, как правило, имеют гибкий график работы.
Как и любые и другие граждане, самозанятые могут столкнуться с финансовыми трудностями, из-за которых им станет трудно справляться с долгами. В таких случаях им на помощь приходит процедура признания несостоятельности.
Но можно ли при банкротстве работать самозанятым? Что будет с доходами, если объявить о своей несостоятельности? Можно ли получить такой статус после банкротства? На эти и другие вопросы я отвечу в статье.
Самозанятость при банкротстве физ. лица: особенности
Самозанятый может подать на банкротство, независимо от сферы деятельности. Вообще все физические лица и индивидуальные предприниматели (ИП) имеют право на эту процедуру при признаках неплатёжеспособности.
Для плательщиков НПД процедура практически ничем не отличается от стандартной для физлиц. Разница будет только в пакете документов. Пройти банкротство самозанятые вправе в судебном или упрощённом порядке.
Материалы по теме
Через МФЦ
Внесудебное банкротство проводится бесплатно и длится ровно шесть месяцев. Оно доступно для всех граждан, включая самозанятых, при сумме долга от 25 000 до 1 миллиона рублей. Однако, чтобы подать заявление в МФЦ необходимо соответствовать строгим критериям. Среди них:
- отсутствие дохода;
- закрытое исполнительное производство в связи с отсутствием имущества.
Однако есть исключения: родители-одиночки и пенсионеры могут подать заявление на банкротство через МФЦ даже при открытом производстве при условии, что кредитор получил исполнительный лист минимум год назад. Также этот вариант доступен для должников, в отношении которых дело у приставов «висит» уже более семи лет.
Через суд
Подать заявление на банкротство необходимо в арбитражный суд по месту жительства. К нему нужно приложить документы, подтверждающие финансовую несостоятельность, а также справки о доходах и доказательства постановки на учёт в качестве самозанятого.
У судебного банкротства нет жестких требований по размеру долга, главное – наличие признаков несостоятельности. Списать можно хоть два миллиона рублей. Потолка нет, как и минимума. Но подавать заявление я рекомендую с общей суммой задолженности от 300 000 руб. В этом случае процедура будет действительно целесообразной, так как её оформление небесплатное.
В процессе банкротства участвует финансовый управляющий, которого назначает суд. Он будет отвечать за сопровождение процедуры. Тут возможно два варианта: либо он будет следить за соблюдением плана реструктуризации долга, либо займётся реализацией имущества банкрота.
Важный момент! Реализация имущества не означает, что все активы самозанятого уйдут с молотка. В ст. 446 ГПК РФ, предусмотрен перечень имущества, которое нельзя забрать в конкурсную массу. Например, единственное жильё должника и его семьи, личные вещи и предметы быта.
Судебное банкротство занимает больше времени, чем упрощённое. В лучшем случае избавиться от долгов можно будет через 6-8 месяцев после обращения в суд. Но при этом процент успеха судебного банкротства очень высокий. В 2024 году через суд списали долги более 300 000 человек, а за всё время банкротства – более 1,4 млн.
Работа с опытным юристом может значительно упростить процесс. Специалист поможет правильно учесть все нюансы, выбрать стратегию и избежать ошибок, которые могут затянуть банкротство на долгие годы или привести к отказу в списании долгов. Записывайтесь ко мне на бесплатную консультацию, и я помогу вам уверенно пройти все этапы и избавиться от долгов в кратчайшие сроки.
Последствия банкротства для самозанятого
Банкротство действительно может помочь избавиться от долгов и вернуть финансовую стабильность. И, конечно, у этого процесса есть свои последствия. Но для самозанятых они точно такие же, как и для всех остальных граждан. А именно:
- пять лет самозанятый не может повторно подать на банкротство по своей инициативе (а вот кредитор может);
- в течение пяти лет при оформлении новых кредитов необходимо уведомлять кредитора о том, что вы были банкротом;
- три года после банкротства нельзя занимать должность руководителя компании;
- в течение пяти лет нельзя занимать руководящие должности в микрофинансовых и страховых компаниях, а также в инвестиционных фондах, НПФ и ПИФ;
- десять лет нельзя управлять кредитными организациями.
Можно ли открыть самозанятость после банкротства
Стать самозанятым можно сразу же после завершения процедуры банкротства. В законодательстве нет никаких запретов на это. Процедура регистрации в качестве плательщика НПД очень проста: вам понадобятся только паспорт и ИНН.
Оформить самозанятость после банкротства можно несколькими способами:
- Через портал «Госуслуги». Для регистрации понадобится подтверждённая учётная запись. Введите фразу «оформить самозанятость» в поисковой строке и следуйте инструкциям на сайте.
- Через приложение «Мой налог». Установите приложение, зарегистрируйтесь и отправьте заявление на самозанятость.
- В онлайн-банке. ФНС сотрудничает с различными банками, через которые можно оформить самозанятость как офлайн, так и онлайн.
Обычно уведомление о регистрации приходит в личный кабинет налогоплательщика на сайте налоговой или в приложении «Мой налог» сразу, но в некоторых случаях это может занять до пяти рабочих дней.
Если доходы от самозанятости не позволяют вам справляться с кредитами и другими финансовыми обязательствами, стоит рассмотреть возможность подачи заявления на банкротство. Я помогу вам оценить шансы на списание долгов, определить предполагаемую продолжительность процедуры и её стоимость. Чтобы получить ответы на все интересующие вас вопросы, запишитесь ко мне на бесплатную предварительную консультацию прямо сейчас.
Подведём итоги
- Самозанятый может пройти процедуру банкротства. Для этого ему не нужно снимать себя с учёта, в отличие от ИП.
- Зарегистрировать статус самозанятого можно и во время процедуры. Также перейти на специальный налоговый режим можно уже на следующий день после завершения банкротства.
- Я и моя команда всегда готовы ответить на ваши вопросы, помочь определить наиболее выгодный способ банкротства самозанятого – через МФЦ или суд, а также подсказать, как избежать возможных рисков.
Вопрос-ответ
Должник во время банкротства вправе получать доход, иначе жить ему будет просто не на что. Соответственно, оформить статус самозанятого можно прямо во время процедуры.
Процедура банкротства доступна для всех физических лиц и ИП один раз в пять лет. Самозанятость не отменяет статуса физического лица, поэтому граждане, работающие на себя, могут пройти банкротство как в судебном, так и во внесудебном порядке.
В Законе о банкротстве нет особых условий для самозанятых, поэтому плательщики НПД проходят процедуру так же, как и все остальные граждане. Единственное, что для подачи заявления на банкротство потребуется предоставить справки о доходах и документы о постановке на учёт в качестве плательщика НПД. Всё это можно сформировать в приложении «Мой налог» или на сайте налоговой службы.
Источники
Можно ли выезжать за границу после банкротства: советы и рекомендации для должников
18 марта, 2025
По данным ЦБ РФ, на первое июля 2024 года в России насчитывалось 50,2 миллиона заёмщиков, и у большинства из них были трудности с выплатами. Закредитованность год от года растёт. Тем не менее, многие должники всё ещё опасаются подавать на банкротство, хотя и осознают, что этот процесс поможет им решить проблемы с задолженностями.
Почему так происходит? Вокруг процедуры банкротства существует множество мифов и страхов. Один из самых распространённых – это страх запрета на заграничные поездки. Однако важно понимать, что далеко не все банкроты сталкиваются с такими ограничениями. Запрет на выезд за границу применяется лишь в определённых случаях и действует только на время судебного процесса. Поговорим о том, может ли банкрот выезжать за границу во время и после процедуры, кому грозит такой запрет и как его снять.

Когда должнику могут запретить выезд за границу
Должникам, столкнувшимся с финансовыми трудностями, действительно может грозить запрет на выезд за границу, но только в нескольких случаях. Итак, гражданина могут сделать невыездным, когда:
- Дело окажется у судебных приставов. Но сначала кредиторы должны подать в суд на должника для взыскания задолженности, а судья должен вынести решение в их пользу. Тогда, если гражданин не будет выполнять условия по погашению долга, приставы могут временно ограничить его право на выезд за пределы страны.
- Должник сам подаст заявление о банкротстве. На период реализации имущества может быть наложен запрет на выезд. Это делается для того, чтобы должник не уехал за границу и не укрыл там свои активы, которые могут быть использованы для погашения долгов.
Теперь давайте подробнее рассмотрим, как именно происходит наложение запрета на выезд в этих двух случаях и какие действия может предпринять должник.
Почему приставы ограничивают выезд за границу
Запрет на выезд за границу – это инструмент, который судебные приставы активно используют, руководствуясь Законом об исполнительном производстве. Наложение такого ограничения происходит по инициативе кредитора, который хочет вернуть свои деньги, или самого судебного пристава, который ведёт исполнительное производство (ИП).

Запрет на выезд может быть наложен, если:
- должник не погасил долг добровольно;
- сумма долга превышает 30 000 рублей (в некоторых случаях – больше 10 000 рублей).
Судебные приставы могут наложить запрет на срок до 6 месяцев. После этого срок может быть продлён, если долг не будет погашен. Кроме того, даже если ИП будет закрыто из-за отсутствия у должника имущества, кредитор может снова подать заявление на открытие производства через 6 месяцев или даже раньше. Закон не устанавливает ограничений на количество таких повторных заявлений.
Это может привести к тому, что должник будет сталкиваться с постоянными трудностями при попытках выезда за границу, пока кредитор не откажется от взыскания долга.
К счастью, запрет на заграничные поездки, который наложили судебные приставы, можно снять. Для этого есть несколько способов:
- Погасите долг или заключите мировое соглашение с кредитором.
- Попробуйте обжаловать действия приставов в суде. Однако для этого потребуется доказать, что они нарушили закон при введении ограничений.
- Дождитесь закрытия исполнительного производства. Правда, для этого у вас не должно быть никакого имущества или доходов, которые можно было бы взыскать.
Ещё один способ – самостоятельно подать на банкротство. После запуска процедуры все исполнительные производства завершаются, а значит, вместе с ними снимаются и ранее наложенные запреты.
Не стесняйтесь обращаться ко мне за помощью. Я расскажу о том, как будет проходить процедура, получится ли у вас избавиться от задолженностей и как снять запрет на выезд за границу в кратчайшие сроки – всего за 2-3 дня.
Почему могут запретить заграничные поездки в процессе банкротства
Согласно ст. 213.24 Закона о банкротстве, арбитражный суд имеет право запретить выезд за пределы страны после признания гражданина банкротом. Однако не все должники сталкиваются с таким ограничением, и оно не вводится автоматически. Суд может наложить запрет только при наличии веских причин.
Основаниями для введения запрета на выезд могут являться:
- Опасение уклонения от выплаты долгов. То есть суд считает, что банкрот может уехать за границу, чтобы избежать выполнения финансовых обязательств.
- Потенциальное сокрытие активов. Есть риск, что должник будет скрывать информацию о своих активах или пытаться вывезти их за границу.
Судебная практика показывает, что без весомых доказательств запрет на выезд не вводится.
Запрет может быть наложен по ходатайству:
- кредитора, который пытается защитить свои интересы;
- финансового управляющего, который следит за соблюдением интересов сторон.
Запрет на выезд действует только на протяжении процесса банкротства, который связан с реализацией имущества. Однако, если возникают ситуации, которые затрудняют завершение процесса (например, оспаривание сделок должника или дополнительные споры), срок может быть продлён.
Если банкротство начали кредиторы, вероятность ограничения выезда из страны повышается. Поэтому важно, чтобы должник сам инициировал процесс банкротства, чтобы избежать нежелательных последствий.
Материалы по теме
Когда банкрот может выезжать за границу: причины для снятия запрета
Запрет на выезд за границу во время процедуры банкротства может быть снят, если у должника есть веские основания. Для этого необходимо подать соответствующее ходатайство в суд. Однако не все причины будут признаны судом достаточными. Например, просто желание отдохнуть за границей не является веским основанием для снятия запрета.
Ниже я привела таблицу с основными причинами, по которым банкрот может попросить о снятии запрета на выезд за границу:
|
Причина |
Описание |
|
Неотложные медицинские причины |
|
|
Болезнь близкого родственника |
Если близкий родственник должника тяжело болен и нуждается в срочной помощи за границей |
|
Необходимость лечения |
Если самому должнику требуется срочное лечение, которое невозможно получить в России |
|
Профессиональные обязательства |
|
|
Срочная командировка |
Если должника пригласили на срочную командировку за границу, связанную с его работой |
|
Продолжение учебы |
Если студенту-должнику необходимо выехать за границу для продолжения учебы |
|
Другие уважительные причины |
|
|
Семейные обстоятельства |
Смерть близкого родственника, свадьба или другие важные семейные события |
|
Срочная помощь |
Если нужно срочно помочь близким, находящимся за границей |
Чтобы снять запрет на выезд за границу, нужно подготовить ходатайство. К нему вы должны приложить документы, подтверждающие вашу причину для срочного выезда (например, медицинские справки, приглашения на работу и т. д.).
Суд будет рассматривать ваше заявление и учитывать мнение финансового управляющего и кредиторов. Если суд примет положительное решение, постановление будет направлено в Миграционную службу, а копии разошлют всем участникам процесса.
Важно: не стоит пытаться выехать за границу самостоятельно, игнорируя запрет. Это может привести к серьёзным последствиям, включая уголовную ответственность.
Снятие запрета на выезд за границу во время банкротства – это сложный процесс, требующий внимательного подхода и подготовки. Записывайтесь ко мне на консультацию, я расскажу, как вы можете повысить шансы на успешное разрешение вопроса.
Как снять запрет на выезд за границу
Прежде всего, не стоит паниковать. Лучшая стратегия – не допустить наложения запрета изначально. Для этого я рекомендую:
- предоставить финансовому управляющему полную информацию о своём финансовом состоянии;
- назначить доверенное лицо, которое сможет решать вопросы, касающиеся реализации имущества, пока вы находитесь за границей.
Если же кредиторы или финансовый управляющий смогли убедить суд в необходимости запрета, не стоит отчаиваться. Согласно ст. 213.24 Закона №127-ФЗ банкроту разрешается подать ходатайство об отмене запрета. Для успешного снятия запрета необходимо доказать наличие уважительных причин для выезда. Таковыми могут быть:
- командировки, деловые встречи;
- учёба за границей;
- срочные медицинские процедуры, которых нет в России;
- болезнь или свадьба родственника, живущего за границей.
При подаче ходатайства суд учтёт мнения кредиторов и финансового управляющего, поэтому важно грамотно подготовить аргументацию. Объясните, почему ваши поездки не повредят формированию конкурсной массы: например, расходы на поездку частично или полностью покроет работодатель или родственник.

Как подать ходатайство
Ходатайство следует подавать в письменном виде в арбитражный суд, который ведёт ваше дело о банкротстве. Специальной формы нет, но важно указать:
- сведения о себе и реквизиты дела;
- аргументы в пользу отмены запрета;
- документы, подтверждающие ваши доводы.
Качество этих доказательств может повлиять на решение суда.
Можно ли выезжать за границу после банкротства физического лица
Итак, мы выяснили, что ограничения на выезд устанавливаются редко и действуют только во время самой процедуры банкротства. Но что происходит после её завершения?
После того как банкротство завершено – будь то через исполнение условий реструктуризации долга, заключение мирового соглашения или списание долгов – все ранее наложенные запреты на выезд автоматически снимаются. Суд выносит соответствующее постановление, которое направляется в Миграционную службу.
Тем не менее, стоит помнить, что банкротство не освобождает от всех долгов. После его завершения аннулируются обязательства по кредитам, услугам ЖКХ, налогам, штрафам, займам у физлиц. Однако некоторые долги, такие как алименты, компенсации за причинённый ущерб, а также текущие платежи, остаются. По этим задолженностям возможно возбуждение исполнительного производства, и в этом случае судебные приставы могут установить новый запрет.
Ограничение поездок за границу – это не страшилка, а инструмент, который суд может использовать в крайних случаях. Если у вас возникли проблемы, всегда лучше действовать заранее, проверять наличие задолженностей и быть открытым с судом и кредиторами. Придерживайтесь моих рекомендаций, и, возможно, ваше стремление к путешествиям никто не будет ограничивать.
А ещё я настоятельно рекомендую заранее записаться на бесплатную консультацию. Позвонив мне, вы получите профессиональную помощь и советы по вашей ситуации. Я расскажу о возможностях банкротства, объясню, как грамотно подготовить все необходимые документы. Я работаю с делами о банкротстве уже больше пяти лет, и знаю, что нужно сделать, чтобы не допустить дальнейших сложностей.
Не откладывайте решение проблем на потом – обращайтесь, сделаем это вместе!
Подведём итоги
- Запрет на выезд – это мера, которая применяется для защиты интересов кредиторов. Он не применяется автоматически при введении процедуры банкротства.
- Кредиторы или финансовый управляющий должны доказать, что у них есть причины для ввода такого ограничения. Например, они могут убедить суд, что за границей вы будете укрываться от уплаты долгов или попытаетесь скрыть там свои активы.
- Запрет на заграничные поездки можно снять, если у вас есть веские основания. К ним можно отнести: командировки, учёбу, лечение или семейные обстоятельства. Но решение об отмене остаётся за судом.
- Лучше заранее проконсультироваться со специалистом. Обращайтесь ко мне, я помогу вам подготовить ходатайство и разъясню ваши права.
Вопрос-ответ
В процессе банкротства гражданин может выезжать за пределы страны, если суд не вводил ограничения на выезд.
Узнать о наличии ограничений можно с помощью портала «Госуслуги». Просто введите в поисковой строке на главной странице «ограничение выезда из России», и вам мгновенно поступит информация о наличии или отсутствии запрета в отношении вас.
Если запрет наложили во время прохождения процедуры, то он будет действовать до её завершения. То есть после реализации имущества суд вынесет постановление, в котором будет отражаться информация о снятии всех обеспечительных мер, в том числе и запрета на выезд за границу. Обычно это занимает шесть-восемь месяцев.
Источники
Могут ли изъять имущество детей при банкротстве родителя и как его защитить
17 марта, 2025
Финансовые трудности могут настигнуть любую семью. По статистике ОКБ, почти треть россиян имеет больше четырёх кредитов. Расходы на воспитание, образование и развитие ребёнка также существенно увеличивают нагрузку на семейный бюджет. Зачастую такая ситуация приводит к накоплению долгов, что в конечном итоге заставляет родителей задуматься о банкротстве. Тогда у большинства из них возникает закономерный вопрос: что будет с имуществом детей при банкротстве? Не пострадают ли они в процессе?
Сразу успокою вас – закон защищает интересы несовершеннолетних. При банкротстве родителей имущество детей не будет включено в конкурсную массу, поскольку они не несут ответственности за долги взрослых. Давайте подробнее рассмотрим, в каких случаях могут продать имущество детей банкрота, а также, как защитить их права.
Отразиться ли банкротство на детях
Согласно Семейному Кодексу, родители обязаны заботиться о своих детях до достижения ими восемнадцатилетия. К сожалению, финансовые трудности могут случиться с каждой семьей, и иногда единственным выходом становится подача заявления о банкротстве. Но родители начинают переживать: не повлияет ли процедура на детей? Важно знать, что банкротство родителей не угрожает несовершеннолетним.
На самом деле, процедура банкротства может даже улучшить финансовое положение в семье. Списав долги, родитель сможет выделять больше средств на нужды ребенка и проводить больше времени с ним, вместо того чтобы тратить его на поиски средств для погашения обязательств. Избавление от финансового бремени создаст более спокойную атмосферу в доме – это несомненно повлияет на обстановку в семье.
Закон №127-ФЗ о банкротстве был разработан не как наказание для должников, а как средство реабилитации для людей, оказавшихся в сложной жизненной ситуации. При этом права несовершеннолетних детей остаются в приоритете.
О чём не стоит переживать:
- ребёнка не отнимут, так как банкротство не является основанием для лишения родительских прав;
- имущество, принадлежащее детям, не будут изымать;
- статус банкрота касается только самого должника и не распространяется на его родственников.
Кроме того, единственное жильё семьи не отберут, если оно не обременено ипотекой. Это прописано в ст. 446 ГПК РФ. А по новому закону можно сохранить и ипотечную квартиру.
Также, если семья живёт в загородной местности, где нет развитой инфраструктуры, банкрот может ходатайствовать о сохранении транспортного средства, необходимого для перевозки ребёнка в школу.
Важный момент! Согласно ст. 213.6 Закона №127-ФЗ, если суд при рассмотрении заявления о признании физического лица банкротом выясняет, что у него есть несовершеннолетний ребенок, то к процессу привлекаются органы опеки. Их задача заключается в защите прав и интересов детей. Они следят за тем, чтобы ничего не угрожало имуществу и благополучию несовершеннолетних.
Материалы по теме
Права детей в процедуре банкротства
Банкротство – серьёзный процесс, который может повлиять на финансовую ситуацию семьи. Но не забывайте, что интересы детей в этот период защищены законом.
Какие права имеют дети в процессе банкротства родителей:
- Выплата прожиточного минимума на детей в полном объёме. Его выделяют на каждого ребёнка, но только в пределах зарплаты должника.
- Сохранение доли в общем имуществе. Доля ребёнка в общем имуществе с родителем-должником не подлежит продаже. Однако, если родитель подарил ребёнку свой актив в течение трёх лет до банкротства, суд может вернуть его должнику. Затем финуправляющий отправит этот актив в конкурсную массу.
- Выплата алиментов и социальных пособий ребёнка. Они не включаются в конкурсную массу и выплачиваются полностью.
Важно понимать, как защитить права и интересы детей во время банкротства. Я готова помочь вам разобраться в этом сложном вопросе. Запишитесь на бесплатную консультацию, чтобы получить профессиональную юридическую помощь.
Когда имущество детей могут забрать при банкротстве
В процедуре банкротства некоторые виды имущества должника могут продать с молотка, чтобы частично рассчитаться с кредиторами. Иногда недобросовестные банкроты стараются обойти закон и скрыть свои активы от финуправляющего. Для этого они переоформляют их на детей. А поскольку несовершеннолетние не могут распоряжаться своим имуществом, фактически всем управляют родители. Однако такие действия могут вызвать подозрения.
Верховный Суд Российской Федерации 15 ноября 2021 года отметил, что должники используют такие хитрости исключительно для уклонения от уплаты долгов. Поэтому суд ужесточил правила. Теперь финансовый управляющий имеет право запрашивать информацию о собственности не только должника, но и членов его семьи. Если выяснится, что имущество родители переписали на детей перед банкротством, финуправляющий вправе отменить такую сделку.
Рассмотрим дело № А40-131425/16-30-203Б. В нём несовершеннолетний был признан банкротом из-за того, что родители переоформили часть своего имущества на его имя. Суд усмотрел в этом попытку скрыть активы от кредиторов и включил имущество сына в конкурсную массу.
Есть и хорошие новости. Проверить ваш имущественный статус может не только финуправляющий. Заранее исследовать этот вопрос может и юрист. Позвоните мне, и моя команда проведёт анализ ваших сделок за последние три года, чтобы выяснить, есть ли риск утраты имущества, если оно оформлено на родственника или ребёнка.
Подведём итоги
- Бояться банкротства, когда в семье есть дети, не стоит. Ведь эта процедура позволяет родителям избавиться от тяжелых долгов, что в конечном итоге сделает жизнь семьи лучше. Также благодаря банкротству дети не унаследуют задолженности родителей, что важно для их будущего.
- Имущество, принадлежащее детям, не может быть продано. Например, квартиры, которые они унаследовали, остаются их собственностью и защищены от продажи. Если всё же возникает необходимость в продаже имущества, доля которого оформлена на ребёнка, то её ему вернут в денежном выражении.
- Имущество ребёнка могут продать только если родители переписали его в течение трёх лет до банкротства, чтобы скрыть свои активы. Но если квартира является единственным жильём семьи, то её можно сохранить в процессе банкротства. Звоните, расскажу как сделать это законно.
Вопрос-ответ
С точки зрения закона, банкротство никак не отразится на детях. Ребёнок не несёт никаких обязательств по долгам родителей. Кроме того, он не обязан никому рассказывать о прохождении процедуры ни в школе, ни в ВУЗе, ни где-либо ещё.
Согласно ст. 446 ГПК РФ, единственное жильё банкрота защищено от взыскания во время реализации имущества. Также есть шанс сохранить единственное жильё, взятое в ипотеку. Но для этого нужно полностью погасить кредит за счёт средств третьих лиц или договориться с банком-кредитором о мировом соглашении.
Во время реструктуризации должник вправе распоряжаться суммой до 50 000 руб. из своих доходов каждый месяц. Остальные средства финансовый управляющий будет направлять кредиторам. Во время реализации имущества должнику положен прожиточный минимум на него и его иждивенцев.
Источники
Криптовалюта при банкротстве: попадёт ли она в конкурсную массу
17 марта, 2025
Ранее правовое регулирование цифровой валюты практически отсутствовало, что делало невозможным её взыскание. А что сейчас? Как проходит банкротство с криптой? Стоит ли беспокоиться о своих криптоактивах? Могут ли их включать в конкурсную массу при реализации имущества? На эти и другие вопросы ответила в статье.
Правовое регулирование криптовалюты
Регулирование сделок с криптовалютой в России началось относительно недавно. Поэтому на данный момент оно не полностью решает вопросы, связанные с банкротством граждан, владеющих такими активами. Официальную информацию можно найти в Законе №259-ФЗ. В нём было утверждено понятие «цифровая валюта», а также прописаны правила оборота и выпуска крипты и другие правовые нормы.
Несмотря на неопределенность в законодательстве, интерес к криптовалюте в нашей стране продолжает расти. Согласно исследованию компании Triple A, около 6% россиян, то есть примерно 9,2 млн человек, владеют цифровыми активами.
Однако, как и любые инвестиции, криптовалюта сопряжена с высоким финансовым риском. Например, совсем недавно стоимость биткоина упала примерно на 20% и всего за месяц потеряла четверть исторического максимума. Такую аналитику приводит журнал Forbes. Также наблюдается рост мошенничества: по оценкам аналитической компании Tadviser, в 2024 году пользователи потеряли более 3 миллиардов долларов из-за действий мошенников.
Материалы по теме
ТОП-6 причин банкротства трейдеров
Из-за высоких рисков, связанных с оборотом виртуальной валюты, наблюдается рост банкротств среди граждан. Вот шесть причин, по которым могут возникнуть долги:
- Резкие колебания курсов. Например, вы можете купить биткоин за 60 тысяч долларов, а через час его цена может упасть до 50 тысяч.
- Банкротство самих бирж. Падение крупных бирж, таких как FTX в 2022 году, оставило миллионы пользователей без средств. Даже надёжные платформы могут обанкротиться.
- Использование заёмных средств. Трейдеры часто берут кредиты для увеличения своих инвестиций. Если стратегия не срабатывает, это может привести к серьёзным долгам.
- Неудачные сделки. В мире криптовалют трудно предсказать, когда лучше купить или продать. Ошибки могут стоить целое состояние.
- Мошенничество. На крипторынке действуют мошенники, которые заманивают доверчивых инвесторов в ловушку, из-за чего они теряют реальные деньги.
- Психологическая зависимость. Стремление к быстрой прибыли может подтолкнуть к необдуманным решениям, что в конечном итоге приводит к финансовым проблемам.
Если у вас появились долги из-за криптовалюты, обязательно обратитесь за помощью к профессионалам. Просто заполнить шаблон заявления из интернета и отправить его в арбитражный суд не получится. Необходим детальный анализ активов и сделок, чтобы минимизировать все риски. Записывайтесь ко мне на бесплатную консультацию – вместе мы найдем законное и эффективное решение.
Этапы банкротства с криптовалютой
Списать долги, связанные с криптовалютой, задача непростая. Высокая изменчивость цены и отсутствие чёткого регулирования затрудняют отслеживание финансовых потоков.
Вот краткое руководство по банкротству с долгами в криптовалюте.
Шаг 1. Соберите документы
Вам понадобится не только список всех кредиторов и суммы задолженностей, но и документация по транзакциям: чеки, контракты и протоколы с криптобирж, а также другие документы, подтверждающие ваши операции с цифровыми активами. Кроме того, вам нужно найти данные о монетах на кошельках, NFT и других активах.
Шаг 2. Подайте заявление в арбитражный суд
Сначала вам нужно грамотно оформить заявление. Следуйте установленным законом требованиям и детально укажите причины вашей неплатёжеспособности.
Шаг 3. Первое судебное заседание
На первом заседании судья рассмотрит ваше заявление и проверит документы. Если всё в порядке, вам назначат финансового управляющего, который будет вести процесс. Кандидатуру выберут из членов саморегулируемой организации (СРО), которую нужно заранее указать в заявлении.
Дальше суд назначит одну из двух процедур:
- Реструктуризацию задолженностей. Такой вариант возможен, только если вашего дохода достаточно для выплаты долгов по новому графику сроком до пяти лет.
- Реализацию имущества. Если возможности платить нет, начнётся формирование конкурсной массы. Финансовый управляющий соберёт данные о ваших доходах и имуществе, включая криптоактивы.
Шаг 4. Списание долга
После реализации активов, если у вас больше нет имущества, суд спишет задолженность. Как только это произойдёт, кредиторы не смогут требовать от вас погашения долгов.
Как оценивают криптоактивы при банкротстве
В Законе №259-ФЗ указано, что криптовалюта считается финансовым активом. Это значит, что её можно включить в конкурсную массу и использовать для погашения долгов. Однако это очень сложная задача для арбитражных управляющих.
Первая проблема – как выяснить, есть ли у должника криптовалюта. Чтобы отследить транзакции, финуправляющие используют специальные сервисы, такие как Blockchain и Etherscan.
Существуют и другие способы поиска активов:
- обратиться к криптобиржам для получения информации о пользователе;
- проверка банковских историй на предмет переводов;
- запрос сведений в ФНС;
- изучить покупки оборудования для майнинга.
Вторая проблема – оценка стоимости цифровых активов. Она решается только с привлечением экспертов. Они помогают определить стоимость криптовалюты, учитывая колебания цены на рынке.
И третья проблема – как лучше продавать криптовалюту. Она также требует правовой ясности. На данный момент финансовые управляющие действуют в рамках общих норм о списании задолженностей.
Можно ли утаить крипту при банкротстве
Шансы найти цифровые активы должника сильно уменьшаются, если он имеет базовые знания о работе блокчейна и специально скрывает свои активы от посторонних глаз. Для этих целей должники чаще всего используют:
- некастодиальные кошельки – в них для проведения транзакций не нужно полагаться на посредников;
- холодные кошельки – они позволяют управлять криптовалютными активами и безопасно хранить их без постоянного подключения к интернету.
Ещё один способ спрятать свои активы связан с тем, что для доступа к кошельку финансовому управляющему понадобятся логин и пароль. Иначе он просто не сможет в него зайти. Допустим, управляющий узнал, что на таком-то кошельке у должника есть криптоактивы. В этом случае он направляет банкроту запрос с требованием предоставить доступ к этому кошельку, то есть передать логин, пароль и другие регистрационные данные.
Здесь должник может сказать, что у него нет доступа к кошельку, потому что он забыл пароль. Но ему придётся доказать в суде, что это действительно так, поскольку, по мнению суда, должники обязаны действовать добросовестно. Кроме того, на всех биржах есть возможность изменить пароль, если обратиться в службу поддержки. Поэтому этот вариант тоже не совсем надёжный.
Вообще все эти манипуляции с криптовалютой на биржах финансовые управляющие уже научились отслеживать. Поэтому единственный надёжный способ скрыть свои активы – это позаботиться о безопасности кошелька.
А ещё лучше заранее проконсультироваться по всем вопросам со мной. Как арбитражный управляющий, я уже вела дела должников с криптоактивами и знаю все нюансы. Записывайтесь ко мне на бесплатную консультацию, чтобы минимизировать риски и увеличить шансы на успешное списание долгов.
Вопрос-ответ
Сейчас нет уголовно-процессуального регулирования, благодаря которому возможен арест криптовалюты.
Да, на банкротство можно подавать при наличии криптоактивов. Сама процедура будет проходить в общем порядке. Отличие только в пакете документов – нужно будет предоставить финансовому управляющему сведения о своём криптокошельке, наличии там активов, а также логин и пароль.
Судебные приставы могут заблокировать и начать взыскание с электронных кошельков. Сложности возникают только с иностранными и анонимными кошельками, а также с кошельками на криптобиржах.