
По данным СФР, средний размер пенсии по стране в 2025 году составляет 20,8 тыс. рублей для работающих пенсионеров и 23,8 тыс. рублей для неработающих. Этих денег едва ли хватает для комфортной жизни, особенно в условиях, когда цены на товары и услуги постоянно растут. Поэтому многие пожилые люди вынуждены обращаться в банки и МФО, чтобы свести концы с концами. Иногда старики берут кредиты для детей, но не все из них помогают пожилым родителям их выплатить. А те, кто не может справиться с долгами, рано или поздно задумываются о банкротстве.
Любой гражданин России, в том числе пенсионер, может пройти процедуру признания несостоятельности и избавиться от задолженностей. Но многие пожилые люди не делают этого, так как боятся, что в процессе потеряют свою пенсию – единственный источник дохода. Но действительно ли это так? Давайте выясним, удерживают ли пенсию при банкротстве, и что нужно сделать, чтобы сохранить её полностью.
Особенности банкротства пенсионеров
Далеко не у всех пожилых людей высокий уровень финансовой грамотности. Часто они берут кредиты под высокие проценты, не понимая всех условий и не вчитываясь в мелкий шрифт договора. Когда приходит время возвращать деньги, пенсионеры оказываются в сложной ситуации. Чтобы расплатиться с долгам, они иначинают отдавать свои последние сбережения, занимать у соседей, а также берут ещё микрокредиты. И в итоге оказываются в долговой яме.
К счастью, существует законная возможность для пенсионеров избавиться от долгов – банкротство.
Когда пенсионер может подать на банкротство
У пенсионеров есть два способа подать на банкротство: через суд или через многофункциональный центр (МФЦ):
- Судебное банкротство. Если у пенсионера есть долги более 300 000 рублей и он понимает, что не сможет их погасить, он может обратиться в суд. Процедуру может инициировать сам должник или его кредиторы, если задолженность превысила 500 000 руб. Если пенсионер сам подаёт заявление, он может выбрать СРО арбитражного управляющего, который будет вести его дело. Это важно, так как от этого специалиста зависит исход и длительность процедуры.
- Внесудебное банкротство. Эта процедура доступна при долгах от 25 000 до 1 000 000 рублей. Она бесплатная и занимает ровно шесть месяцев. Главное условие – отсутствие дохода и закрытое исполнительное производство. Однако для пенсионеров эти правила не работают: они могут подать заявление в МФЦ, если их пенсия или пособие являются единственным источником дохода, исполнительное производство продолжается более года, и у них отсутствует имущество.
Однако внесудебное банкротство имеет свои недостатки. Во-первых, вам спишут только те долги, которые вы укажете в заявлении. Если вы что-то забудете, придется платить после завершения процедуры. Во-вторых, заявление вы заполняете сами, и даже малейшая ошибка может привести к отказу в списании долгов и ухудшению ситуации.
В-третьих, внесудебное банкротство невозможно, если общая сумма ваших долгов превышает установленные лимиты. Также эта процедура не защищает от действий кредиторов, что может привести к дополнительным проблемам.
Этапы судебного банкротства
Банкротство пенсионеров ничем не отличается от признания несостоятельности трудоспособных граждан. Процедура состоит из нескольких этапов:
- сбор документов, подтверждающих долги и финансовое положение;
- подача заявления в арбитражный суд по месту регистрации;
- первое заседание суда, где назначается реструктуризация долга или реализация имущества;
- финальное судебное заседание и завершение процедуры и списание долгов.
Каждый этап важен, и я готова помочь на любом из них. Если вы не знаете, как поступить, звоните, и я дам полезные советы. Не волнуйтесь, вы не одиноки в этом процессе – мы вместе сможем найти выход из сложной ситуации.
Преимущества банкротства для пенсионеров
Банкротство – это не просто способ избавиться от долгов, это шанс на новую жизнь, свободную от финансовых забот. Для пенсионеров, оказавшихся в трудной ситуации, процесс банкротства может стать настоящим спасением.
Преимущества банкротства:
- вы избавитесь от большинства долгов, включая кредиты, микрозаймы и долги по коммунальным платежам;
- больше не будет звонков с угрозами от кредиторов и коллекторов;
- вы освободитесь от беспокойства, больше никакого стресса;
- сможете сосредоточиться на своей жизни и улучшить своё финансовое положение;
- обретете комфорт и уверенность в завтрашнем дне;
- избавитесь от статуса должника.
Таким образом, процедура банкротства может стать эффективным инструментом для восстановления финансовой стабильности и возвращения к нормальной жизни.
Материалы по теме
Заберут ли пенсию при банкротстве
Во время процедуры банкротства доходы и имущество гражданина контролирует финансовый управляющий. Его цель – сформировать конкурсную массу, с помощью которой можно будет хотя бы частично рассчитаться с кредиторами.
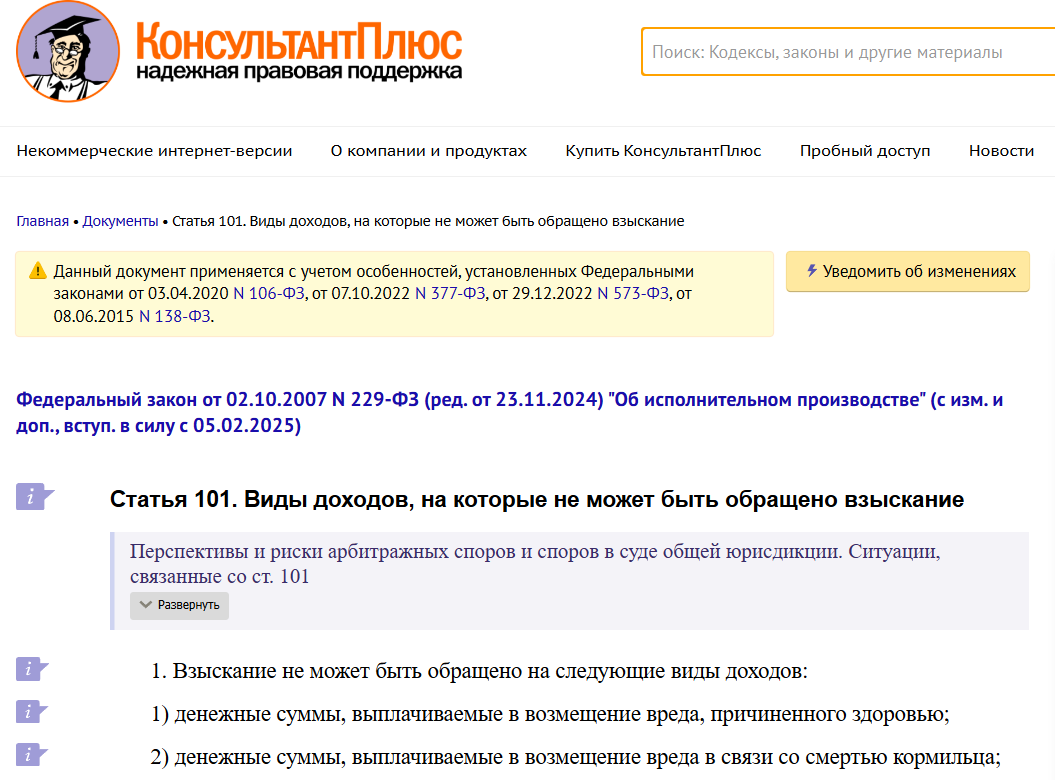
Взыскание может быть обращено на все виды доходов должника, включая пенсию по старости, инвалидности и военную. В конкурсную массу не попадёт только пенсия по потере кормильца и страховые выплаты по обязательному социальному страхованию, за исключением срочной пенсионной выплаты, накопительной пенсии и пособия по временной нетрудоспособности. Полный список защищённых доходов перечислен в ст. 101 Закона об исполнительном производстве.
Также, согласно ст. 446 ГПК РФ, в процессе банкротства пенсионеры имеют право на защиту части своих доходов. Управляющий обязан оставить должнику минимальную сумму, необходимую ему для жизни. Эта сумма не должна быть меньше прожиточного минимума, который устанавливается в каждом регионе.
Например, в Москве на 2025 год прожиточный минимум для пенсионеров составляет 17 897 рублей. Это значит, что если пенсионер получает пенсию, которая равна или ниже этой суммы, управляющий оставит её полностью.
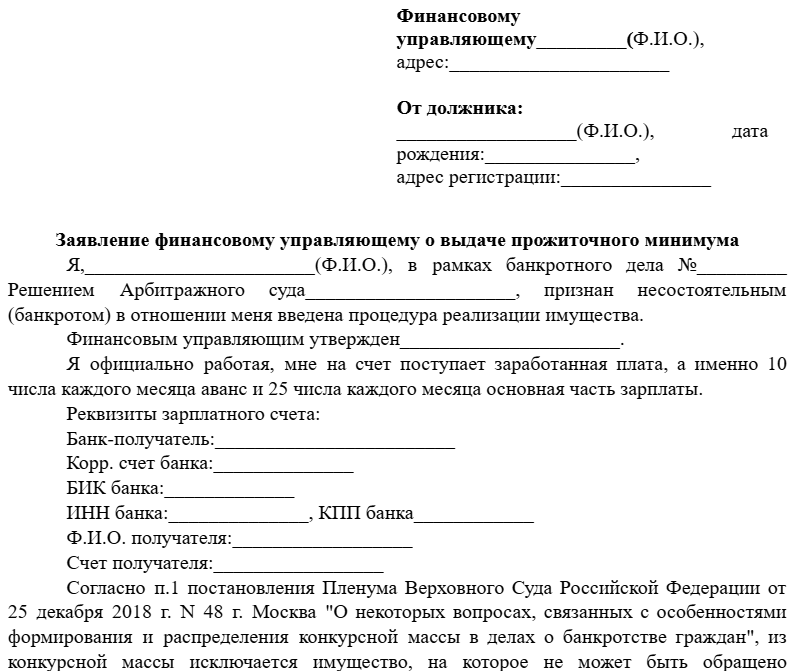
Чтобы получать пенсию, нужно подать заявление с просьбой выделить прожиточный минимум. В таком заявлении нужно указать:
- из чего складывается доход и каков его размер;
- к какой категории относится заявитель (в нашем случае, пенсионер);
- есть ли иждивенцы – несовершеннолетние дети или нетрудоспособные родственники, которых пенсионер содержит;
- есть ли денежные выплаты, которые следует исключить из конкурсной массы (например, алименты или пенсия по потере кормильца);
- реквизиты банковских счетов, на которые поступают деньги.
Важные документы, которые нужно приложить к заявлению:
- копия трудовой книжки или выписка из электронной версии;
- копия свидетельства о рождении ребенка, если есть иждивенцы;
- справка из Социального фонда России.
При подаче заявления пенсионер может уточнить у финансового управляющего, как будут поступать деньги – в каком размере и с какой периодичностью. Обычно открывается специальный счет, на который Социальный фонд переводит средства.
Важный момент! Размер прожиточного минимума можно увеличить, если получится доказать необходимость дополнительных средств. Например, для лечения, оплаты жилья или покупки медикаментов. Для этого нужно обратиться в суд с соответствующим ходатайством.
Если пенсионер ещё работает
Если пенсионер продолжает работать, то его заработная плата суммируется с пенсией, и из этой суммы будет выделен один общий прожиточный минимум. При этом важно помнить, что выплата для работающего пенсионера рассчитывается так же, как для трудоспособного населения. То есть прожитый минимум будет больше, чем для неработающих пенсионеров.
Если есть иждивенцы
Если у пенсионера есть иждивенцы, финансовый управляющий также должен учитывать их потребности. Иждивенцами считаются:
- супруг(а) на пенсии или с инвалидностью;
- дети до 18 лет;
- дети-студенты до 23 лет, которые не зарабатывают самостоятельно;
- нетрудоспособные родственники.
Для содержания иждивенцев будет выделена дополнительная сумма прожиточного минимума.
Например, пенсионерка Елена Анатольевна из Казани получает 25 000 рублей пенсии. У неё возникли проблемы с долгами, и она решила подать на банкротство. У Елены Анатольевны есть несовершеннолетняя дочь.
Общая сумма прожиточного минимума составляет 27 584 рубля: для самой Елены Анатольевны – 12 963 рубля, а для её дочери – 14 621 рубль. Поскольку эта сумма превышает пенсию Елены Анатольевны, она будет получать её полностью, то есть финансовый управляющий не будет удерживать ни копейки.
Как выплачивается пенсия при банкротстве
В первый рабочий день после объявления банкротства пенсионер передаёт свои банковские карты финансовому управляющему, который блокирует все операции с ними. Затем он открывает специальный счёт, на который будут поступать все доходы пенсионера, включая его пенсию.
Финуправляющий будет выделять должнику из всех его доходов прожиточный минимум на него и его иждивенцев. Деньги могут поступать следующим образом:
- на банковскую карту, привязанную к специальному счету;
- через управляющего под расписку о получении средств;
- почтовым переводом.
Как именно вы будете получать деньги, нужно договориться с финансовым управляющим лично.
Что будет с пенсией после банкротства
После завершения процедуры банкротства долги пенсионера будут списаны, и он сможет получать свою пенсию в полном объёме. Во время самой процедуры пенсионер может добиться дополнительных выплат, особенно если деньги нужны на лечение или аренду жилья.
Все вопросы, связанные с прожиточным минимумом, решает финансовый управляющий. Поэтому важно самостоятельно указать саморегулируемую организацию при подаче заявления на банкротство в суд. Это позволит заранее выбрать подходящего специалиста.
Записывайтесь ко мне на бесплатную консультацию. Я помогу вам выбрать надежного и честного финансового управляющего и подскажу, как сохранить всю пенсию в процессе банкротства.
Подведём итоги
- Если пенсия является единственным доходом и меньше или равна прожиточному минимуму, она будет полностью выдаваться должнику.
- Если пенсия превышает прожиточный минимум, то управляющий будет выделять банкроту только сумму, равную прожиточному минимуму, а остальная часть уйдет на погашение долгов.
- Если у пенсионера есть другие доходы, которые не подлежат взысканию и превышают прожиточный минимум, они также будут включены в конкурсную массу.
Вопрос-ответ
Во время банкротства пенсия и другие доходы гражданина подлежат взысканию, за исключением тех, которые защищены ст. 101 Закона об исполнительном производстве. Однако совсем без средств к существованию банкроты не останутся. Финансовый управляющий ежемесячно будет выделять прожиточный минимум.
Да, у пенсионеров есть возможность подать заявление на банкротство через суд или МФЦ.
Банкротство для пенсионера проходит так же, как и для любого другого гражданина, поэтому его стоимость не будет сильно отличаться. Во-первых, судебные издержки, публикации на Федресурсе и в газете «Коммерсант», почтовые расходы и оплата работы финансового управляющего стоят одинаково для всех категорий граждан. Эти расходы составляют примерно 45 000 рублей. Однако банкротство довольно трудно пройти без участия юристов, а стоимость их услуг на рынке может различаться.
Хорошая новость в том, что многие компании, например «КредитаНет», предлагают скидки для пенсионеров. Стоимость услуг юристов под ключ здесь – от 69 000 рублей, значит минимальная стоимость банкротства будет составлять 114 000 рублей.
При банкротстве пенсионерам оставляют на жизнь сумму, равную прожиточному минимуму, который отличается в зависимости от региона и категории гражданина. Если единственным доходом должника является пенсия, он будет получать прожиточный минимум, установленный для пенсионеров. Если же помимо пенсии банкрот получает зарплату или другой вид дохода, то ему будет назначен прожиточный минимум как для трудоспособного населения.