
Посты по тэгу: Банкротство
Оспаривание сделки продажи автомобиля при банкротстве: что будет, если продать машину перед процедурой
26 февраля, 2025
Страх потерять свой автомобиль – это одна из самых распространённых проблем, с которой сталкиваются люди, оказавшиеся на грани банкротства. Ведь для многих машина – не просто средство передвижения, а незаменимый помощник в повседневной жизни. Понимая, что процедура может привести к продаже имущества, некоторые люди решают продать автомобиль незадолго до подачи на банкротство, чтобы защитить его от возможного изъятия.
Однако такая стратегия может обернуться серьёзными проблемами. В статье я расскажу, почему это плохая идея, в каких случаях происходит оспаривание сделки по продаже автомобиля в процедуре банкротства и как обезопасить себя от подобных ситуаций.

Суть оспаривания сделок с автомобилем при банкротстве
Банкротство – это неспособность должника в полном объёме исполнить свои финансовые обязательства перед кредиторами, которую официально признал суд. Однако гражданина освобождают от долгов только при условии введения реализации имущества. Поэтому в процедуре с молотка может уйти вторая квартира, дача и, конечно, автомобиль.
Согласно статье 446 ГПК РФ, у должника не могут забрать только единственное жильё, личные вещи, предметы быта и то, что необходимо ему для заработка, например, дорогостоящий инструмент для строительных работ.

Многие недобросовестные банкроты пытаются списать задолженности и остаться при своём. Поэтому они дарят квартиры и автомобили родственникам или друзьям, либо продают их номинально за копейки по цене в разы ниже рыночной. Кажется, что после таких манипуляций взыскать с должника нечего – он гол как сокол. Для таких хитрецов в законе №127-ФЗ О банкротстве предусмотрена отдельная глава III.1, в которой рассматриваются положения оспаривания сделок должника.

Оспаривание – это признание сделки недействительной.
Кто может отменить сделку
Право оспаривать сделки имеют кредиторы. Иногда банки, МФО и физические лица даже специально сами подают на банкротство должника, поскольку знают, что он недавно продал своё дорогое имущество.
Также оспариванием сделок занимается финансовый управляющий (ФУ) в процессе реализации имущества. Причём, это не просто его право, а обязанность. Недобросовестные управляющие могут затягивать процедуру, настойчиво проверяя все сделки должника и разыскивая его имущество, чтобы вернуть его в конкурсную массу. Стоит задуматься, не перешёл ли такой управляющий на сторону кредиторов?
Если вы сами начинаете процедуру банкротства, то в своём заявлении указываете название саморегулируемой организации (СРО), из членов которой суд будет назначать ФУ. Это важно, поскольку так вы сможете выбрать надёжного специалиста, который точно не будет затягивать сроки.
Сроки оспаривания сделок
По закону финансовый управляющий может анализировать сделки, которые должник совершал в течение трёх лет до начала банкротства. Это не означает, что вы не можете начать процедуру, если два года назад продали свою машину. Просто нужно заранее проконсультироваться с юристами и проанализировать сделку на предмет нарушения прав кредиторов.
Какие сделки могут оспорить при банкротстве
Недействительными признают сделки, которые совершил сам должник до старта процедуры банкротства. Вопросы вызывают соглашения о продаже, дарении, обмене, разделе собственности и прочие манипуляции, которые ухудшили имущественное положение должника.
Сделка с авто может показаться подозрительной, если:
- Автомобиль был продан по цене ниже рыночной. К таким махинациям часто прибегают должники, чтобы фиктивно продать машину, то есть спрятать своё имущество.
- Оплата проводилась наличными. В этом случае трудно будет точно сказать, получил ли продавец деньги за машину, и какую сумму.
- Должник точно не смог бы реально продать автомобиль. Например, если покупатель вообще не приезжал к продавцу, чтобы купить авто, так как живёт в труднодоступном регионе.
- Продавец и покупатель связаны. Например, если они живут по одному адресу или являются родственниками, друзьями.
- Между покупкой и продажей автомобиля прошло слишком мало времени.
Допустим, Андрей продал машину за 500 000 руб за полгода до подачи заявления в суд. Потом он вступил в процедуру банкротства, и финуправляющий начал анализировать эту сделку. Он изучил, за какую цену продаются схожие марки и комплектации автомобилей на сайтах по продаже подержанных авто, и понял, что они стоят минимум 700 000 руб. У него возник вопрос: почему Андрей продал своё авто по заниженной цене? Не пытался ли он побыстрее избавиться от машины, чтобы она не вошла в конкурсную массу? ФУ признает такую сделку подозрительной и оспаривает её.
Также могут быть признаны недействительными сделки с предпочтением. Но они имеют смысл только когда кредиторов несколько.
Сделка с предпочтением – это соглашение, при котором должник продал своё имущество и вырученные средства направил на погашение долга, но распределил их неравномерно между кредиторами.
Например, на вырученные с продажи автомобиля деньги Андрей закрыл ипотеку. А на потребительские кредиты, по которым у него тоже были долги, не потратил ни копейки.
Такую сделку финансовый управляющий также отменит, поэтому отдавать предпочтение одному кредитору ни в коем случае нельзя.
Финансовый управляющий максимально тщательно изучает абсолютно все сделки должника, и если заподозрит, что он продал имущество с целью его сокрытия, будет требовать доказательства.
Если вы совершали сделку по продаже автомобиля не для того, чтобы обмануть кредиторов, суд или ФУ, а по другим причинам, вам придётся доказывать это в суде. А без помощи юристов сделать это крайне сложно. Заранее обращайтесь ко мне за бесплатной консультацией, уточните все интересующие моменты. Только так вы сможете пройти процедуру банкротства и успешно спишете все долги.
Материалы по теме
Когда продажу автомобиля не будут оспаривать
На практике я часто встречалась с ситуацией, когда должники не идут в процедуру банкротства и терпят постоянное давление со стороны кредиторов только потому, что они продали своё авто. Обнадеживаю вас – это не всегда означает наличие проблем.
Сделку не будут оспаривать, если:
- она не нарушала права кредиторов;
- она была совершена с согласия финансового управляющего;
- должник продал автомобиль ещё до того, как у него появились финансовые трудности;
- автомобиль продали по рыночной стоимости;
- машина не была в залоге или аресте;
- истёк срок исковой давности – 3 года.
Но окончательное решение всё равно будет принимать суд. Поэтому нужно тщательно подготовиться и представить надежные доказательства и аргументы.

Последствия оспаривания сделок в банкротстве
Недействительная сделка полностью аннулируется. Чтобы её оспорить, финансовому управляющему необходимо установить рыночную стоимость автомобиля, проверить, действительно ли деньги от покупателя перешли к продавцу, оценить степень нанесенного вреда кредиторам и учесть многие другие факторы. Всю информацию он будет проверять в надзорных органах, и если найдёт основания, то оспорит сделку.
После признания сделки по продаже автомобиля недействительной в процедуре банкротства, произойдет следующее:
- автомобиль вернется в распоряжение банкрота;
- покупатель встанет в очередь кредиторов, чтобы получить обратно свои деньги;
- финуправляющий включит машину в конкурсную массу и продаст её с торгов.
Что делать, если сделку признали недействительной
Во-первых, не паникуйте – ещё не всё потеряно. Даже если вы уверены в том, что сделку оспорили ошибочно, соблюдайте все правила и законы. Если суд заподозрит, что вы пытались скрыть имущество специально, он может отказать в списании долгов или обвинить вас в фиктивном банкротстве. За это вам может грозить уголовная ответственность.
Поэтому лучше спокойно соберите все доказательства и документы, которые подтвердят, что вы совершили сделку добросовестно. Например, найдите договор купли-продажи, свидетельство о платежах и т. д. Представьте их суду и ожидайте его решения. Позвоните мне, я подскажу, какие документы понадобятся в вашем случае.
Каких схем со сделками лучше избегать перед банкротством
Любые манипуляции с имуществом перед банкротством уменьшают шансы на успешное списание долгов. Но интернет пестрит якобы надёжными схемами, которые позволят сохранить автомобиль в процессе банкротства. Расскажу о них, чтобы вы не совершили ошибок.
Залог автомобиля третьему лицу
Должник берёт деньги взаймы у своего приятеля, а своё намерение вернуть их подкрепляет распиской. В ней сказано, что долг обеспечен залогом автомобиля. В процессе банкротства этот приятель пытается вступить в реестр кредиторов и получить деньги. Однако у таких сомнительных кредиторов редко получается обосновать в суде свои требования.
Продажа автомобиля через цепочку сделок
У финансового управляющего сразу возникнут вопросы, если он узнает, что должник продал автомобиль своему двоюродному брату. Поэтому сомнительные конторы иногда советуют продать автомобиль через посредников, чтобы затем двоюродный брат выкупил это авто. Но управляющие всё равно проанализируют такую сделку, и если у вас не получится её обосновать, она будет аннулирована.
Раздел имущества при разводе
Почему-то люди до сих пор думают, что если развестись перед банкротством и оформить всё совместно нажитое только на одного супруга – это верный способ сохранить имущество в процессе банкротства. Уверяю вас, опытный финансовый управляющий легко определяет подобные схемы.
Как защититься от признания сделки недействительной
Если вы испытываете финансовые трудности и хотите пройти процедуру банкротства, перед продажей автомобиля нужно тщательно взвесить все «за» и «против» и просчитать риски. Потому что, если вы продадите автомобиль при наличии долгов, вы должны потратить вырученные деньги, чтобы их закрыть. В таком случае вы никаким образом не нарушите закон, и у вас не будет проблем в процедуре банкротства.
А если вы уже продали автомобиль и теперь хотите идти в банкротство, заручитесь поддержкой опытных юристов. Записывайтесь ко мне на бесплатную консультацию. Я подскажу вам, что можно сделать в вашей ситуации, как не нарушить закон и не дать кредиторам возможности оспорить вашу сделку.
Если вы ещё не продали автомобиль, тоже обращайтесь ко мне. Я уберегу от рисков и подводных камней, а также расскажу, как законно сохранить авто в вашей ситуации.
Подведём итог
Во время реализации имущества финансовый управляющий формирует конкурсную массу из имущества должника, чтобы потом продать его на торгах. Вырученные средства пойдут на частичное погашение долгов перед кредиторами.
Чтобы их права не были нарушены, управляющий будет проверять все сделки должника за три года до его вступления в процедуру банкротства. Если он посчитает какую-то сделку подозрительной, то её аннулирует и вернёт автомобиль в конкурсную массу.
Проблем не будет со сделками, которые не вызывают подозрений у финуправляющего. Например, договор не аннулируют, если:
- машина была продана по рыночной цене и не родственникам;
- вырученные средства были направлены на погашение долгов перед всеми кредиторами.
Проконсультируйтесь со мной, чтобы точно знать, будет ли оспорена ваша сделка с продажей автомобиля или нет.
Вопрос-ответ:
Закон не запрещает продавать машину до начала процедуры банкротства. Но финансовый управляющий и кредиторы смогут оспорить все сделки, совершенные должником за три года до подачи заявления о банкротстве. Особенно вероятно оспаривание сделок по заниженной стоимости, которые заключены с родственниками или в рамках соглашений о разделе имущества между супругами.
Если автомобиль был приобретён до брака, его не смогут изъять. Совместно нажитое имущество должно быть направлено в конкурсную массу по закону. Однако 50% средств вернут второму супругу.
К подозрительным сделкам относят те, которые нанесли имущественный вред кредиторам и заведомо ухудшили финансовое положение должника. Например, если банкрот продал свою машину по цене ниже рыночной.
Источники:
Брачный договор при банкротстве: поможет ли сохранить имущество
25 февраля, 2025
Когда у человека появляются долги, он начинает беспокоиться о своём имуществе. Многие надеются защитить ценности с помощью брачного договора, и заключают его перед подачей на банкротство. Однако такая сделка может быть рискованной.
Если суд решит, что брачный договор был заключён, чтобы скрыть имущество, он может его оспорить. В этом случае вы все равно потеряете вещи, которые пытались защитить.
В этой статье мы обсудим, поможет ли брачный договор при банкротстве супруга, какие риски связаны с его оспариванием и как избежать неприятных последствий.

Что такое брачный договор
Брачный договор – это документ, который заключают два человека, когда решают создать семью. Чаще всего его используют, чтобы определить, как будет делиться имущество в случае развода.
Согласно Семейному кодексу, всё имущество, которое супруги приобретают после регистрации брака, является совместно нажитым. Неважно, на кого записано имущество – на мужа, на жену или на обоих.
К совместному имуществу относятся:
- дома и квартиры;
- машины;
- бизнесы;
- вклады в банках;
- драгоценности.

По закону, при разводе имущество делится поровну, 50 на 50. Если один из супругов не унаследовал что-то или не получил в подарок – тогда это его личное имущество.
Если пара хочет по-другому распределить свои активы, им нужен брачный договор. В этом документе можно написать, кто что получит в случае развода.
Например, пара подписывает брачный договор, по условиям которого жена не будет претендовать на бизнес мужа в случае развода, если он оставит ей квартиру, которую они купят в браке.
Бытует мнение, что в брачный договор можно включать любые условия. Но это не совсем так. Нельзя прописать такие вещи, как обязанности по дому или условия верности. Закон не разрешает этого.
Зато в договоре можно указать, как будет делиться имущество. Например, один супруг может получить 80%, а другой – 20%. Но, если условия договора будут несправедливыми для одного из супругов, суд может его не признать.
Ещё один важный момент: имущество, которое один из супругов имел до брака, обычно не делится при разводе. Но если во время брака супруги улучшили это имущество: например, сделали ремонт в квартире, то и второй супруг может претендовать на часть её стоимости.
Поможет ли брачный договор при банкротстве
Итак, мы выяснили, что брачный договор помогает супругам определить, как будет делиться их общее имущество в случае развода. Но как это соглашение работает в случае банкротства?
Судебная практика показывает разные результаты. В некоторых случаях брачный договор действительно защищает имущество от кредиторов. Но не всегда. Суд может признать соглашение недействительным, если посчитает, что он был заключен с намерением скрыть активы. В итоге имущество разделят по общим правилам, даже если есть брачный контракт.
Процедура банкротства позволяет любому гражданину один раз в пять лет освободиться от непосильных финансовых обязательств. Но суд спишет долги только после того, как удостоверится, что у должника нет ничего, что можно было бы продать для частичной оплаты задолженности. Такие меры призваны защитить интересы кредиторов.
Поэтому в процессе банкротства назначается финансовый управляющий (ФУ) – посредник между должником, кредиторами и судом. Он будет проводить ревизию имущества банкрота, из которого формируется конкурсная масса. В неё попадут все вещи и объекты, которые подлежат реализации на торгах.
Но не всё имущество может попасть в конкурсную массу. Например, единственное жильё должника и его семьи обладает иммунитетом. Полный перечень неприкосновенного имущества можно найти в ст. 446 ГПК РФ.

Что же происходит с совместно нажитым имуществом в процессе банкротства? По закону оно принадлежит обоим супругам поровну, 50 на 50. Это значит, что часть собственности, которая принадлежит конкретно банкроту, может быть включена в конкурсную массу, если она не относится к упомянутым выше неприкосновенным видам имущества.
Тут возможно два варианта развития событий:
- если имущество делимое, например, деньги на счетах, то заберут только ту часть, которая принадлежит банкроту;
- а если собственность не делится, её заберут полностью, затем продадут, а второму супругу вернут сумму, равную его доле.
Например, у пары есть вторая квартира. Муж проходит банкротство. В процессе реализации имущества эту квартиру заберут и продадут на торгах. После этого жене вернут 50% вырученных средств.
Чаще всего такой вариант развития событий не выгоден для семьи должника, поскольку на торгах недвижимость продаётся по цене ниже рыночной.
Спасение от такого сценария – брачный договор. Если на его основании имущество находится в собственности только одного супруга, в процедуре банкротства второй не пострадает. Кажется, это идеальный вариант. Но есть одно «но»: в процессе банкротства брачный договор могут признать недействительным.
Такой риск есть всегда. Поэтому лучше заранее разобрать вашу ситуацию. Записывайтесь ко мне на бесплатную консультацию, чтобы получить шанс на успешное списание долгов и избежать нежелательных последствий в процедуре банкротства.
Материалы по теме
Оспаривание брачного договора в процедуре банкротства
Кредиторы, суд и финансовый управляющий внимательно следят за всеми сделками должника, которые он заключил в течение трёх лет до подачи заявления на банкротство. Любую из них могут признать подозрительной и оспорить, если для этого есть основания. В том числе это касается и брачного договора. Из-за этого дело может затянуться на несколько месяцев или лет.
Закон о банкротстве защищает кредиторов от манипуляций хитрых должников, которые пытаются искусственно вывести своё имущество перед банкротством. Поэтому управляющий обязан удостовериться, что брачный контракт был заключен не с целью скрыть активы от включения в конкурсную массу.
Брачный договор могут оспорить, если:
- супруги заключили контракт за три года до начала процедуры банкротства или после её;
- муж и жена заключили договор уже после того, как у одного из них возникли проблемы с выплатой долга.
Например, у ФУ вызовет подозрения брачный договор, который супруги заключили за полгода до банкротства. А если в нём банкрот ещё и передал своей второй половине в собственность какое-то дорогое совместное имущество, например, квартиру, то сделку отменят с 100% вероятностью.
Как же брачный договор признают недействительным? Это происходит следующим образом:
- кредитор или финансовый управляющий подают заявление в арбитражный суд с просьбой оспорить сделку;
- суд рассматривает обращение, изучает все доказательства и принимает решение;
- если аргументы заявителя будут обоснованными, суд аннулирует сделку.
Проще говоря, все положения, зафиксированные в брачном соглашении, будут отменены. Имущество снова станет совместным, а доля банкрота будет включена в конкурсную массу.
Если к моменту банкротства супруги уже развелись, сделку оспаривают по тем же правилам.

Итоговые рекомендации
Отмечу самое главное: ни в коем случае не заключайте брачный договор с целью спасти имущество в процессе банкротства. Переписать всё на супруга – не выход. Финансовые управляющие быстро распознают подобные схемы.
Кроме того, кредиторы будут внимательно следить за вашими сделками, чтобы вернуть свои деньги. При наличии оснований они будут пытаться оспорить их.
Если ваш договор всё же признали недействительным, а вы не согласны с решением суда, у вас есть право подать апелляционную жалобу. В этом случае обращайтесь ко мне за помощью. Исход спора на 90% зависит от того, как грамотно вы себя будете вести и какие аргументы предоставите в суде. С этим я могу вам помочь.
А ещё лучше проконсультируйтесь со мной заранее, до подачи заявления на банкротство. Я изучу вашу ситуацию, документы, брачный договор и все совершённые вами сделки. Помогу определить риск оспаривания в процедуре банкротства и разработаю план действий, который поможет избежать неприятных ситуаций и нежелательных потерь.
Вопрос-ответ:
В процедуре банкротства могут оспариваться все подозрительные сделки: договоры дарения, купли-продажи на нерыночных условиях, а также сделки, в которых отдавалось предпочтение одному из кредиторов.
Во время поиска имущества финансовые управляющие могут запрашивать любые данные о должнике. Например, они могут обратиться в ЗАГС, регистрирующие органы, Росреестр, ГИБДД и другие инстанции. Все результаты своей работы управляющий излагает в отчёте, который могут читать все участники банкротного дела, включая кредиторов.
Если квартира в ипотеке является единственным жильём, то по новому закону есть шанс её сохранить. Если же нет, залоговую недвижимость включат в конкурсную массу и реализуют на торгах. В любом случае, чтобы узнать, что будет с вашей ипотечной квартирой при банкротстве, стоит обратиться ко мне за консультацией.
Источники:
5 категорий основных документов для банкротства, без которых не примут заявление
24 февраля, 2025
Процедура банкротства вызывает у должников много вопросов и опасений, особенно на этапе подготовки необходимых документов. Порой кажется, что собрать их все — задача неподъемная, способная напугать даже самых решительных.
Как показывает практика, при ответственном подходе и четком планировании собрать все документы можно всего за несколько недель.
В этой статье мы не только ознакомим вас с основным перечнем документов, необходимых для банкротства, но и обратим внимание на ключевые требования к ним. Мы обсудим возможные причины, по которым суд может отказать в проведении процедуры, и постараемся развеять мифы о сложности этого процесса.
Требования к документам для банкротства
Сбор документов для банкротства физического лица может варьироваться в зависимости от индивидуальных обстоятельств. Например, если у вас нет личного имущества, вы работаете неофициально или не совершали сделок за последние три года, вам потребуется меньше документов.

Обратите внимание на сроки действия документов. Выписка из ЕГРИП действительна только в течение пяти дней, поэтому ее следует заказывать в последнюю очередь.
Помните, что юрист по банкротству может помочь собрать справки, и вам не обязательно заниматься этим самостоятельно.
В суд следует предоставить копии документов, за исключением квитанций, которые не нужно заверять. Если вы подаете заявление через платформу «Мой арбитр», убедитесь в качестве сканов и их соответствии техническим требованиям.
Суд не будет рассматривать ваше дело без полного пакета документов. Если какой-либо документ будет отсутствовать, рассмотрение отложат до его предоставления.
При грамотном и своевременном подходе все документы можно собрать за месяц. Обращение к специалисту поможет учитывать ваши индивидуальные обстоятельства и упростить процесс сбора необходимых бумаг.
Документы для банкротства через МФЦ
Для прохождения процедуры банкротства во внесудебном порядке через МФЦ необходимо подготовить определенный набор документов. Если сумма вашей задолженности составляет от 25 тыс. до 1 млн руб. и вы соответствуете всем необходимым условиям, потребуется собрать следующие документы:
- паспорт;
- справка о месте жительства или временной регистрации;
- доверенность, если заявление подаёт юрист;
- список кредиторов.
Документом, удостоверяющим место жительства или пребывания заявителя, может быть справка о регистрации по месту жительства или прописка.
Если заявление подает не сам должник, потребуется документ, подтверждающий полномочия представителя. Это может быть доверенность, заверенная нотариусом, или иной аналогичный документ, показывающий, что человек, подающий заявление, законно представляет интересы должника.
Также необходимо собрать перечень кредиторов, оформленный в соответствии с п. 3 ст. 213.4 ФЗ-127. В этом списке должны быть указаны имена кредиторов, сумма задолженности и иные важные данные, касающиеся долговых обязательств. Это требование важно, поскольку оно позволяет МФЦ понимать, какие кредиторы вовлечены в вашу финансовую ситуацию и какова общая структура задолженности.
Если вы не уверены, какой формат банкротства выбрать — через суд или МФЦ, обратитесь за советом ко мне. Я проверю бесплатно, в каком случае выше шансы на списание долга.
Материалы по теме
Документы для банкротства через суд
Процедура банкротства через суд требует подготовки немалого пакета бумаг и справок. Основные категории документов, которые необходимо собрать для подачи заявления о банкротстве:
- Подтверждение личности должника — паспорт гражданина, в котором содержится информация о фамилии, имени, отчестве, дате рождения и месте жительства. Нужно предоставить копии документа, поскольку суду потребуется вас идентифицировать.
- Документы, подтверждающие наличие имущества у должника, а также информацию о сделках с ним. Это выписки из Росреестра на недвижимость, свидетельства о праве собственности на движимое имущество, а также договоры купли-продажи, обмена или дарения, если такие сделки были совершены в последние три года. Суд будет интересовать вся информация о вашем имуществе, поскольку это необходимо для оценки возможности удовлетворения требований кредиторов.
- Документация о наличии задолженности. Это может быть справка о долгах от кредиторов, копии кредитных договоров, уведомления о просроченных платежах и судебные акты, если таковые имели место. Также рекомендуется приложить к заявлению дополнительные документы, подтверждающие суммы задолженностей и возникновения долгов.
- Справка о трудовой деятельности и доходах. Это может быть трудовая книжка, справки от работодателя о доходах, документы, подтверждающие дополнительные источники дохода или занятость. Суд должен понимать вашу финансовую ситуацию и то, из каких источников поступают ваши средства, чтобы корректно оценить возможность погашения долгов.
- Информация о ваших счетах в банках и финансовых операциях с ними. Необходимо предоставить выписки по банковским счетам за последние три-четыре месяца, а также документы, подтверждающие финансовые операции, такие как платежные поручения, чеки и иные бухгалтерские документы.
Лучше всего заранее проконсультироваться с юристом, который специализируется на банкротстве, чтобы убедиться, что все документы оформлены правильно и соответствуют требованиям суда.
Документы, подтверждающие личность
Для подтверждения своей личности вам потребуется предоставить копию паспорта — все страницы, включая пустые. Важно также приложить копию паспорта супруга, если ваш брак действителен на момент подачи заявления, либо если развод был оформлен менее трех лет назад. Это позволяет суду учесть возможные совместные обязательства и имущественные права.
Следующий важный документ — страховой номер индивидуального лицевого счета (СНИЛС). Если у вас его еще нет, вы можете заказать этот документ в ФНС по месту регистрации должника. Изготовление СНИЛС занимает от трех до десяти дней, этот документ будет действовать бессрочно.
Идентификационный номер налогоплательщика (ИНН) также понадобится. Если у вас его нет, вам нужно будет подать заявление в налоговый орган по месту регистрации. Обязательно сохраните все подтверждающие документы, касающиеся этой процедуры.
Если у вас есть несовершеннолетние дети, необходимо приложить их свидетельства о рождении. Эти документы подтвердят ваше семейное положение и возможность иметь финансовые обязательства по отношению к детям.
В случае наличия заграничного паспорта также стоит предоставить его копию, включая все страницы без обложки, что поможет установить вашу личность, особенно если вы планируете выезд за границу.
При наличии свидетельства о заключении или расторжении брака, его также следует представить. В случае отсутствия этого документа, можно заказать его повторно через ЗАГС или Госуслуги. Срок изготовления составляет до одного месяца.
Если один из супругов скончался, это должно быть подтверждено свидетельством о смерти. Его можно получить в ЗАГСе или через Госуслуги. Заказ дубликата свидетельства обойдется в 350 руб. и будет готов в течение одного месяца.
Приложите к заявлению бумаги, подтверждающие наличие на иждивении членов семьи. Это могут быть справки из органов опеки и попечительства или документы о том, что ребенок старше 18 лет учится на очном обучении. Он должен подтвердить, что вы действительно несете ответственность за финансовое обеспечение своих близких.
Если вы меняли имя или фамилию, необходимо предоставить свидетельство о смене имени. Этот документ можно получить в ЗАГСе, его изготовление займет около 10 дней. Кроме того, очень быстро, в пределах 5-10 минут, его можно заказать через Госуслуги.
Если вы обладаете статусом инвалида, вам понадобится свидетельство об инвалидности, которое вы можете получить в медицинском учреждении. Имейте в виду, что справка для лиц с I группой инвалидности действительна два года, тогда как для II и III групп — только один год.
Наконец, необходимо предоставить документы, подтверждающие отсутствие статуса индивидуального предпринимателя (ИП) или выписку из ЕГРИП. Этот документ можно запросить в налоговом органе по месту вашей регистрации, его изготовление обычно занимает около пяти дней.
Объединив все эти документы, вы создадите полное досье, необходимое для подачи заявления о банкротстве.
Имущественные документы
Документы на имущество нужны для формирования общей картины активов, которые должник имеет на момент подачи заявления.
В первую очередь, это справка о наличии или отсутствии личного транспорта, которую можно получить бесплатно в ГИБДД. Срок изготовления справки составляет до 10 дней.
Также важны копии документов о сделках с имуществом за последние три года, включая договоры купли-продажи и дарения.
Если должник состоит в браке или находился в разводе менее трех лет, нужны копии сделок супругов за тот же период. В выписке из ЕГРН отражаются права на недвижимость, которую должник имел за последние три года. Её можно получить через Госуслуги или в МФЦ за 2080 руб.
Долговые обязательства
Кредитные документы нужны для оценки долговой нагрузки должника. К ним относятся кредитные договоры или справки из банков о наличии заимствований, которые можно запросить у кредиторов.
Суд редко принимает и электронные документы, такие как скриншоты из интернет-банка. Если бумажного документа нет, то скриншоты придётся заверять у нотариуса.
Также следует собрать долговые расписки и договоры займа, решения суда о взыскании задолженности, которые можно получить в судебной канцелярии или на сайте суда.
Постановления о начале исполнительного производства необходимо запросить в ФССП, где они могут быть выданы приставом в течение 10 дней.
Трудовые соглашения
Документы о трудовой деятельности подтверждают финансовую состоятельность или несостоятельность должника. В первую очередь, это трудовая книжка, копии которой следует заверить в отделе кадров.
Справки 2-НДФЛ за последние три года можно получить на работе или через Госуслуги. Для супруга также требуется справка 2-НДФЛ, если брак действителен или развод состоялся менее трех лет назад.
Дополнительную информацию можно получить из трудового договора и дополнительных соглашений, а также справок по безработице, которые можно оформить в Центре занятости.
Подтверждения финансового состояния должника
Такие документы дают представление о доходах и других финансовых поступлениях.
Это может быть:
- справка о доходах за последние три года, которую можно получить на работе или в налоговой инспекции;
- справку о пенсии можно запросить в СФР;
- справки о социальных выплатах также можно получить на сайте СФР;
- выписки по банковским счетам за последние три года, которые можно получить в банке;
- выписки из финансового лицевого счета в СФР;
- сведения о невыплаченных налогах за три года, которые можно получить в ФНС.

Соблюдение этих требований и наличие всех необходимых документов помогут обеспечить успешное признание банкротства и проще пройти процедуру.
Что будет, если собрать документы неправильно – последствия ошибок
Даже если вы подготовили все необходимые документы, существуют определенные тонкости, которые могут обернуться отказом в банкротстве. Рассмотрим подробнее, какие ошибки могут привести к такой ситуации, и как их избежать на реальных примерах.
Одной из наиболее распространенных причин отказа является неполный пакет документов. Если вы собрали все справки о доходах и долговые расписки, но забыли приложить выписку из реестра имущества, суд может приостановить рассмотрение вашего дела. Но есть и хорошая новость: вам дадут время на его доработку (месяц).
Чтобы избежать этого недоразумения, стоит обратиться к профессиональному юристу, который не только подскажет полный список необходимых документов, но и поможет избежать мелких оплошностей. Либо позвонить мне.
Также важно помнить о необходимости прикрепления обязательных копий документов. Например, если вы предоставили договор займа, но не приложили его заверенную копию, это может стать основанием для отказа.
Полный перечень необходимых документов и копий установлен в статье 213.4 Закона о банкротстве. Поэтому желательно заранее ознакомиться с этим требованием или проконсультироваться с юристом или со мной.
Не стоит забывать о формальностях, таких как подпись. Задумывались ли вы, что отсутствие подписи в заявлении может стать решающим фактором при отказе?
Рассмотрим гипотетическую ситуацию: человек заполнил все документы на банкротство, но, устав от волнений, забыл поставить свою подпись. Суд не сможет продолжить процесс, и ваш случай будет считаться незавершенным. Всегда проверяйте, есть ли ваша подпись на заявлении.
Также важно указать сведения о саморегулируемой организации (СРО) арбитражных управляющих. Если вы забыли упомянуть, к какой СРО вы обращаетесь, суд не сможет назначить вам финансового управляющего, и это также приведет к остановке процесса банкротства.
Например, если ваш случай предполагает сложные финансовые аспекты, наличие опытного управляющего может изменить ситуацию в вашу пользу.
И, конечно, не забывайте про финансовые обязательства. Без уплаты вознаграждения финансовому управляющему — 25 000 руб., ваше заявление просто не будет принято. Следует понимать, что даже при наличии всех документов, без соблюдения этих финансовых требований, ваше дело не сможет быть рассмотрено.
К каждому этапу процесса стоит относиться серьезно, ведь даже мелкие ошибки могут привести к значительным задержкам или полному отказу. Поэтому если у вас есть вопросы или сомнения, лучше заранее обратиться к специалисту, чтобы избежать неприятных последствий.
Подсказать, какие документы вам нужно собрать, я могу на бесплатной консультации. Звоните или заполняйте форму ниже, чтобы получить юридическую помощь.
Подведём итоги
- Для людей без личного имущества или работающих неофициально может потребоваться меньше документов при банкротстве.
- Важным моментом является срок действия некоторых документов, как, например, выписка из ЕГРИП, которая действительна только пять дней, поэтому стоит заказывать её в последнюю очередь.
- Суд потребует предоставить копии документов, за исключением квитанций, которые не нужно заверять.
- Любое отсутствие документа может привести к отложению рассмотрения дела.
- Профессиональные юристы могут помочь в сборе необходимых справок и составлении пакета документов, что значительно упростит процесс.
- Отсутствие подписи в заявлении или неверное указание информации о саморегулируемой организации могут стать решающими при отказе.
- Для успешного признания банкротства крайне важно тщательно подготовиться и, при необходимости, обратиться за помощью к специалистам, например, ко мне.
Вопрос-ответ
Нужно приложить копию паспорта, список кредиторов и доверенность, если заявление подаёт представитель должника.
Запросите в ФССП постановление о начале ИП.
Вам дадут месяц на исправление ошибок и сбор дополнительных документов.
Источники:
Можно ли приватизировать квартиру после банкротства: есть ли риск возобновления дела
24 февраля, 2025
После завершения банкротства человек освобождается от финансового бремени и может осуществлять любые сделки с движимым и недвижимым имуществом. Во время процедуры все активы должника находились под контролем финансового управляющего, поэтому сразу после неё многие задумываются о решении жилищного вопроса.
Давайте разбираться, можно ли банкроту приватизировать квартиру, и что для этого нужно сделать.

Что такое приватизация жилья
Приватизация началась ещё в советское время. Тогда бесплатные квартиры различные государственные предприятия и комитеты выдавали работникам или нуждающимся в жилплощади. И те, и другие должны были стоять в специальной очереди. По сути, советские граждане не получали эти квартиры в собственность, а жили в них на правах арендаторов, то есть получали их в пожизненный социальный найм.
В 1991 году вышел Закон о приватизации № 1541-1. Именно он установил правила, по которым гражданам и сейчас передают жильё. Если совсем кратко, то приватизация – это когда вы оформляете государственную квартиру себе в собственность бесплатно на основании договора социального найма.

Получить квартиру от государства можно и сейчас. Но право на бесплатное жильё имеют только нуждающиеся в улучшении жилищных условий категории граждан. Все они прописаны в ст. 51 Жилищного кодекса РФ.
Механизм получения государственной помощи такой: сначала вы становитесь на учёт как нуждающийся в жилье, а затем в очередь на жилое помещение. Когда до вас дойдёт очередь, с вами подпишут договор социального найма. За проживание в госквартире нужно только платить коммуналку и вносить символическую сумму за аренду. При этом в любой момент со дня подписания договора вы можете оформить это жильё себе в собственность.
Важный момент: приватизировать квартиру по закону можно только один раз. Исключение составляют несовершеннолетние. Если семья с ребёнком однажды приватизировала квартиру, то после 18 лет он сможет ещё раз приватизировать другой объект.
После приватизации человек получает право распоряжаться квартирой по своему усмотрению. Он сможет сдать её в аренду, подарить кому-то, продать и так далее. При этом он становится полноценным собственником жилья, а потому на него ложатся все обязанности: оплата имущественного налога, текущего ремонта и т. п. Разберём на примере.
Допустим, семья Петровых – супруги Олег и Надежда, а также их сын Глеб – проживает в двухкомнатной квартире, которую они получили от государства. Они решают приватизировать это жильё. В результате все трое – Олег, Надежда и Глеб – становятся собственниками квартиры с равными долями: каждому достаётся 1/3.
Материалы по теме
Когда можно оформить жильё в собственность
Сам факт того, что гражданин когда-то проходил банкротство, никак не влияет на его право получить в собственность государственное жильё. У процедуры есть юридические последствия, которые прописаны в ст. 213.30 Закона №127-ФЗ. Но среди них нет запретов на осуществление сделок с недвижимостью. Поэтому сразу после того, как вы получите определение арбитражного суда о завершении процедуры, вы можете заняться приватизацией жилья.
А вот во время прохождения банкротства заниматься этим не стоит, особенно если это жильё не будет для вас единственным. Если процесс ещё не завершён, а вы приватизируете вторую квартиру, её могут включить в конкурсную массу и выставить на торги.
После списания долгов вас ничто не ограничивает. Но учитывайте один момент: после завершения банкротства кредиторы ещё могут пытаться оспорить определение суда или добиться возобновления дела. Поэтому лучше заранее проконсультироваться с юристами.
Записывайтесь ко мне на бесплатную консультацию – я расскажу, смогут ли кредиторы возобновить банкротство, нужно ли вам подождать с приватизацией и как вообще поступить с квартирой, если вы ещё даже не вступили в процедуру.

Как приватизировать квартиру после банкротства
Процесс приватизации квартиры для банкрота проходит по стандартной схеме. При этом не нужно предоставлять никаких дополнительных сведений о том, что вы проходили банкротство, и прочих связанных с этим документов.
Чтобы оформить жильё в собственность, нужно:
- собрать необходимые документы;
- подать заявление в МФЦ, жилищный отдел муниципалитета или через портал «Госуслуги»;
- дождаться положительного решения;
- зарегистрировать право собственности на недвижимость в Росреестре.
В среднем весь процесс длится 2-2,5 месяца. Сама приватизация бесплатна, но за регистрацию права собственности нужно будет заплатить 2 000 рублей пошлины. Также обратите внимание, что приватизировать квартиру не получится без согласия всех собственников жилья.
Список документов для приватизации может отличаться в зависимости от случая и региона. Конкретного универсального перечня в законе нет, поэтому всегда уточняйте в МФЦ или муниципалитете заранее.
От вас точно потребуют:
- паспорта всех, кто зарегистрирован в квартире;
- свидетельства о рождении детей до 14 лет;
- договор социального найма;
- согласие всех зарегистрированных в квартире лиц на приватизацию – его нужно заверить у нотариуса;
- техпаспорт помещения и поэтажный план.
Оформить государственное жильё себе в собственность без помощи юристов во время банкротства достаточно сложно. Записывайтесь на бесплатную консультацию. Я рассмотрю ваш случай индивидуально, точно скажу, не попадёт ли квартира в конкурсную массу, и что будет с другим вашим имуществом во время или после банкротства.
Вопрос-ответ:
Приватизация – это бесплатная передача государственной недвижимости в собственность жильцов. Такая возможность предусмотрена Законом №1541-1. Никаких ограничений для банкротов в нём не указано. В Законе №127-ФЗ также нет никаких запретов, связанных с приватизацией. Поэтому оформить квартиру на себя можно как во время самого банкротства, так и после него. Однако если вы будете приватизировать квартиру во время процедуры, и она не ваше единственное жильё, её могут включить в конкурсную массу и продать. Записывайтесь на консультацию, я подскажу лучшее решение.
Последствия процедуры банкротства касаются только того, что вы не можете в течение 5 лет снова объявить себя банкротом, а также должны уведомлять банки о том, что вы проходили процедуру. Существуют также некоторые ограничения на занятия должностей в органах управления организациями. Больше никаких запретов и ограничений нет. Поэтому вы спокойно можете совершать любые сделки с недвижимостью: покупать, продавать, дарить.
Нет, когда банкротство завершается и долги списываются, вы продолжаете жить дальше. Вы можете покупать и продавать движимое и недвижимое имущество, получать наследство, дарить что-то и так далее. Кредиторы смогут возобновить дело о банкротстве только в случае, если у них получится доказать вашу недобросовестность. Например, что вы скрывали имущество во время процедуры, чтобы его не продали на торгах.
Источники:
На второй круг: когда есть смысл проходить повторное банкротство
19 февраля, 2025
Банкротство – это сложный и порой пугающий процесс, который многие воспринимают как последнюю инстанцию в борьбе с финансовыми трудностями.
Что делать, если первая попытка освобождения от долгов оказалась неудачной, и круговая порука финансовых обязательств продолжает давить на плечи? Может ли спасти повторное банкротство?
Разбираем в статье, каковы правила, условия и ограничения этой процедуры. Насколько часто можно прибегать к ней, и какие факторы следует учитывать, прежде чем сделать следующий шаг? В этой статье мы подробно ответим на все эти вопросы.
Когда возможно повторное банкротство
Повторное банкротство возможно даже в тех ситуациях, когда в прошлый раз долги не были списаны. Причины, по которым суд мог отказать в списании, разнообразны.
Физлицам в России запрещено повторное банкротство в течение пяти лет после первого признания банкротом и освобождения от долгов. Этот запрет призван предотвратить злоупотребления, когда граждане могли бы безответственно накопить долги и затем легко избавиться от них через процедуру банкротства.
Повторное банкротство не приводит к полному избавлению от всех долгов и не является способом уклонения от возврата средств. Оно может быть целесообразно лишь в тех случаях, когда у должника действительно нет возможности погасить свои обязательства.
Гражданин может подать на повторное банкротство после определенных сроков:
- 5 лет с завершения торгов или прекращения дела о банкротстве первой процедуры;
- 8 лет с момента утверждения плана реструктуризации долгов.
Кредиторы, инициирующие процесс банкротства, могут делать это в любое время без соблюдения этих сроков.
Например, должник мог найти дополнительные доходы и погасить свои обязательства, договориться с банком без суда, или кредиторы могли просто отказаться от требований. Также возможны случаи, когда должник не выплатил средства финансовому управляющему.
Однако отказы суда в списании долгов могут происходить и на этапах реализации имущества. Это возможно в ситуациях, когда банкротство является фиктивным, когда были скрыты доходы или имущество, когда подавались недостоверные данные для получения кредитов, проводились сделки по продаже имущества с целью его утаивания, либо когда должник платил некоторым кредиторам, забывая об остальных. Все эти действия считаются недобросовестными и могут привести к отказу в списании долгов в судебном порядке.
Материалы по теме
Есть ли отличия от первоначальной процедуры
Процесс повторного банкротства начинается с подачи должником заявления в арбитражный суд, как и в первом случае. Однако в этом случае важно учитывать, что с повторным обращением могут возникнуть сложности, и шанс на успешное списание долгов может быть ниже по сравнению с первой процедурой.
Суд более внимательно относится к причинам, по которым должник решил вновь объявить себя банкротом, а также к его действиям в период между процедурами.
Сначала должник собирает документы о своих долгах и активах. Это поможет чётче представить свою финансовую ситуацию.
Обязательно нужно предоставить сведения о том, как вёлся бюджет после первой процедуры банкротства, поскольку суд может рассмотреть, были ли попытки избежать долговых обязательств.
Суд также учитывает, какие изменения произошли в финансовом состоянии должника с момента предыдущего банкротства. Например, если у человека улучшилось финансовое положение, и он сможет постепенно расплатиться с долгами, суд может отказать в удовлетворении его заявления.
Несмотря на возможность многократного объявления банкротства, каждый новый случай будет рассматриваться с большей осторожностью. Суд будет анализировать, не пытался ли должник злоупотребить правом на банкротство, например, не скрывал ли активы или не увеличивал ли долги осознанно.
Поддержка юриста не только поможет правильно оформить документацию, но и позволит избежать распространенных ошибок, которые могут привести к отказу. Профессионалы могут дать советы по тому, как сформулировать претензии и представить свою финансовую ситуацию в максимально выгодном свете.
Кто может обанкротиться ещё раз
Повторное банкротство подходит всем, кто прошёл первую процедуру и хочет попробовать снова, но только через пять лет. Основные условия для этого остаются такими же.
Не обязательно ждать серьезных просрочек, можно обращаться в суд, даже если финансовые трудности только начинаются.
Также есть внесудебное банкротство, которое подходит людям с долгами от 25 тыс. до 1 млн руб., при этом нужно закрыть исполнительное производство, не иметь имущества и доходов свыше прожиточного минимума. Этот вариант чаще всего выбирают пенсионеры, матери-одиночки, инвалиды и безработные.
Некоторые долги, такие как алименты, компенсации за вред здоровью и невыплаченная заработная плата, не списываются в процессе банкротства.
Для повышения шансов на успешное завершение повторного банкротства рекомендуется проконсультироваться с юристами, которые помогут оценить целесообразность процедуры в зависимости от обстоятельств и представят ваши интересы в суде.
Я помогу выбрать надёжного юриста для прохождения банкротства и помогу решить, какой вариант вам подходит больше – через суд или МФЦ. Звоните, чтобы оперативно и бесплатно получить юридическую помощь.
Преимущества и недостатки
Повторное банкротство, как и первое, имеет свои плюсы и минусы. Хотя оно создаёт новые возможности, некоторые ограничения могут оказаться достаточно серьёзными.
Среди главных преимуществ – возможность избавиться от долгов, которые невозможно погасить самостоятельно. С начала процедуры кредиторы перестают беспокоить должника, а начисление пени и штрафов прекращается. После завершения повторного банкротства можно вернуться к обычной жизни и совершать крупные покупки. Кроме того, на протяжении процедуры должник будет обеспечен прожиточным минимумом.
Однако существуют и значительные недостатки. Должник теряет возможность распоряжаться своим имуществом и деньгами, а во время участия в процедуре может лишиться некоторого имущества.
В течение пяти лет после банкротства нельзя снова списать долги, а также нужно сообщать банкам о своём статусе при получении новых кредитов.
Также есть ограничения на управление компаниями:
- три года нельзя управлять юридическим лицом;
- пять лет нельзя управлять финансовыми, страховыми, инвестиционными фирмами;
- десять лет нельзя руководить кредитной организацией.
Наконец, не все долги можно списать, что иногда может оставить непогашенные обязательства.
Таким образом, повторное банкротство – это шанс начать с чистого листа, но важно учитывать все потенциальные риски и последствия.
Последствия повторного банкротства
Повторное банкротство накладывает ряд ограничений, аналогичных тем, что применяются при первой процедуре. Основным ограничением является запрет на распоряжение своим имуществом без согласия финансового управляющего.
Должник не может в процессе банкротства передавать долги третьим лицам или закладывать имущество. В некоторых случаях возможно также ограничение на выезд из страны. Все имущество должника, за исключением объектов, защищённых законом, может быть включено в конкурсную массу.
Финансовый управляющий будет тщательно проверять все сделки за последние три года, и подозрительные из них могут быть оспорены и отменены, если возникнет подозрение в попытке сокрытия имущества.
Чтобы проверить ваши шансы на банкротство и подобрать финуправляющего, вы можете обратиться ко мне. Отправьте заявку на сайте или позвоните, чтобы получить бесплатную юридическую помощь.
Подводим итоги
- Если первая попытка избавиться от долгов не удалась, возникает вопрос о возможности повторного банкротства.
- Эта процедура доступна, даже если предыдущий судебный процесс не привел к полному списанию долгов.
- Физическим лицам в России запрещено подавать на повторное банкротство в течение пяти лет с момента первой процедуры, что предотвращает злоупотребления правом.
- Количество повторных банкротств не ограничено.
- Они могут быть целесообразны лишь в тех случаях, когда должник действительно не в состоянии выполнять свои обязательства.
- Суд будет более внимательно рассматривать причины нового обращения и действия должника после предыдущего банкротства.
- Проверить шансы на списание долгов и повторное банкротство можно у меня на консультации.
Вопрос-ответ
Закон не ограничивает количество банкротств, главное — чтобы после предыдущего банкротства прошло более 5 лет.
Да, можно, если прошло 5 лет с момента признания банкротом.
Повторное банкротство возможно через 8 лет после утверждения плана реструктуризации.
Источники
Банкротство самозанятого – угроза или возможность для вашего дела?
17 февраля, 2025
По данным ФНС, к концу 2024 года статус самозанятого в России получили свыше 12 млн человек. Закон был введён в 2019 году, для обладателей этого статуса появились льготы и специальные премии. Однако далеко не каждый малый бизнес выдержал требования рынка и не разрушился.
Несмотря на господдержку, многие самозанятые вкладывали в дело все свои накопления и даже заёмные средства. Если бизнес не сработал, платить долги по-прежнему приходится. Как проходит банкротство самозанятого и какие есть особые условия — расскажу в этой статье.
Самозанятость до и после банкротства: быть или не быть?
Самозанятость может казаться чем-то вроде статуса индивидуального предпринимателя, но на самом деле, самозанятый не имеет таких же ограничений при списании долгов, что ИП. При статусе СЗ после окончания процедуры вы можете продолжить вести свой бизнес или открыть новый без каких-либо ограничений.
Если вы приняли решение стать самозанятым, даже находясь в процессе банкротства, это абсолютно допустимо. Вы можете работать как самозанятый и зарабатывать деньги до, во время и после процедуры банкротства, не опасаясь, что ваша деятельность будет запрещена.
При этом важно понимать, что нет никаких ограничений по времени. Если вы только что завершили процедуру банкротства, можете зарегистрироваться как самозанятый буквально на следующий день.
А если у вас уже есть статус самозанятого, то его можно использовать даже в процессе банкротства. Однако есть нюансы: в ходе процедуры банкротства вам будут положены определенные выплаты, которые, к сожалению, могут быть частично заморожены. Это значит, что не весь доход от вашей самозанятости будет доступен, а часть из него будет расходоваться на погашение долгов.
Кроме того, важно помнить, что самозанятая работа подразумевает непостоянный доход. В одни месяцы у вас может быть высокий доход, а в другие — совсем не быть.
Тем не менее, выплаты в рамках процедуры банкротства фиксированы и равны прожиточному минимуму. Поэтому, если вы решите быть самозанятым, учитывайте эти финансовые аспекты и старайтесь вести учет своих доходов и расходов.
Банкротство самозанятого без суда
Процедура банкротства для самозанятых позволяет списать долги наравне с другими физическими лицами. Особых ограничений и льгот для самозанятых нет. Списать долги можно сделать через МФЦ или арбитражный суд, в зависимости от суммы задолженности и условий.
Для упрощенной процедуры через МФЦ самозанятый должен выполнять следующие требования:
- размер долга должен быть от 25 000 до 1 млн руб.;
- исполнительные производства по долгам должны быть закрыты, либо продолжаться более 7 лет;
- отсутствие имущества, кроме предметов быта и единственного жилья;
- отсутствие дохода (либо ниже прожиточного минимума), исключения – пенсия, пособия.
Если кредиторы найдут имущество после подачи заявления, дело перейдет в суд, и долги не будут списаны через МФЦ.
Рекомендуется временно отказаться от статуса самозанятого, чтобы избежать официального дохода — это поможет закрыть исполнительное производство и исключить проблемы при внесудебном банкротстве.
Внесудебная процедура банкротства бесплатна и завершается всего за полгода, что быстрее, чем в суде. Участие арбитражного управляющего или юриста не требуется, так как все документы подает сам должник. Однако важно указать всех кредиторов в заявлении, так как забытые долги всё равно придется возвращать.
Однако есть и ограничения. Максимальная сумма долгов для списания составляет 1 000 000 руб. Повторная подача заявки возможна только через пять лет после получения статуса банкрота.
Недостатком является отсутствие контроля над процессом, что увеличивает риски. Например, если появляются новые иски от кредиторов, списание долгов может быть остановлено.
По статистике, опубликованной на портале Федресурс, в первом полугодии 2021 года лишь половина заявок на внесудебное банкротство была удовлетворена. В сравнении с судебной процедурой, где статус банкрота получили 88 тыс. человек, успешность судебного подхода значительно выше.
Важно правильно указывать всех кредиторов и суммы долга в заявлении, иначе его могут не принять. Упрощенное банкротство длится 6 месяцев, но не всегда приводит к списанию долгов.
Процедура может прерваться по причинам, не зависящим от должника, например, из-за действий кредиторов или исполнительного производства. В таких условиях человек не имеет никакого влияния на исход процедуры. Он рискует столкнуться с необходимостью обращаться в суд для официального признания банкротства, поэтому желательно проконсультироваться с юристом перед подачей заявления.
На бесплатной консультации я могу помочь вам определиться, идти в суд или МФЦ, проанализировать вашу ситуацию, предупредить о возможных рисках. Звоните или оставляйте заявку на сайте, чтобы получить поддержку и узнать независимое мнение арбитражного управляющего.
Материалы по теме
Банкротство самозанятого через суд
Судебная процедура банкротства требует финансовых затрат и может длиться 7-9 месяцев, а иногда и дольше. Тем не менее, с профессиональным юридическим сопровождением есть шанс на полное списание долгов, что снижает риски до минимума и обеспечивает контроль над процессом.
Банкротство через суд актуально для самозанятых, если сумма долгов превышает полмиллиона руб., есть просрочка более трех месяцев, оценочная стоимость имущества ниже суммы долгов или доход недостаточен для покрытия хотя бы 10% платежей. Однако, даже при сумме долга около 300 000 руб. стоит рассмотреть этот вариант.
Судебная процедура не бесплатна. Обязательные расходы составляют минимум 45 000 рублей, включая выплаты финуправляющему и публикации в СМИ и ЕФРСБ.
Чтобы собрать документы правильно и быстро, стоит обратиться к юристам. Это увеличивает общие затраты на 70-180 тыс. рублей.
Как проходит процедура
Перед началом процедуры важно выбрать саморегулируемую организацию (СРО), которая предложит кандидата на пост финансового управляющего. Без этого шага заявление о банкротстве не будет принято.
Судебная процедура начинается с подготовки заявления в суд и сбора необходимых документов. На этом первом этапе должнику необходимо сформировать пакет документов, который подтвердит его неплатежеспособность, наличие задолженностей и состав имущества.
Для самозанятых дополнительно нужны справка о постановке на учет, документы о доходах за последние три года, выписка по банковскому счету и информация о налогах, уплаченных самозанятым.
Следующим этапом является первое заседание суда. На нём судья рассматривает документы и выбирает, какую процедуру ввести в отношении должника — реструктуризацию или реализацию имущества. В последнем случае должник получает статус банкрота.
Реструктуризация долгов применяется, если у должника есть достаточно высокий доход для того, чтобы покрыть задолженности в пределах пяти лет. В противном случае суд, как правило, сразу принимает решение о процедуре реализации имущества.
Процедура реализации имущества подразумевает, что финансовый управляющий будет проверять и оценивать активы должника, а затем выставлять их на торги. Реализация имущества начинается, если финансовое положение должника крайне тяжелое и отсутствуют средства для покрытия долгов.
Имущество должника передается в конкурсную массу, а средства от его реализации идут на погашение задолженности. При этом закон защищает единственное жилье должника от продажи, но не препятствует списанию долгов.
Если у самозанятого нет имущества, торги не проводятся, и долг списывается. Когда процесс реализации завершён, финансовый управляющий составляет отчет, на основании которого суд принимает решение о списании долгов. Таким образом, самозанятый получает определение суда об освобождении от долговых обязательств.
В отличие от упрощенной процедуры банкротства, самозанятый на протяжении всей судебной процедуры может продолжать работать и выполнять заказы. Законодательство не накладывает ограничений на его работу. Самозанятый не обязан прекращать свою деятельность, как это требуется для индивидуальных предпринимателей.
Если индивидуальный предприниматель проходит банкротство, он может перейти в статус самозанятого, чтобы не прекращать работу. Однако после списания долгов ему нельзя будет вновь зарегистрироваться как ИП в течение 5 лет. Это одно из законных последствий банкротства.
Все доходы, которые получает самозанятый в процессе банкротства, должны поступать на один банковский счет, которым будет управлять финансовый управляющий.
Должнику выплачивается только прожиточный минимум, а оставшаяся часть средств аккумулируется для последующего распределения среди кредиторов. Получение денег напрямую от заказчиков в это время является нарушением установленного порядка.
Учитывая всю сложность процедуры, которая может длиться от шести месяцев до года, важную роль играет профессиональная помощь юристов, которые могут ускорить процесс, гарантируя соблюдение всех деталей.
Если вы переживаете о судьбе своего бизнеса и не решаетесь на банкротство – задайте мне вопросы на бесплатной консультации. Я проверю, какие риски возможны. Оставляйте заявку на сайте или звоните, чтобы оперативно получить помощь.
Подводим итоги
- К концу 2024 года статус самозанятого в России имели более 12 млн человек, однако не все самозанятые могут успешно развивать свой бизнес.
- Несмотря на предоставление льгот и господдержку, многие сталкиваются с трудностями и вынуждены тратить собственные сбережения, а иногда и заёмные средства.
- Банкротство для самозанятых имеет свои особенности: они могут продолжать свою деятельность даже во время процедуры банкротства и начинать её сразу после завершения предыдущей.
- Есть возможность пройти банкротство как через МФЦ, так и через суд в зависимости от суммы задолженности.
- Внесудебное банкротство предлагает более быструю и бесплатную процедуру, но с ограничениями и рисками.
- Судебное банкротство представляет собой более контролируемый процесс с возможностью полного списания долгов, но требует финансовых затрат и может длиться дольше.
- Самозанятые должны корректно указывать всех кредиторов и суммы долгов, иначе заявление может быть отклонено.
- Стоит учитывать, что часть средств может быть использована для погашения долгов в процессе банкротства.
Вопрос-ответ
Во время судебной процедуры – да, а при банкротстве через МФЦ – нет.
Нет. Все средства поступают на спецсчёт, с которого проводит расчёты арбитражный управляющий.
Индивидуальный предприниматель может получить статус самозанятого, чтобы продолжать свою деятельность в ходе банкротства и после него.
Источники:
Списание долгов под угрозой срыва: как составить договор о банкротстве и не пожалеть
14 февраля, 2025
В последние годы банкротство для граждан стало более распространенной процедурой, нежели ранее. По данным Федресурса, только за первый квартал 2024 года судебную процедуру прошло более 89 тыс. человек.
С учетом постоянного роста цен и низких зарплат, порой не успевающих за инфляцией, долги становятся обычным явлением. Многие люди сталкиваются с проблемами в выплатах по кредитам и займам.
Для таких граждан процедура банкротства стала возможностью избавиться от долговой нагрузки и начать с чистого листа. Обычно списание долгов в суде начинается с заключения договора с юристом. Рассказываю в этой статье, что должен содержать договор и какие «красные флаги» можно распознать в соглашении, чтобы не наткнуться на проблемы уже в ходе процедуры.
С кем безопасно заключить договор о банкротстве
При выборе юридической компании, с которой будет подписан такой договор, следует обратить внимание на несколько ключевых аспектов.
- В первую очередь выясните, какова репутация фирмы — изучите отзывы клиентов и случаи успешного завершения дел о банкротстве.
- Также стоит обратить внимание на опыт юристов, которые будут вести дело, поскольку каждая ситуация уникальна и требует специфического подхода.
- Наконец, прочитайте условия договора, включая размер гонорара и возможные дополнительные расходы, чтобы избежать неприятных сюрпризов в процессе.
Помощь профессионалов на этом этапе может оказаться решающей для успешного исхода дела и минимизации потерь для должника. Но если выбрать ненадёжного партнёра, то вся процедура может пойти по невыгодному для вас сценарию.
ТОП-5 обязательных условий в договоре на юридические услуг по банкротству
Договор на оказание услуг по банкротству физического лица заключается для юридической поддержки должника и безопасности. Правильное оформление договора имеет первостепенное значение — по нему можно сказать, какие результаты вы получите после сотрудничества, есть ли гарантии.
Основные моменты, которые стоит учесть в договоре о банкротстве, включают:
- Ясное определение оплаты услуг, включая стоимости (фиксированная сумма или этапы работ) и порядок платежей (предоплата или по факту выполнения).
- Четкое описание обязанностей сторон: юриста с его обязательствами по предоставлению услуг и срокам, а также клиента, который должен предоставить всю необходимую информацию и следовать рекомендациям юриста.
- Политика конфиденциальности финансовых данных, включая пункт о неразглашении.
- Условия расторжения договора — случаи, при которых может быть прекращено соглашение, такие как задержка платежей или нарушение обязательств одной из сторон.
- Ответственность за неисполнение обязательств, включая возможные штрафные санкции за просрочку или ненадлежащее исполнение услуг.
Соблюдение этих условий в договоре позволит должнику минимизировать риски и эффективно взаимодействовать с юристом на протяжении всей процедуры банкротства, что, в конечном итоге, способствует успешному освобождению от долговых обязательств.
Не знаете, где искать и как выбрать надёжную компанию по банкротству? Я подскажу, куда стоит обратиться, на что обратить внимание при общении с юристами. Отправляйте форму на сайте, чтобы я ответила на ваш вопрос.
Материалы по теме
Чем может быть опасен договор о банкротстве
Какие опасности таит в себе договор, хитро составленный юристами? Их может быть великое множество, но перечислим основные и часто встречающиеся риски.
Первым и, пожалуй, самым очевидным риском является потеря денег и времени. Недобросовестные юристы могут не упоминать какие-то условия, скрывать дополнительные платежи и комиссии.
Это может привести к значительным финансовым потерям и затягиванию процесса банкротства.
Например, если в договоре указан платеж только за саму процедуру и услуги юристов, без других издержек. Должник может столкнуться с ситуацией, когда в процессе банкротства стороны попытаются оспорить его сделки. Чтобы защитить себя, потребуется дополнительный сбор документов и работа юриста, которая не учтена в договоре. За это придётся платить отдельно, поскольку игнорирование этого процесса чревато несписанием долгов.
Следующий риск связан с неблагоприятными юридическими последствиями, возникающими из-за некомпетентного или недостаточно проработанного договора. При отсутствии четкости в условиях соглашения могут возникнуть недопонимания между сторонами, что способно привести к конфликтам и судебным разбирательствам.
Например, неясные формулировки условий и результатов работы могут подвести должника. Иногда в договоре указано, что юрист ведёт дело до признания должника банкротом. То есть, должник платит за то, что его признают банкротом, а не за то, что ему спишут долги. Но статус банкрота обычно присваивается уже на первом заседании суда, а списание происходит месяцами позднее, если всё проходит благополучно.
Еще одним значительным риском является отсутствие обратной связи. Юрист никак не комментирует, что происходит в процедуре, не отвечает на вопросы. Клиент чувствует себя брошенным, получает минимум информации о том, что вообще происходит в суде.
Например, если юрист не отвечает на звонки или не предоставляет обновления по делу, клиент может не узнать о проблемах, не среагировать вовремя, и как следствие, не списать долги.
Кроме того, недобросовестный подход может привести к нарушению законодательства, что чревато для обеих сторон негативными последствиями. Неправильное оформление договора может повлечь за собой штрафы, судебные иски или даже уголовную ответственность для юриста.
Например, если юрист не соблюдает требования законодательства о банкротстве, это может привести к тому, что суд не примет заявление должника о банкротстве и вернёт его без дальнейшего рассмотрения. Это не только затянет процесс, но и увеличит затраты клиента на дополнительные юридические услуги.
Наконец, плохо составленный или недобросовестный договор может привести к минимизации результатов процедуры банкротства. Формулировки, не обеспечивающие защиту интересов клиента, могут стать причиной неполного списания долгов или упущения возможностей, которые могли бы быть использованы для максимальной защиты его интересов.
Например, если юрист не включит в договор услуги по предбанкротной подготовке, перед процедурой никто не проверит, есть ли шансы списать долги, нет ли рисков оспаривания сделок. Предположим, что должник перед процедурой за копейки продал автомобиль своему соседу. Это вызовет у суда сомнения в действительности сделки. Может быть, это попытка скрыть имущество? Если будет доказано, что сделка – фиктивная, то долг не спишется, также есть риск ответственности.
Таким образом, риски, связанные с недобросовестным подходом к оформлению договора о банкротстве физического лица, включают потерю денег, юридические последствия, утрату доверия и минимизацию результатов процедуры.
Поскольку банкротство является сложным процессом, важно выбирать опытного и профессионального юриста с хорошей репутацией. Выбрать его не просто, но я помогу – звоните!
Образец договора на оказание юридических услуг по банкротству физических лиц
Разберём реальный пример договора о банкротстве физического лица — он взят у компании «КредитаНет».
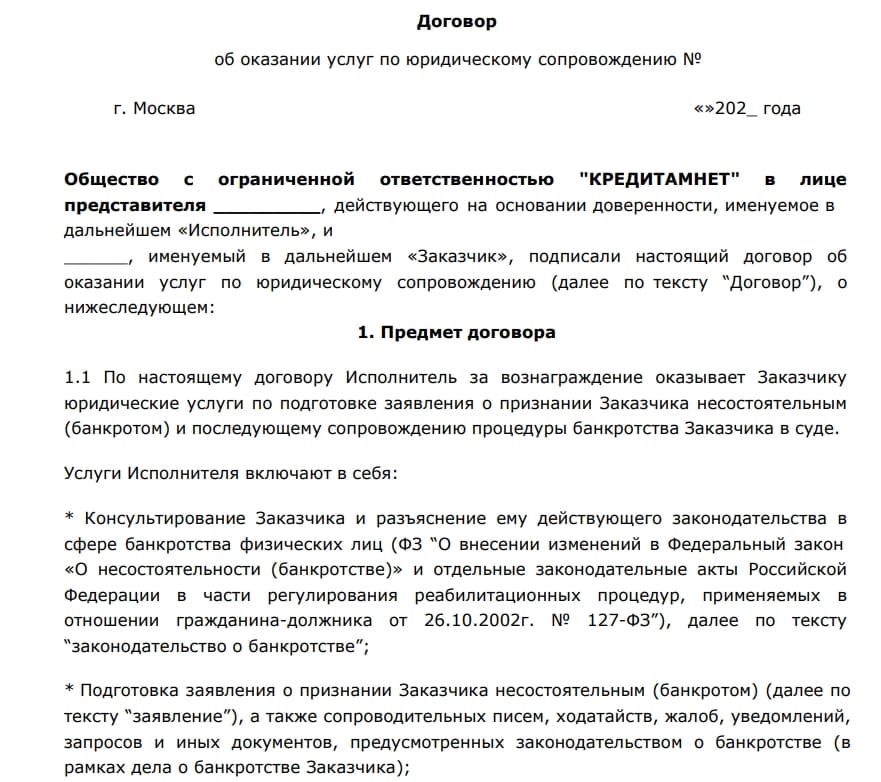
Что мы в нём видим:
- Полные имена и реквизиты сторон (должник и юрист/юридическая фирма).
- Предмет договора (услуги, которые будут предоставляться по делу о банкротстве).
- Обязанности юриста (конкретные действия, которые будет выполнять юрист).
- Сроки выполнения услуг (включая этапы процесса и сроки для подачи документов).
- Стоимость услуг и порядок расчетов (разделение на фиксированную плату, почасовую тариф, дополнительные расходы).
- Порядок связи между сторонами (как и когда будут происходить консультации и обновления по делу).
- Условия расторжения договора (основания, порядок и последствия).
- Конфиденциальность (обязанности юриста по охране информации о должнике).
- Ответственность сторон за ненадлежащее выполнение обязательств).
- Разрешение споров (порядок, в котором будут решаться возможные конфликты между сторонами).
Если по вине юриста долг не списывается, то фирма возвращает в полном объёме затраты клиента. Если этого пункта нет в договоре о банкротстве физического лица, то компания может взять деньги, бездействовать в процессе, долг не спишется, а вернуть деньги уже не удастся. Если вы хотите подробнее изучить документ, пример договора о банкротстве можно скачать в конце статьи.
Выбрать юриста и СРО для поиска финуправляющего, проверить риски при банкротстве помогу я на бесплатной консультации. Обращайтесь ко мне по телефону для оперативной помощи. Я отвечу на ваши вопросы, даже если вы уже выбрали фирму для банкротства. Мы проверим, насколько честно составлен договор.
Подведём итоги
- К необходимым условиям, которые должны быть оформлены в договоре, относятся: описание услуг, стоимость и обязанности сторон. Перед заключением договора необходимо проверить репутацию юридической компании и ее специалистов, чтобы избежать потенциальных проблем.
- Важно быть внимательным к условиям расторжения договора и политике конфиденциальности, что поможет минимизировать риски.
- Неопределенные формулировки могут привести к юридическим последствиям, поэтому ясность в условиях договора критически важна.
- Из-за недостаточно проработанного договора могут возникнуть финансовые и правовые риски, вплоть до несписания долгов или уголовной ответственности.
- Правильный выбор юриста и тщательное оформление договора могут значительно повысить шансы на успешное списание долгов.
Образцы документов
Вопрос-ответ
Конкретные услуги, политика конфиденциальности, фиксированная стоимость, гарантия возврата средств.
Да, если компания обслуживает клиентов удалённо. Но обязательно сохраните копию документа на свой компьютер.
Выясните репутацию фирмы, почитайте отзывы о ней, заранее изучите договор – обычно он есть на сайте компании в свободном доступе.
Источники
Заберут последний кусок хлеба? Что такое реализация имущества при банкротстве
13 февраля, 2025
При банкротстве в суде чаще всего вводится именно процедура реализации, однако это не всегда значит, что должник лишается какого-то имущества.

На долю реализации от общего числа банкротств обычно приходится до 96%. И это неудивительно: если у человека ещё есть доход, способный обеспечить его и покрыть долги, то, скорее всего, он не пойдёт в банкротство.
Всегда ли реализация имущества так страшна? Попробуем разобраться.
Что такое реализация имущества при банкротстве
Этот процесс включает в себя оценку, продажу и распределение имущества должника с целью удовлетворения требований его кредиторов.

Процедура реализации имущества начинается с оценки конкурсной массы, которую проводит арбитражный управляющий. Он обязан установить рыночную стоимость каждого объекта имущества, чтобы обеспечить его продажу на торгах по справедливой цене. Этап оценки играет ключевую роль, так как от него зависит, какую сумму в итоге получит кредитор.
После оценки имущества арбитражный управляющий организует торги. Они могут проходить в различных формах: как в традиционном виде, так и в формате электронных торгов.

Порядок проведения и правила торгов также регламентированы законом. Например, по результатам торгов имущество продается тому, кто предложит наиболее высокую цену. Если на торгах не удаётся продать имущество, то возможно проведение дополнительных торгов при снижении стартовой цены.
После завершения торгов арбитражный управляющий распределяет вырученные средства между кредиторами в порядке очередности, установленной законом.
Согласно Закону № 127, кредиторы делятся на несколько категорий: по первой очереди идут требования, связанные с выплатой зарплаты работникам, по второй — требования перед бюджетом, и так далее.
Если вырученная сумма недостаточна для полного покрытия всех долгов, остаток может быть списан, и должник освобождается от дальнейшей ответственности по этим долгам.
Какое имущество должник не потеряет
В конкурсную массу могут входить как движимые, так и недвижимые объекты: квартиры, дома, автомобили, земельные участки, предметы роскоши и транспортные средства.
Однако некоторые виды имущества могут быть исключены из конкурсной массы (ст. 446 ГПК РФ). Например, это имущество, которое освобождено от продажи законом или предназначено для обеспечения жизнедеятельности должника и его семьи (например, предметы личной гигиены или единственное жильё).

В начале статьи я сказала, что не всегда введение реализации имущества означает, что вы действительно что-то потеряете. Если ваши доходы несущественно превышают прожиточный минимум для вас и иждивенцев, вы владеете только единственным жильём, не имея авто и других ценностей в собственности, то реализовывать будет просто нечего. Так процедура продлится 4-6 месяцев, и ваше имущество останется при вас, а долг спишется.
Закон защищает определенные активы, такие как единственное жилье должника (с исключением ипотечного), предметы домашнего обихода и индивидуального пользования (не включая предметы роскоши), продукты питания на сумму не менее прожиточного минимума, топливо для отопления и приготовления пищи, а также транспорт для инвалидов, при условии подтверждения инвалидности.
Если имущество в залоге
При банкротстве все залоговое имущество, включая ипотечные квартиры и автомобили, подлежит реализации, независимо от наличия просрочек по выплатам.
После объявления банкротства заемщик не может производить выплаты кредиторам, и долговые обязательства перед всеми кредиторами входят в конкурсную массу.
Хотя некоторые долги, например, алименты, не списываются, ипотека и автокредиты могут быть частично списаны. Сохранить автомобиль можно только если его выкупит знакомый, иначе он будет продан (даже если не на ходу).

В случае с ипотекой, если у должника осталось немного до полной выплаты, стоит отложить процедуру банкротства, так как после погашения ипотечная недвижимость станет неприкосновенной.
После поправок в закон о банкротстве, защитить залоговое жильё при банкротстве стало возможно через мировое соглашение. Например, если у должника есть ипотека, долги по кредиткам и микрозаймам, то первый кредит он может оставить, заключив отдельное соглашение с банком. А другие займы будут списаны на общих условиях.
Рассмотрим ситуацию, которая иллюстрирует, как должник, имеющий ипотечный жилищный кредит, может сохранить свое жильё, даже несмотря на наличие других долгов.
Предположим, у Владимира есть квартира, приобретенная в ипотеку, а также долг 400 тыс. руб. в МФО «БыстроРубль». Из-за неожиданного сокращения на работе возникли непредвиденные финансовые трудности, и он решил подать заявление о банкротстве. Купленная в ипотеку квартира – единственное жильё Владимира, которое он не хочет терять. Но и копить долги дальше некуда, банкротство – единственный шанс от них избавиться.
После подачи заявления Владимир обращается в суд и предлагает мировое соглашение своему ипотечному кредитору – банку. В этом соглашении он признает свой долг по ипотеке, но просит о пересмотре условий платежей, например, о снижении процентной ставки или продлении срока выплаты кредита, чтобы сделать ежемесячные платежи более доступными. Также он соглашается продолжать осуществлять платежи по ипотеке в полном объеме.
С другой стороны, у Владимира есть долговые обязательства по микрозаймам, которые он не в состоянии погасить. В рамках процедуры банкротства эти долги подлежат списанию на общих условиях. Суд, рассматривая его дело, одобряет мировое соглашение с банком, поскольку данное соглашение не ущемляет права кредиторов и решает важный вопрос сохранения жилья должника.
В результате Владимир остаётся жить в своей квартире, продолжая выплачивать ипотеку, в то время как его другие кредиты списываются.
Есть ли у вас шанс сохранить квартиру в ипотеке, а другие долги списать? Как составить мировое соглашение? Об этом я могу рассказать на бесплатной консультации. Отправьте заявку на сайте или позвоните мне, чтобы получить оперативную юридическую помощь.
Материалы по теме
Чем рискует должник?
Законодательство предписывает, что арбитражный управляющий обязан действовать в интересах как кредиторов, так и должника, следить за законностью всей процедуры.
Поэтому важно наличие профессионального юриста, который сможет проконтролировать соответствие всех процедур требованиям закона.
В случаях, когда инициатором банкротства является кредитор, важно обращать внимание на выбор финансового управляющего (ФУ), который назначается саморегулируемой организацией (СРО).
Если финуправляющий действует нечестно – включает в конкурсную массу единственное жильё или социальные выплаты, занижает цену или препятствует доступу потенциальных покупателей к торгам, — его можно заменить.
Но для этого необходимо доказать нарушение в суде. Поэтому сопровождение юриста в банкротстве необходимо, в частности, для защиты вашего благосостояния.
9 этапов реализации имущества

Процесс реализации имущества начинается с формирования конкурсной массы, когда должник предоставляет полный перечень своего имущества вместе с документами, подтверждающими его права.
Финансовый управляющий проверяет эти документы на предмет соответствия реальному состоянию дел, учитывая как имущество, принадлежащее должнику, так и долевую собственность, например, в совместной квартире.
Далее следует этап проверки на предмет сокрытия имущества. Финансовый управляющий обязан удостовериться, что должник не пытался скрыть какие-либо активы, проверяя данные государственных реестров.
Если будет обнаружено скрытое имущество, это может привести к сомнениям в добросовестности должника и остановке процедуры банкротства.
Следующий этап заключается в анализе сделок должника за последние три года. Управляющий рассматривает все продажи и дарения имущества, чтобы определить, не совершал ли должник какие-либо недобросовестные сделки, пытаясь скрыть активы или обмануть кредиторов.
После этого идет корректировка конкурсной массы, на которой формируется окончательный список имущества, подлежащего реализации. Он может включать в себя имущество, найденное в ходе проверок, а также оспоренные сделки.
Затем финансовый управляющий подает список имущества в арбитражный суд для получения одобрения. Судебное решение необходимо для начала торгов, которые сейчас проходят в основном в электронном формате. Управляющий публикует информацию о торгах, где указаны дата и место их проведения.

Сам процесс торгов включает в себя определение порядка их проведения и непосредственное осуществление аукциона. Финансовый управляющий отвечает за организацию торгов, и любой случай вмешательства или нарушения с его стороны может быть обжалован.
После завершения торгов вырученные средства распределяются между кредиторами. Первоначально арбитражный управляющий получает вознаграждение, установленное законом (25 000 руб. + 7% средств от реализации). Затем производится удовлетворение требований кредиторов, а оставшиеся долги списываются на основании итогового отчета управляющего.
Во время этих этапов ФУ не играет активной роли. Он выступает в качестве наблюдателя и контролёра — проверяет, законны ли действия остальных участников.
Процесс завершится объявлением должника банкротом, основываясь на выполнении всех необходимых мероприятий и отчетности перед судом.
После продажи имущества и распределения полученных средств между кредиторами суд принимает решение о списании долгов, издаёт соответствующее определение.
Финансовый управляющий уведомляет всех кредиторов о невозможности дальнейшего взыскания долгов и подготавливает публикации на сайте Федресурса и в Коммерсанте, чтобы гражданин мог подтвердить свой статус. Завершается процедура оформления банкротства.
Почему реализация имущества при банкротстве может затянуться
Финансовый управляющий обязан представить в арбитражный суд план реализации имущества в течение одного месяца после оценки.
Процедура реализации имущества при банкротстве занимает в среднем шесть месяцев после завершения описи и оценки активов, однако этот срок не является фиксированным и может быть продлен по решению суда.
Причинами возможного затягивания процесса могут быть обнаружение дополнительного имущества, оспаривание сделок должника и сложные торги, особенно в случае продажи непопулярных активов.
Суд ориентирован на сокращение сроков, но различные обстоятельства могут задерживать завершение процедуры.
Чтобы подобных проволочек в деле не было, важна поддержка юриста и финансового управляющего. Найти их нужно ещё до начала процедуры. В этом помогу я – подскажу СРО и специалиста, проверю, выгодно ли банкротство в вашем случае, дам прогноз о том, какое имущество вы рискуете потерять при реализации.
Подводим итоги
- При банкротстве чаще всего вводится процедура реализации имущества, которая не всегда приводит к утрате активов должником.
- Все имущество должника оценивается и продается для удовлетворения требований кредиторов, и этот процесс регулируется законом о банкротстве.
- Арбитражный управляющий оценивает конкурсную массу, организует торги и распределяет вырученные средства между кредиторами.
- Определённые виды имущества могут быть исключены из конкурсной массы, такие как единственное жилье и необходимые предметы для жизни.
- Несмотря на страхи, должник может сохранить активы, если его доходы едва покрывают прожиточный минимум.
- Если имущество залоговое, оно подлежит продаже, но есть возможности для защиты, например, через мировое соглашение.
- Процедура может затянуться из-за возникновения дополнительных активов или оспаривания сделок, что требует внимания со стороны суда и управляющего.
- Важно, чтобы должник имел юридическую поддержку для защиты своих интересов в процессе банкротства.
Вопрос-ответ
Причинами возможного затягивания процесса могут быть обнаружение дополнительного имущества, оспаривание сделок должника и сложные торги.
Финуправляющий может действовать нечестно – включать в конкурсную массу единственное жильё или социальные выплаты, занижать цену имущества или препятствовать доступу потенциальных покупателей к торгам.
Это возможно, если должник сокрыл некоторое имущество, либо его сделки были оспорены.
Источники
Имущество не продадут – но стоит ли оно того? Как работает реструктуризация долгов при банкротстве
11 февраля, 2025
Главный страх, связанный с банкротством, — потеря всего имущества. Однако это всего лишь распространённое заблуждение: при банкротстве у должника не заберут все средства и крышу над головой. Есть вероятность того, что реализацию имущества даже не будут вводить.
Многие не осознают, что существует ряд альтернатив, которые могут помочь сохранить имущество. Важными методами являются реструктуризация долга и мировое соглашение с кредиторами. Как это работает – расскажу в этой статье.
Что такое реструктуризация долга при банкротстве
Реструктуризация долга физлица представляет собой процесс переговора с кредиторами с целью пересмотра условий погашения задолженности. Это может включать изменение графика платежей, снижение процентной ставки или даже частичное списание долга.
Главное преимущество такого подхода заключается в том, что он позволяет должнику сохранить свое имущество и избежать процедуры банкротства.
Чем различается реструктуризация в банке и при банкротстве
Реструктуризация долга физического лица ориентирована на его интересы, однако кредиторы часто неохотно идут на это, предпочитая продажу имущества. В отличие от ситуации, когда должник сам обращается за этой услугой в банк, одобрить план реструктуризации через суд проще.
Процесс включает возможность законного продления сроков исполнения обязательств перед кредиторами, получение гарантии в виде плана с изменениями условий договора и штрафными санкциями.

Когда план реструктуризации одобрен через суд, ему обязаны подчиняться и должник, и банк. Если же вы сами обращаетесь в банк, то организация может отказать вам без объяснения причин.
Как проходит реструктуризация долгов при банкротстве физического лица
Если вы просто обратитесь в суд для банкротства, судья не предложит вам реструктуризацию. Составить план вы должны сами. Лучшие помощники в этом непростом деле – юристы.
Для введения реструктуризации долгов необходимо:
- Собрать все документы, включая многочисленные справки, сведения о долгах, доходах и расходах.
- Обратиться к юристу, специализирующемуся на банкротстве и реструктуризации, который поможет оценить вашу ситуацию и подготовить план.
- Начать переговоры с кредиторами, представляя им свой план реструктуризации. Важно быть готовым к обсуждениям и возможным компромиссам.
После решения суда назначается финансовый управляющий, который вносит информацию о несостоятельности в Единый федеральный реестр сведений о банкротстве. Кредиторы имеют в распоряжении два месяца, чтобы заявить свои требования, после чего их включают в реестр требований.
У них также есть десять дней для предоставления варианта плана по исполнению обязательств, где указываются сроки, проценты, общая сумма долга и размер платежа должника.
Несколько планов могут быть предложены одновременно, но утвердится только один, получивший одобрение большинства на собрании кредиторов. Финансовый управляющий организует это собрание, извещая всех заинтересованных лиц, включая должника и его представителей.
Должник также может инициировать процесс, представив план с необходимыми документами, включая отчетность БКИ, сведения о доходах и расходы, а также список имущества.
Если план не предоставлен, суд может признать гражданина банкротом и перейти к процедуре реализации, что повлечет дополнительные затраты для должника. Чтобы избежать подобных ситуаций, рекомендуется заранее проконсультироваться со специалистами.
Если вы боитесь, что потеряете имущество при банкротстве, это можно проверить «на берегу». Обращайтесь ко мне за бесплатной консультацией. Мы проверим, есть ли у вас шанс на реструктуризацию долга при банкротстве, или же вам больше подходит реализация, ведь и там единственное жильё не заберут.
5 основных требований к должнику
Этап реструктуризации направлен на восстановление платежеспособности должника. Для его успешного прохождения необходимо соблюдение ряда законодательных требований:
- Должник должен иметь официально подтвержденный источник дохода, который позволит ему осуществлять платежи по плану реструктуризации. Это гарантирует, что должник способен выполнять свои обязательства.
- Отсутствие серьезных юридических проблем, таких как судимости, поскольку они могут негативно сказаться на возможности реструктуризации.
- Отсутствие административных наказаний за такие деяния, как фиктивное банкротство или хищение. Закон учитывает репутацию должника, и наличие подобных правонарушений может стать серьезным препятствием на пути к реструктуризации.
- На момент подачи документов в суд у должника не должно быть статуса банкрота в течение последних пяти лет. Это условие служит гарантом, что заемщик действительно намерен исправить свое финансовое положение, а не злоупотреблять процедурами банкротства.
- Должник не проходил процедуру реструктуризации долгов за последние восемь лет. Такое правило позволяет избежать повторного использования механизма, созданного для помощи тем, кто действительно нуждается в поддержке.
Соблюдение всех этих условий значительно повышает шансы должника на успешное прохождение этапа реструктуризации и минимизацию риска перехода к этапу реализации имущества.
Материалы по теме
Как выглядит план реструктуризации
План реструктуризации долгов гражданина подается в суд после его согласования с кредиторами, при этом достаточно голосов большинства. Его могут предоставить должник, кредитор или финансовый управляющий. Вы можете скачать проект плана реструктуризации долгов в конце статьи.
В плане указываются общая сумма задолженности, информация о доходах и имуществе должника, фиксируется ежемесячная сумма выплат и сроки погашения.

Готовый документ должен быть представлен финансовым управляющим в суд в течение десяти дней. Судья проверяет, нет ли нарушений прав зависимых от должника, а также анализирует финансовые возможности и достоверность информации.
На основании этого суд принимает решение о принятии или отклонении плана, либо направляет его на доработку. Если план реструктуризации долгов утвержден, он должен соответствовать финансовым возможностям должника и не нарушать интересы членов его семьи, особенно несовершеннолетних.
Максимальный срок исполнения плана составляет пять лет, и его можно продлить, если первоначальный срок был короче. За месяц до окончания срока планом вновь занимается финансовый управляющий, который составляет отчет и прикрепляет подтверждающие документы для представления в суд.
Если план реструктуризации не сработал
Если план реструктуризации долгов не выполнен, кредиторы могут обратиться в суд с просьбой отменить план и признать должника банкротом.
Основания для отмены могут включать:
- недостоверную информацию в документах;
- нарушение законодательства;
- нарушение регламента собрания кредиторов или умалчивание должником информации о своей судимости.
Если должник не соблюдает график платежей, финансовый управляющий может подать ходатайство о продаже имущества, но для этого нужны серьезные основания, а несвоевременные платежи не всегда являются достаточным основанием.
В случае неисполнения плана судья может решить перейти к продаже имущества или принудительной реструктуризации с новыми условиями, если долговая нагрузка превышает половину требований кредиторов.

Это может быть выгодно для должника, так как ему удастся сохранить часть имущества и получить более благоприятные условия по сравнению с прямыми переговорами с кредиторами.
Мировое соглашение — альтернатива реструктуризации
Еще один способ избежать риска потери имущества — заключение мирового соглашения с кредиторами. Это также предполагает переговоры, но в данном случае речь идет о договоренности, которая устраивает обе стороны: должника и кредиторов.
Мировое соглашение зачастую может быть более выгодным, чем условия, предлагаемые банками, что позволяет осуществить выплаты, избегая обременительных условий.
Важно понимать, что в суде могут быть предложены более гибкие условия погашения долгов. Суд может учитывать финансовое состояние должника и предлагать решения, которые помогут в решении проблемы.
Однако для этого необходимо представить обоснованный и хорошо подготовленный пакет документов, а также исковое заявление, в котором будет четко видно стремление к решению долговой нагрузки с грамотным обоснованием.
Реструктуризация долгов и мировые соглашения с кредиторами — это подходы, позволяющие сохранить активы и избежать применения жестких мер, таких как продажа собственности.
Своевременная консультация со специалистами и активное участие юристов в процессе помогут вам найти оптимальное решение в вашей ситуации.
Что лучше выбрать?
Что лучше – реструктуризация или реализация имущества? Это вечный спор о том, где трава зеленее. И точного ответа нет – всё зависит от конкретной ситуации.
В первом случае вы сохраняете за собой имущество, но процедура идёт до 5 лет, а при продаже имущества вы можете освободиться от долгов менее, чем за год. Остаётся только выбрать, что вам преимущественнее.
Выгода должника при реструктуризации заключается в снижении долговой нагрузки и сохранении имущества. Даже при невыполнении обязательств должник с постоянным доходом может получить шанс на разработку плана.
Однако некоторые должники могут избегать реструктуризации, предпочитая продажу имущества. Во-первых, это быстрее, чем реструктуризация, во-вторых, если у человека нет имущества для взыскания (реализовать при банкротстве можно отнюдь не любые вещи или недвижимость), то долг спишется беспрепятственно за 5-8 месяцев. При этом, единственное жильё останется у должника в любом случае.
Суд может принудительно ввести процедуру реструктуризации, обязывая должника стараться погасить долги, учитывая его возраст и трудоспособность.
Для индивидуальных предпринимателей процесс усложняется, особенно если есть большие задолженности перед ФНС. Законодательные изменения акцентируют внимание на выплате долгов, а не их списании, что может потребовать времени, однако сами пени и штрафы могут быть аннулированы.
Юристы могут помочь пройти процесс с минимальными потерями. Советую перед банкротством проконсультироваться со мной: я бесплатно проверю, какую процедуру с большей вероятностью одобрит суд при банкротстве, соответствуете ли вы требованиям процедуры. Также я помогу найти финуправляющего, который проведёт процедуру, соблюдая интересы всех сторон.
Подведём итоги
- Реструктуризация долга — это процесс, при котором должник ведет переговоры с кредиторами для изменения условий погашения задолженности, что может включать пересмотр графика платежей, снижение процентной ставки или списание части долга.
- Основное преимущество реструктуризации заключается в возможности для должника сохранить свое имущество и избежать банкротства.
- Реструктуризация может значительно отличаться в банке и в суде, где последняя более ориентирована на интересы должника.
- Часто кредиторы неохотно идут на внесение изменений в условия долга, предпочитая реализацию имущества должника.
- Однако, когда план реструктуризации одобряется в суде, он становится обязательным для исполнения как для должника, так и для кредитора.
- Кроме того, процесс позволяет легально продлить срок исполнения обязательств и закрепить изменения в договоре с возможностью применения штрафных санкций.
- Реструктуризация может стать эффективным инструментом для восстановления финансового положения и управления долгами, если должник правильно выберет стратегию и форму обращения к кредиторам.
- Если вы не справляетесь с финансовой нагрузкой, лучший выход – списание всех долгов, но в любом случае вам понадобится помощь специалистов, чтобы выбрать оптимальную процедуру — реализацию или реструктуризацию.
Образцы документов
Вопрос-ответ
Это возможно, если средств должника хватает на содержание себя и иждивенцев, а также оплату долга в срок до пяти лет.
Нет, если план реструктуризации выполнен, и долг погашен, то должник не становится банкротом.
Реструктуризация – это долгий процесс. Если должник не имеет имущества для взыскания, то ему проще пройти реализацию имущества (но по сути продавать нечего). Так его долг спишется, процедура пройдёт быстрее.
Источники
Ребёнка и маткапитал заберут: основные мифы о банкротстве при беременности
10 февраля, 2025
Банкротство — это непростой процесс, особенно для женщин в декрете. После рождения ребёнка финансовая нагрузка значительно увеличивается. В этой статье разбираю, какие права есть у мамы и какие шаги можно предпринять для списания долгов.
Беременность защитит от взысканий?
В России около 1,3 млн женщин находятся в декретном отпуске. Порядка 7 из 10 семей распадаются после рождения ребёнка, и мама остаётся с малышом и долгами. В такой ситуации банкротство становится единственным выходом.

Закон о банкротстве № 127 не ограничивает доступ к этой процедуре для матерей в декрете или безработных. Главное условие – неплатежеспособность: если человек не может расплатиться по долгам более 90 дней и его долг превышает 500 тыс. руб., он обязан в течение 30 дней обратиться в суд.
Однако даже если долг не достиг полмиллиона, но вы чувствуете, что не можете платить по счетам, это верный знак — пора обратиться за законным списанием долга.
Увы, материнство и декрет не защищают от кредиторов. Если у женщины есть непогашенные кредиты, но доходы существенно сократились, можно столкнуться со взысканием. Беременность не станет уважительной причиной не платить долги. В таких случаях банкротство может стать одним из способов решить проблему.

Банкротство мамы в декрете возможно, и для этого не потребуется тратить много времени на походы по судам. Обычно все хлопоты берёт на себя юрист.
Как без банкротства расплатиться с долгами в декрете
Сейчас государство акцентирует внимание на увеличении рождаемости, предлагая молодым девушкам рожать как можно раньше. Когда девушке 18-20 лет, у неё может не быть стабильной работы, как тогда оплачивать потребности свои и ребёнка? В условиях нестабильного дохода на помощь идут кредиты.
Государство предоставляет несколько мер поддержки. Во-первых, программа льготной ипотеки предлагает кредиты на жильё с пониженной ставкой, обычно около 6% на первые пять лет. Сумма кредита зависит от региона.
Во-вторых, молодые семьи могут получить субсидию на первоначальный взнос, что значительно упрощает финансовую нагрузку.
Третья мера — это материнский капитал для семей с вторым и третьим ребенком, который можно использовать для ипотечного кредита или первоначального взноса. В некоторых регионах существуют программы жилищного строительства, позволяющие молодым семьям приобретать квартиры по льготным ценам, а местные власти также могут организовывать такое строительство с бюджетной поддержкой.
Наконец, молодые семьи могут воспользоваться налоговыми вычетами на проценты по ипотечным кредитам, что добавляет дополнительные финансовые возможности.
Как проходит банкротство при беременности
Процедура банкротства для мам в декрете не отличается от стандартного банкротства физических лиц и проходит в несколько этапов:
- подача заявления в суд;
- первое заседание;
- признание заявления обоснованным;
- введение реструктуризации или реализации имущества;
- оценка имущества и проведение торгов;
- погашение задолженности за счёт средств, вырученных с продажи имущества;
- освобождение от долгов.
Юридические компании предлагают услуги по банкротству удалённо. Проконсультироваться и даже пройти процедуру можно онлайн, что удобно для женщин с детьми.

Основным документом, необходимым для начала процесса, является заявление о признании банкротом. Это заявление подается в арбитражный суд. Скачать документ можно в конце статьи.
Женщине потребуется собрать документы, подтверждающие ее текущую финансовую ситуацию, включая доходы, долги, расходы на содержание ребенка и другие финансовые обязательства.
Для успешного прохождения банкротства рекомендуется работать с юристом, поскольку самостоятельное оформление документов может быть сложным и трудоемким процессом.
Специалисты помогут собрать необходимые справки, оформить заявления и обеспечить соблюдение законодательства, что значительно упростит процесс и снизит риск ошибок.
При объявлении банкротства есть несколько рисков. Один из них — возможность утраты имущества. Однако законодательство защищает право родителей на жилую площадь и предметы обихода, которые необходимы для воспитания детей. Таким образом, единственное жилье останется за мамой, и его не могут отобрать в ходе процедуры банкротства. Более того, на алименты или материнский капитал также не могут быть наложены взыскания.
Процесс банкротства может занять от нескольких месяцев до нескольких лет, в зависимости от сложности ситуации. Если суд введёт реструктуризацию – расчёт с кредиторами по новому графику без продажи имущества, — это может занять до пяти лет. Если же имущества мало или нет совсем, то списание долгов пойдёт намного быстрее – от 4 до 6 месяцев.
Подводя итог, можно сказать, что банкротство для мамы в декрете возможно, но важно тщательно оценить все плюсы и минусы этого шага. Обращение за юридической помощью станет правильным решением, которое поможет избежать многих ошибок и защитить интересы как матери, так и ребенка.
Я помогу выбрать надёжного финуправляющего и юриста, с которыми ваше банкротство пройдёт быстрее и с минимумом стресса. Обращайтесь за бесплатной консультацией по телефону.
Материалы по теме
Что будет с пособиями при банкротстве в декрете
Что касается детских пособий, то их не могут забрать: они защищены от кредиторов, так как предназначены для содержания ребенка.
Многие боятся процедуры банкротства, полагая, что потеряют источники дохода, но это не так. Согласно закону, банкроты имеют право на получение прожиточного минимума, который включает заработную плату и социальные выплаты.
Мамы в декрете могут рассчитывать на такие средства, как алименты, пособие по родам, единовременные выплаты при рождении ребенка, материнский капитал и ежемесячные пособия на детей.
Эти выплаты защищены от взыскания, но важно указать получаемые суммы в заявлении на банкротство и уведомить об этом суд. Юристы могут помочь составить заявление так, чтобы все положенные выплаты не включались в конкурсную массу.
Мама в декрете сможет продолжать получать примерно ту же сумму средств, что и до банкротства. Если возникнет необходимость, можно подать ходатайство на увеличение суммы ежемесячных выплат для покрытия коммунальных расходов или лечения ребенка. Заявление финуправляющему о выдаче прожиточного минимума вы можете скачать в конце статьи.

Однако стоит помнить, что перед подачей на банкротство желательно проконсультироваться с юристом, чтобы полностью осветить все возможные последствия.
Как банкротство в декретном отпуске повлияет на детей
Когда молодая мама, например, сталкивается с необходимостью объявить себя банкротом, ее главная забота обычно сосредоточена на том, как это повлияет на детей. Чувство тревоги, страх, что органы опеки могут вмешаться в ее жизнь и забрать ребенка — это частая реакция.
Сам по себе процесс банкротства не приводит к автоматическому лишению родительских прав. Службы опеки больше заинтересованы в благополучии ребенка, чем в финансовом статусе его родителей.
Они прекрасно понимают, что такое банкротство может стать ключом к улучшению жизни всей семьи. За счет того, что мама освободится от долговых оков, она сможет сосредоточиться на заботе о своем ребенке.
Во время процедуры банкротства сотрудники органов опеки взаимодействуют с финуправляющим и следят за тем, чтобы средства, связанные с детьми, находились в безопасности и не были использованы для покрытия долгов.
Это значит, что алименты, пособия и иные выплаты, предназначенные для детей, защищены от взысканий. Вы можете спать спокойно, зная, что ваши усилия по устранению финансовых проблем не принесут вреда вашим детям.
В законе нет никаких положений, которые бы говорили о необходимости лишить родительских прав банкрота. Кроме того, наличие статуса банкрота никак не сказывается на судьбе ребёнка. Его примут в детский сад и школу наравне со всеми. Даже в его личном деле не будет никакой информации о списании долгов матерью.
Все реальные последствия банкротства открыто и честно указаны в Законе о банкротстве. Среди них:
- ограничения на управление юридическими лицами и открытие ИП;
- обязанность предупреждать банк о статусе банкрота при оформлении кредита;
- невозможность занимать руководящие посты в финансовых организациях.
Эти ограничения длятся от 3 до 10 лет. Но это не означает, что ваша жизнь остановится. Со временем они будут сняты.

Таким образом, несмотря на все страхи и переживания, процесс банкротства не должен пугать молодых родителей, а наоборот, вселять надежду на возможность новой жизни.
Во время процедуры банкротства молодая мама получает защиту от взысканий и требований кредиторов. А это значит, что снижается уровень стресса.
Я знаю, как важно молодой маме сохранять спокойствие и отдыхать, когда она ждёт ребёнка. Юристы готовы взять на себя весь процесс списания долга — от сбора документов до полного расчёта с кредиторами.
Я помогу выбрать надёжного партнёра в банкротстве, который избавит вас от стресса и лишних хлопот. Обращайтесь за консультацией по телефону. Я помогу советом абсолютно бесплатно.
Подводим итоги
- После рождения ребенка финансовая нагрузка значительно возрастает, и многие матери остаются с долгами.
- В России более 1,3 млн женщин находятся в декретном отпуске, и каждая седьмая семья распадается после появления ребенка, что делает банкротство актуальным решением.
- Закон о банкротстве в России не исключает матерей в декрете из процедуры, но требует доказательства неплатежеспособности.
- Если долг превышает 500 тыс. руб. и выплаты задерживаются более 90 дней, необходимо обратиться в суд в течение месяца.
- Даже если долг меньше, банкротство всё равно доступно. Отсутствие средств для оплаты является сигналом для начала процесса банкротства.
- К сожалению, материнство не защищает от взысканий. При наличии долгов и снижении доходов кредиторы могут начать действовать.
- В таких случаях банкротство может стать способом решения финансовых проблем.
Вопрос-ответ
Нет, но в случае хороших отношений в банком можно оформить кредитные каникулы, либо запросить господдержку.
Нет, но юрист возьмёт на себя все хлопоты, чтобы женщина могла больше времени заниматься здоровьем и быть с ребёнком, главное – выбрать надёжного специалиста.
Нет, лишение родительских прав не является законным последствием банкротства.
Маткапитал, любые выплаты на ребёнка сохраняются в полном размере и не включаются в конкурсную массу.