
Archives
Совместное банкротство супругов: особенности процедуры в 2025 году
28 марта, 2025
Финансовые проблемы одного из супругов часто затрагивают всю семью. Например, если на муже висят большие долговые обязательства, ипотека или другие кредиты, справиться с ними порой оказывается очень сложно даже с поддержкой жены. В таком случае, может ли один из них подать на банкротство, чтобы избавиться от задолженностей? Конечно, может.
Однако судебная процедура одного из супругов может затронуть совместно нажитое имущество. А значит, не только должник рискует потерять своё, но и его партнёр. Выходом из сложившейся ситуации может стать совместное банкротство супругов. Давайте разберёмся, могут ли муж и жена списать долги в рамках одной процедуры, и что в этом случае будет с их общим имуществом.

Можно ли объединить процедуры банкротства мужа и жены
Совместное банкротство – это судебная процедура, в которой участвуют оба супруга. Такой вариант муж и жена могут рассматривать, если у них есть общие кредиторы. Или если один из них взял кредиты на себя, но тратили средства они вместе на общие нужды, например, на покупку квартиры или авто. Для запуска процедуры каждый из супругов должен подать отдельное заявление на банкротство, а после попросить судью объединить оба дела в одно. Или сразу идти в суд с общим заявлением.
Судебная практика показывает, что чаще всего дела о банкротстве супругов действительно объединяют, особенно если у них есть общие финансовые обязательства. Однако некоторые судьи отказывают должникам, ссылаясь на недостаток регламентации в Законе о банкротстве №127-ФЗ.
Почему банкротство обоих супругов выгодно
Объединённая процедура банкротства супругов имеет свои преимущества. Во-первых, она помогает существенно снизить финансовые затраты. Объясняю почему: при банкротстве каждый супруг будет нести судебные расходы на публикации в СМИ, вознаграждение финансового управляющего, почтовые затраты и прочее. Если муж и жена подают на банкротство отдельно, они будут будут покрывать эти расходы дважды. А совместное банкротство оплачивается практически как процедура одного человека.
Кроме того, объединение процедур позволяет:
- избавиться от общих долгов, не беспокоясь о требованиях кредиторов к одному из супругов;
- сэкономить время, так как одно общее дело пройдет быстрее, чем два отдельных;
- увеличить шансы на реструктуризацию долга, что поможет сохранить совместное имущество.
Представьте ситуацию: Андрей взял кредит на автомобиль, а его жена Лена решила пройти процедуру банкротства. Если дело не объединить, у Андрея заберут автомобиль, а его долг не спишется. Он потеряет часть имущества, а его кредиты останутся. При совместном банкротстве у обоих супругов, Андрея и Лены, есть шанс избавиться от долгов.
Закон №127-ФЗ не содержит ограничений на совместное банкротство, однако суду необходимо обосновать необходимость и целесообразность такого решения.
Если у вас есть вопросы, звоните – я помогу разобраться, стоит ли вам и вашему супругу проходить процедуру банкротства совместно. Я также честно расскажу обо всех нюансах процесса и предоставлю бесплатную консультацию, чтобы помочь вам в сложной ситуации.
Условия семейного банкротства
Если оба супруга решили подать на банкротство, их дела могут объединить в одно производство. В таких случаях суды работают, руководствуясь различными нормативными актами. Они подбираются индивидуально для каждого случая. Среди них:
- Закон №127-ФЗ о банкротстве;
- Семейный кодекс РФ;
- Закон №229-ФЗ об исполнительном производстве;
- Гражданский процессуальный кодекс (ГПК РФ);
- Арбитражный процессуальный кодекс (АПК РФ);
- Постановления Верховного суда РФ.
Исходя из перечисленных выше законов, можно выделить основания для совместного банкротства. Чтобы суд мог объединить дела, нужно выполнить несколько условий:
- у супругов должны быть одни и те же кредиторы;
- долги возникли на основе общих обязательств;
- супруги официально зарегистрированы в браке;
- процедуры банкротства должны проводиться одновременно, или должно быть подано общее заявление;
- должны быть подтверждены признаки финансовой несостоятельности обоих супругов;
- наличие общего имущества для реализации или совместного плана реструктуризации задолженности.
Важно отметить, что объединить дела не получится, если хотя бы один из супругов занимается предпринимательской деятельностью.
Какие долги мужа и жены считаются общими
Долговые обязательства супругов обычно делят на три группы. Предлагаю вам рассмотреть, особенности каждой группы на примере такого обязательства как кредит.
Личные обязательства
Личные долги – это обязательства, которые были оформлены только на одного из супругов до или во время брака, но не связаны с общими нуждами семьи. Например, если муж оформил кредит на лечение своей матери, а жена даже не была в курсе. В таком случае, если муж перестанет платить, банк не сможет взыскать средства с имущества жены. Однако, если имущества мужа не хватит, кредитор может потребовать его долю из совместной собственности. Но 50% жене вернут.
Общие обязательства
Общие долги возникают, когда супруги являются созаёмщиками по кредиту или один из них поручился за другого. В этом случае долг в любом случае будет считаться общим. Если произойдет принудительное взыскание, совместно нажитое имущество супругов будет полностью изъято для погашения долга.
Личные обязательства для семейных целей
Эта группа долгов является наиболее спорной. Здесь долг может считаться общим, если он был потрачен на нужды семьи. Например, если муж взял кредит на ремонт квартиры, формально будет должником будет именно он, но жена может также нести ответственность. Это предусмотрено ст. 45 Семейного кодекса РФ.

Судебная практика показывает, что к расходам на нужды семьи чаще всего относят:
- покупку или ремонт жилья;
- питание;
- образование и воспитание детей;
- другие цели, связанные с обеспечением семьи.
Материалы по теме
Особенности банкротства обоих супругов
В Законе № 127-ФЗ нет особых правил для банкротства обоих супругов. Регламент прохождения процедуры прописан для отдельных физических лиц, а не нескольких одновременно. Поэтому решение об объединении дел о банкротстве принимает суд, который учитывает обстоятельства каждого конкретного случая.
Если такое решение будет принято, процедура будет проходить в стандартном порядке. То есть при банкротстве супругов суд может назначить одну из двух возможных процедур:
- Реализацию имущества. В рамках этого процесса совместно нажитое имущество будет продано для погашения долгов.
- Реструктуризацию долга. Эта процедура возможна, если доход обоих супругов позволяет выплатить долги в срок до пяти лет.
Последнюю применяют достаточно редко: если бы у человека были средства, он бы просто сам расплачивался с кредиторами, а не подавал на банкротство. Но при совместной процедуре вероятность назначения реструктуризации выше, так как у мужа и жены, как правило, больше доходов, чем только у одного из них.
Если доходы супругов все же не позволяют проводить реструктуризацию, суд назначит процедуру реализации имущества. Поговорим об этой процедуре подробнее.
Как реализуют совместное имущество
Согласно ст. 34 Семейного кодекса, всё имущество, приобретённое супругами во время брака, считается общей собственностью. В случае банкротства одного из них это имущество, за исключением объектов, перечисленных в ст. 446 ГПК РФ, обычно подлежит продаже на аукционе. Вырученные средства будут распределены между супругами в соответствии с их долями в общем имуществе. Доля банкрота отправится кредиторам, а его супругу вернут её в денежной форме.
При совместном банкротстве реализация имущества происходит немного иначе: второму супругу не будет выделена доля от продажи. Когда суд объединяет дела, назначается один финансовый управляющий. Его задача – вести переговоры с кредиторами, формировать конкурсную массу и проводить торги.
Финансовый управляющий ведёт несколько реестров в процессе реализации:
- реестр общих долгов супругов, где кредиторы одни и те же;
- реестр долгов мужа;
- реестр долгов жены.
Вырученные с торгов средства будут пропорционально распределены в зависимости от долевого участия супругов. В большинстве случаев доля владельческого права составляет 50/50. Таким образом, деньги от продажи совместного имущества могут быть направлены на покрытие общего долга или на личные обязательства (в зависимости от доли владения).
Поэтому совместное банкротство выгодно, когда супруги имеют одинаковые обязательства перед одними кредиторами. Например, если один из них взял ипотеку, а второй выступил поручителем. Если основной заёмщик объявляет банкротство, тогда его обязательства переходят на поручителя. Таким образом, желательно, чтобы оба супруга подали на банкротство одновременно. Это упростит и ускорит процесс, и им не придётся делить имущество.
Другой случай, когда выгодно совместное банкротство, – это наличие больших долгов по ЖКХ за квартиру, которая принадлежит обоим супругам. Если оба числятся должниками перед одной и той же организацией, суду проще объединить эти дела, чем рассматривать каждое отдельно.
Однако есть нюансы: если дела находятся на разных стадиях, может быть сложнее объединить их. Например, если реестр мужа уже закрыт и торги назначены, а жена только подаёт на банкротство. Суд в этом случае может отказать в объединении дел.

Судебная практика совместного банкротства супругов
В 2015 году в Закон о банкротстве добавили X главу для физических лиц. И уже через месяц случился первый прецедент совместного банкротства супругов. Случай произошёл в Новосибирской области. Тогда арбитражный суд признал супругов Алексея и Марину Кузьминых банкротами в рамках одного дела. Суд отметил, что они подали совместное заявление, имеют совместное имущество и обязательства.
Кузьмины были должны пяти банкам и магазину в общей сложности 775 000 рублей. Алексей, работающий водителем автобуса, зарабатывал 10 600 рублей в месяц, а его супруга в то время не была трудоустроена. Суд решил сформировать единый реестр требований кредиторов и конкурсную массу. Процедура завершилась списанием долгов.
Но так везёт не всем. Чаще всего самостоятельно пройти совместное банкротство и доказать суду обоснованность объединения процедур бывает сложно. Если вы оказались в такой ситуации, обращайтесь ко мне за помощью.
Моя команда имеет большой опыт в сопровождении банкротства супругов и знает все нюансы и тонкости этой процедуры. Мы поможем вам избавиться от задолженности как можно быстрее и с минимальными рисками. Звоните, консультация бесплатная.
Подведём итоги
- Совместное банкротство супругов – это шанс минимизировать риски неблагоприятных последствий для семьи. По сути, эта процедура актуальна, когда оба супруга имеют долги, которые они не в состоянии погасить.
- Хотя в российском законодательстве нет термина «совместное банкротство», с 2015 года в судебной практике стали появляться случаи, когда арбитражные суды объединяли процедуры банкротства супругов.
- Существуют определенные основания для объединения дел: общая задолженность и одни и те же кредиторы, явные признаки финансовой несостоятельности двух физических лиц, наличие совместного имущества, продажа которого может стать источником погашения долгов, общий план реструктуризации задолженности.
- В случае банкротства супругов реализуется совместно нажитое имущество. Однако стоит помнить, что при этом второму супругу не будет выделена доля от продажи имущества, как это происходит в случае банкротства одного супруга.
Вопрос-ответ
Списать долги в процедуре банкротства может любой гражданин России один раз в пять лет, независимо от его семейного положения.
Один супруг не несет ответственности за долги другого. Поэтому во время процедуры банкротства мужа пострадает только собственность, которую супруги нажили в браке. Это имущество может быть продано на торгах, но 50% вырученных средств вернётся супруге.
В законе нет чётких правил, касающихся совместного банкротства супругов. Однако такие прецеденты имеются. Дела о банкротстве обоих супругов могут быть объединены в одно, если у них есть общие кредиторы. Однако решение в этом вопросе остается за судом.
Источники:
Смена фамилии при банкротстве: отразится ли изменение персональных данных на процедуре
26 марта, 2025
Смена фамилии всегда хлопотное дело, ведь нужно не только обновить множество документов, но и уведомить различные организации. А что делать тем, кто хочет поменять ФИО в процессе банкротства?
Здесь возникает двоякая ситуация: с одной стороны, некоторые должники хотят взять себе новое имя, чтобы таким образом спрятаться от кредиторов и не платить им. С другой стороны, иногда действительно необходимо изменить персональные данные, например, из-за развода или вступления в брак. Однако многие люди беспокоятся, что это усложнит процедуру.
Сразу отмечу, что смена фамилии от финансовых обязательств никого не освобождает. Но менять ФИО в процессе банкротства вам никто не запретит. Однако помните, что иногда это может вызвать юридические сложности, особенно если не следовать правилам. Давайте обсудим, стоит ли менять фамилию во время банкротства, какие шаги для этого стоит предпринять и какие последствия могут возникнуть.
Смена фамилии: что это такое и как происходит
Согласно ст. 58 Закона №143-ФЗ об актах гражданского состояния, каждый совершеннолетний гражданин имеет право изменить свои имя, фамилию или отчество по собственному желанию. Для этого необходимо подать заявление в ЗАГС, оплатить госпошлину 5 000 рублей и предоставить некоторые документы. Вам понадобятся:
- действующий паспорт;
- свидетельство о рождении
- свидетельства о браке или разводе;
- свидетельства о рождении несовершеннолетних детей или смерти супруга.
Подать заявление нужно в ЗАГС по месту жительства, через портал «Госуслуги» сделать этого нельзя. Составить его необходимо по установленной Минюстом форме.
После рассмотрения вашего заявления (обычно это занимает месяц) вы получите новое свидетельство о перемене имени. Затем вам нужно будет обновить все личные документы – от паспорта до водительских прав и полиса ОМС. А также уведомить различные органы и организации, в том числе своих кредиторов.
Можно ли поменять ФИО и не платить по долгам
Многие люди, находясь в сложной финансовой ситуации, задаются вопросом: «А получится ли избежать долги, просто сменив фамилию?» Ответ однозначный: нет, это не сработает.
Долги остаются с вами, даже если вы измените свои персональные данные. В соответствии со ст. 13 Закона №229-ФЗ об исполнительном производстве, кредиторы и судебные приставы имеют доступ к различным базам данных. Они позволяют им идентифицировать вас по другим параметрам – например, по номеру паспорта, ИНН или СНИЛС. Поэтому попытка скрыться от долгов через смену фамилии не приведёт к желаемому результату.
Наоборот, сокрытие своих активов или уклонение от уплаты долгов могут привести к серьёзным последствиям. Судебные органы вправе рассматривать такие действия как мошенничество. Это может негативно сказаться на вашей финансовой ситуации и даже привести к уголовной ответственности.
Если вы находитесь в процессе банкротства, стоит тщательно продумать все последствия перед сменой имени. Лучше всего посоветоваться с опытным юристом, например, со мной. Записывайтесь ко мне на бесплатную консультацию. Я помогу вам разобраться в ситуации и предложу оптимальные решения. Вместе мы найдем лучший вариант для вашего финансового будущего!
Как персональные данные влияют на банкротство
Сначала нужно понять, что такое банкротство. Это юридический процесс, при котором физическое лицо признаётся несостоятельным и освобождается от долгов, если оно не в силах их самостоятельно выплатить. В ходе этой процедуры необходимо передать в суд много информации, касающейся вас и вашего финансового состояния. Очень важно, чтобы все сведения были достоверными.
Когда человек подаёт заявление о банкротстве, он должен предоставить свои персональные данные. Сюда относится не только фамилия, имя и отчество, но и документы, подтверждающие личность должника (паспорт, ИНН, СНИЛС и другие).
Фамилия и прочие идентификаторы используются для соблюдения интересов всех участников процесса.
Публикации о банкротстве
Информация о каждом случае банкротства публикуется на официальных ресурсах: на портале «Федресурс» и в газете «Коммерсант». Там можно найти данные должника по ИНН, СНИЛС и фамилии. Почему это так важно? Кредиторы имеют право знать, что данный человек объявил себя банкротом, и могут заявить свои требования. В таком случае они попадут в реестр кредиторов и, возможно, смогут вернуть часть своих денег назад.
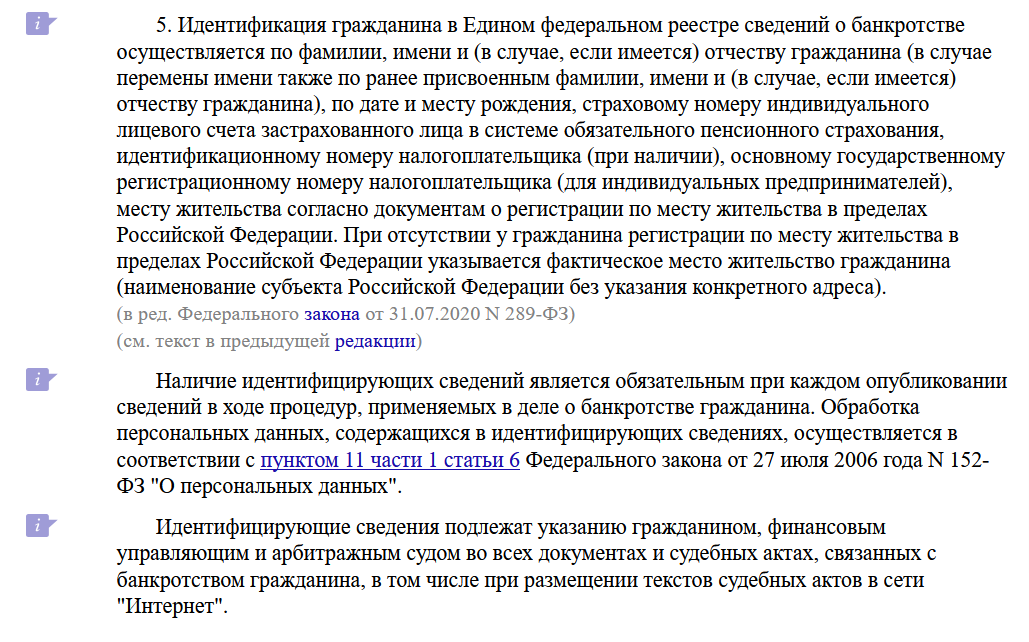
В п. 5 ст. 213.7 Закона №127-ФЗ закреплён список идентификаторов банкрота, которые нужно использовать в публикациях. Он включает в себя как текущую, так и прежнюю фамилии должника.
Работа финансового управляющего
Финансовый управляющий, назначенный для ведения дела о банкротстве, должен проанализировать имущественное состояние должника и его недавние сделки. Для этого он запрашивает информацию в государственных и коммерческих организациях, таких как банки, Росреестр, ГИБДД, ФНС и Социальный фонд. Это необходимо для проверки наличия у должника имущества и доходов, которые могут быть использованы для частичного погашения долгов перед списанием. Идентификация гражданина осуществляется по ФИО и номерным реквизитам.
Защита должника после банкротства
Когда процесс банкротства завершается, суд выносит решение о том, что вы освобождены от дальнейших обязательств. В этом судебном акте указываются ваши данные, включая фамилию. Если кредиторы попытаются взыскать долги после этого решения, именно этот документ поможет вам защитить свои права.
Материалы по теме
Допускается ли смена фамилии при банкротстве
Теперь рассмотрим вопрос о смене фамилии. Формально законом не запрещено менять фамилию в процессе банкротства. Это значит, что вы можете обновлять ваши персональные данные на протяжении всех этапов – до подачи заявления, в процессе или после его завершения. Юридически это ваше личное право, и никто не может вам это запретить.
Тем не менее, важно помнить, что смена фамилии может повлиять на некоторые аспекты банкротства.
Последствия смены ФИО для банкротства
Итак, прежде чем идти в ЗАГС с заявлением, нужно тщательно всё обдумать, так как смена персональных данных может повлечь за собой ряд негативных последствий:
- Смена фамилии во время процедуры банкротства может затянуть судебный процесс. Это связано с тем, что необходимо будет переоформить все личные документы. В результате процесс может затянуться, и финансовому управляющему потребуется больше времени для завершения дела.
- Это может вызвать подозрения у финансового управляющего и кредиторов. Они могут начать дополнительные проверки, чтобы выяснить, не пытается ли должник скрыть свои активы.
- Смена ФИО может привести к подозрениям в недобросовестном поведении. Процедура банкротства предполагает, что гражданин честно раскрывает всю информацию о своих финансовых трудностях. Если возникнут сомнения в добросовестности должника, это может привести к отказу в списании долгов.
Как финуправляющий проверяет информацию об изменении ФИО
Финансовый управляющий играет ключевую роль в процессе банкротства. У него есть полномочия запрашивать информацию из различных источников для проверки добросовестности должника. Если какая-либо инстанция откажется предоставить данные, управляющий может обратиться в суд для получения необходимых документов.
Например, если управляющий заметит, что должнику недавно был выдан новый паспорт, он обязательно поинтересуется причиной смены документа. Должник обязан предоставить эту информацию. Если же он откажется это сделать, это может привести к отказу в списании долгов.
Если управляющий узнает о смене фамилии, он запросит информацию о сделках с имуществом, которые могли быть проведены на старое имя. Если окажется, что должник умолчал о каких-либо операциях, это будет свидетельствовать о его недобрых намерениях.
Рекомендации по смене фамилии при банкротстве
Если вы всё же рассматриваете возможность смены фамилии, лучше делать это до начала процедуры банкротства или после её завершения. Вот несколько причин:
- процедура банкротства требует сбора большого количества документов, не стоит добавлять к этому ещё и смену фамилии;
- смена документов занимает время и может затянуть процесс банкротства;
- если вы не уведомите финансового управляющего об изменении фамилии, это может вызвать подозрения в недобросовестных действиях;
- в некоторых случаях могут возникнуть временные ограничения на оформление заграничного паспорта.
Если вы боитесь совершить ошибку, которая помешает списанию долгов – не рискуйте и обратитесь ко мне за профессиональной помощью. Я знаю, как правильно оформить все документы при смене фамилии в ходе банкротства и помогу избежать рисков. Запишитесь на консультацию прямо сейчас!
Подведём итоги
- Никто не запрещает должнику менять персональные данные во время процедуры списания долгов. Однако, это серьёзный шаг, который требует внимательного подхода. Поэтому я рекомендую отложить его и заняться сменой фамилии уже после банкротства.
- Если же ситуация требует действовать прямо сейчас, важно сразу уведомить управляющего о вашем намерении и проконсультироваться с юристом о дальнейших шагах. Это поможет избежать лишних проверок и упростит процесс.
- Помните, что смена фамилии не освобождает вас от долгов – ваши обязательства остаются в силе, независимо от изменений в личных данных. Избегайте попыток скрыть активы, так как это может привести к отказу в списании долгов.
- В конечном итоге, грамотный подход и открытость помогут вам успешно пройти через процесс банкротства и начать новую финансовую жизнь.
Вопрос-ответ
Смена персональных данных не позволит избежать взыскания. Приставы проверяют должников не только по ФИО, но и по номерным реквизитам: ИНН, паспорту, СНИЛС и т. д.
После смены персональных данных кредитная история не обновляется. Все БКИ объединяют новые данные с прежними после смены паспорта.
Если вы перестанете платить кредиторам, у вас начнут появляться просрочки. После изменения фамилии долговые обязательства никуда не исчезают, и вы можете довести дело до суда и ареста имущества.
Источники:
- Форма заявления о перемене имени
- Закон об актах гражданского состояния
- Закон о банкротстве
- Закон об исполнительном производстве
Можно ли выходить замуж при прохождении процедуры банкротства: последствия и риски
26 марта, 2025
Замужество – это важное и радостное событие. Для большинства женщин это мечта, которая начинается ещё с детства: белое платье, цветы, друзья и семья, собравшиеся вместе, чтобы отпраздновать этот особенный день. Брак – это серьёзный шаг и для мужчин. Однако жизнь порой вносит свои коррективы, и события развиваются не так, как мы планировали.
Люди находят свою любовь при самых неожиданных обстоятельствах, даже в процессе банкротства. Это может показаться странным, но такие ситуации встречаются. Важно понимать, что вступление в брак во время процедуры может иметь свои юридические последствия. Совместимы ли банкротство и свадьба? Как замужество повлияет на процесс списания долгов? Отразится ли банкротство на супруге? На эти и другие вопросы подробно ответила в статье.
Можно ли выйти замуж во время банкротства
Можно ли выйти замуж за банкрота? Закон не запрещает регистрировать брак в процессе банкротства. Это хорошая новость для тех, кто планирует создать семью в трудных финансовых обстоятельствах. Ваше решение сочетаться узами брака с любимым человеком никак не повлияет на процедуру банкротства – она будет продолжаться в обычном порядке.
Тем не менее, стоит учитывать некоторые ограничения и запреты, которые могут повлиять на вашу семейную жизнь во время банкротства.
Ограничение доступа к деньгам и имуществу
Когда начинается процедура банкротства, должник передаёт управление своими доходами и активами особому специалисту – финансовому управляющему. Каждый месяц он выделяет банкроту средства на жизнь в размере прожиточного минимума и отчитывается перед судом о ходе дела. Это значит, что у вас может быть ограниченный доступ к деньгам, что важно учитывать при планировании совместной жизни.
Ограничения на распоряжение имуществом
Во время банкротства вы не можете продавать или дарить имущество, которое входит в конкурсную массу (то есть то, что может быть использовано для погашения долгов). Однако вы имеете право пользоваться этим имуществом. Важно помнить, что такие ограничения действуют только до завершения процедуры банкротства.
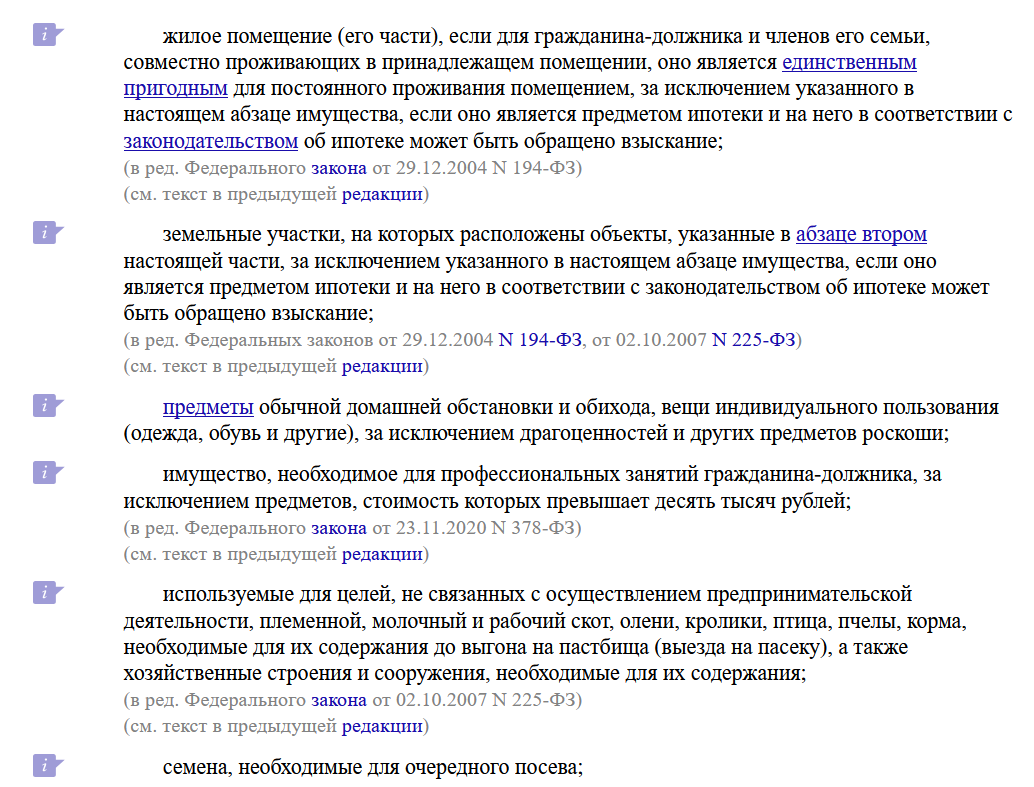
Некоторые вещи можно исключить из конкурсной массы, подав соответствующее ходатайство в суд. Например, согласно ст. 446 ГПК РФ, нельзя реализовать единственное жилье или вещи первой необходимости. Опытные юристы могут помочь добиться исключения и других предметов, например, автомобиля, на котором вы сможете отправиться в свадебное путешествие.
Запрет на выезд за границу
Хотя это происходит редко и только по решению суда, стоит знать, что у должника может быть введён запрет на выезд за границу. Это может случиться, если есть опасения, что он попытается там скрыться от кредиторов со своими активами.
Запрет на отказ от прибыли и наследства
Вы обязаны сообщать о наследстве и вступать в права наследования, иначе вас могут признать недобросовестным банкротом. Наследство может быть включено в конкурсную массу и использоваться для погашения долгов.
Последствия вступления в брак во время банкротства
Если вы – должница и решили вступить в брак, вам обязательно нужно сообщить об этом своему арбитражному управляющему. Это важный шаг, поскольку брак может повлиять на вашу финансовую ситуацию и имущество.
Также, если вы решите сменить фамилию после свадьбы, об этом стоит уведомить управляющего и предоставить новые документы. Это поможет избежать недоразумений в будущем.
Ещё один момент – это оформление кредитов. Если ваш супруг решит взять ипотеку, он не сможет привлечь вас в качестве созаёмщика, пока вы находитесь в процессе банкротства. Это значит, что покупку жилья на заёмные средства придется отложить до завершения процедуры.
Кроме того, важно понимать, что будет с имуществом после свадьбы. Вступление в брак не делает всё общим автоматически. Можно выделить три категории:
- Имущество должника – это всё, что принадлежало вам до брака. Часть этого имущества может быть включена в конкурсную массу, а часть останется, согласно ст. 446 ГПК РФ.
- Имущество супруга – всё, что ваш муж приобрёл до брака. Эти активы будут в полной безопасности. Например, если у него уже были автомобиль, квартира или загородный участок, то в конкурсную массу они не попадут.
- Совместно нажитое имущество – это то, что вы приобретёте вместе после свадьбы, согласно ст. 34 Семейного кодекса. Вот этими активами может заинтересоваться финансовый управляющий, особенно если это дорогостоящие вещи. Он включит их в конкурсную массу для последующий реализации. Но 50% вырученных с продажи средств вернут вашему мужу.
Что касается подарков и наследства, которые ваш супруг может получить после свадьбы, их также нельзя будет реализовать. Например, если супруг унаследует гараж от покойного дяди или получит его в дар, это имущество не будет выставлено на торги. Напомню, что жена не имеет никакого отношения к таким активам.
В любом случае, разумнее дождаться завершения процедуры банкротства, прежде чем начинать новую совместную жизнь. Но если ждать – не вариант, проконсультируйтесь со мной, это бесплатно. Так вы сможете минимизировать риски и защитить свои интересы.
Что будет со свадебными подарками
Во-первых, стоит отметить, что свадьбу вы можете организовать только на деньги вашего жениха, родственников или друзей. Ваши собственные средства будут ограничены в процессе банкротства. Их хватит только на повседневные нужды, а никак не на организацию дорогостоящего свадебного банкета.
Также и дорогие подарки могут стать проблемой: если их стоимость превышает 10 000 рублей, они могут считаться совместно нажитым имуществом, а значит, половина стоимости подарка попадёт в конкурсную массу. Избежать такой ситуации можно, например, записав видео, где даритель называет себя и того, кому он вручает подарок. Так вы сможете доказать в суде, что презент предназначен именно супругу, а не вам, как должнице. Хотя кредиторы вообще вряд ли будут заинтересованы вашими подарками со свадьбы.
Материалы по теме
Как выйти замуж при банкротстве и избежать неблагоприятных последствий
К счастью, когда вы находитесь в процессе банкротства, паспорт остаётся у вас, его никто не забирает. А это значит, что вы вполне можете подать документы в ближайший ЗАГС и расписаться с любимым человеком. Вам даже не нужно спрашивать разрешение у финансового управляющего или кого-либо ещё – просто идите в ЗАГС.
Вообще стоит отметить, что участникам процедуры банкротства интереснее ваше финансовое, а не семейное положение. Но, если вы боитесь, что штамп в паспорте негативно скажется на вашем банкротстве, или сама процедура повлияет на вашего супруга, просто обратитесь заранее к юристу.
Также обязательно уведомите о вашем новом статусе кредиторов и финансового управляющего, чтобы не было никаких претензий. И просто не совершайте дорогостоящих покупок до завершения процедуры банкротства – тогда кредиторы не смогут претендовать на собственность вашей новой семьи.
Поможет ли брачный договор
Если вы твёрдо решили зарегистрировать брак во время банкротства, подумайте о составлении брачного договора. В этом документе можно указать, что каждый супруг отвечает за свои финансовые обязательства самостоятельно.
Также я рекомендую заключить соглашение о разделе имущества. В нём можно прописать, какая доля принадлежит каждому из супругов относительно уже приобретённой собственности. Это поможет защитить ваше имущество от возможного взыскания. Если доля у супруги-должницы небольшая (например, 20-30%), то кредиторы не смогут реализовать эту собственность, поскольку основная часть принадлежит мужу.
Не забудьте сообщить финансовому управляющему о заключении брачного договора – иначе его могут оспорить в суде.
Можно ли жениться после банкротства
Лучше всего регистрировать брак уже после завершения процедуры банкротства. Никаких законодательных ограничений на создание новой семьи с банкротом нет.
Когда процедура закончится, вы сможете начать новую жизнь без долгов и без риска для совместно нажитого имущества. Это очень важно для психоэмоционального состояния партнёра и семейных отношений.
Если у вас ещё остались долги и вы планируете свадьбу, процедура банкротства поможет закрыть неисполненные обязательства. По Закону №127-ФЗ можно списать:
- микрозаймы;
- кредиты;
- долги по кредитным картам;
- рассрочки;
- коммунальные услуги;
- штрафы и налоги.
Чтобы начать процесс банкротства, нужно подать заявление в арбитражный суд и собрать пакет документов. Если будете делать это самостоятельно, потерпите один-два месяца. Лучше записывайтесь ко мне на консультацию, и моя команда поможет вам собрать все документы всего за одну-две недели. Также на консультации я подскажу вам, как избежать многих рисков и сохранить имущество вашего супруга. Звоните!
Подведём итоги
- Выходить замуж или жениться можно в любое время: до, во время или после процедуры банкротства. Ваши долги не коснутся будущего супруга.
- Однако помните: имущество, которое вы купите в период брака (кроме единственного жилья и предметов быта), станет общим и может подлежать взысканию. А вот то, что ваш супруг или супруга приобрели до брака или получили в дар или по наследству, останется неприкосновенным.
- Если вы устали от непосильных кредитов и займов – я помогу вам избавиться от этих обязательств навсегда. Свяжитесь со мной для бесплатной консультации!
Вопрос-ответ:
Замужество или женитьба во время банкротства не возбраняются по закону. Однако после свадьбы всё имущество, которое вы приобретёте, будет считаться совместной собственностью. Это значит, что финансовый управляющий может включить его в конкурсную массу для продажи.
Согласно ст. 446 ГПК РФ, единственное жильё не могут забрать для взыскания, если оно не в ипотеке. С сентября 2024 года и ипотечную квартиру можно сохранить. Звоните, расскажу как.
Зарегистрировать брак можно сразу после окончания процедуры банкротства. Никаких законодательных ограничений нет.
Источники:
Можно ли устроиться на работу после банкротства: развеиваем мифы об ограничениях
24 марта, 2025
По данным Федресурса, в 2024 году более 430 000 россиян смогли списать свои долги благодаря судебному банкротству. Мне кажется, что это число могло бы быть значительно выше, если бы люди не боялись негативных последствий этой процедуры и её влияния на карьеру. Однако законодательство России не ставит под запрет трудоустройство для банкротов. Устроиться на вакантное местечко можно до, после и даже в процессе списания долгов.
В этой статье мы подробно рассмотрим вопрос трудоустройства при банкротстве физических лиц. Вы узнаете, какие возможности и ограничения есть у банкротов при поиске работы, а также о том, как действовать, если работодатель отказывает в найме из-за банкротства.
Внесудебную процедуру мы рассматривать не будем. Почему? Всё просто: если у вас есть официальная работа с хорошим заработком, бесплатного банкротства через МФЦ вам не видать. Также важно помнить, что при внесудебном банкротстве, если ваша зарплата стала больше прожиточного минимума или вы устроились на другую работу с более высокой оплатой, необходимо сообщить об этом в МФЦ. В этом случае процедуру остановят, а приставы могут вновь начать мероприятия по взысканию долгов.
Влияет ли банкротство на трудоустройство
Российское законодательство гарантирует каждому гражданину право на труд. Это значит, что никто не имеет права запрещать человеку зарабатывать себе на жизнь, даже если он прошёл процесс банкротства. Поэтому, если вы были трудоустроены во время процедуры или на момент её завершения, вас не могут уволить только на этом основании.
Уважительные причины увольнения банкрота:
- ликвидация компании;
- сокращение штата;
- грубые нарушения должностных инструкций.
Также Трудовой кодекс прямо запрещает отказывать в приёме на работу из-за финансового состояния кандидата. Если ваш профессиональный опыт и навыки соответствуют требованиям вакансии, работодатель не может отказать вам только потому, что вы объявили себя банкротом.
Важный момент: работодатель не имеет права требовать информацию о вашем финансовом положении при устройстве на работу.
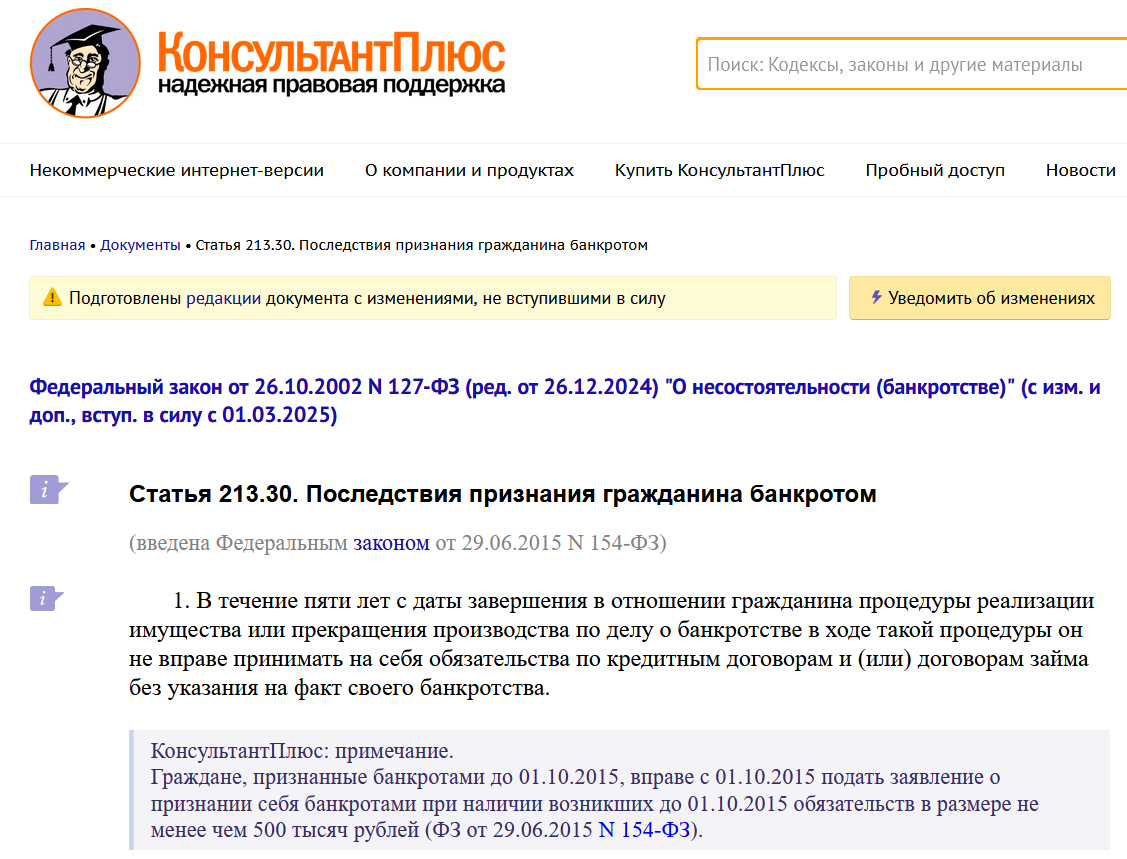
Если вы устраиваетесь на работу после завершения процесса банкротства, вы не обязаны сообщать об этом вашему новому работодателю или коллегам. Исключение составляют только случаи, перечисленные в п. 3 ст. 213.30 Закона №127-ФЗ о банкротстве. Там речь идёт о руководящих должностях, но о них мы подробнее поговорим чуть позже.
Несмотря на то, что закон защищает права банкротов, многие люди, прошедшие процедуру, сталкиваются с предвзятым отношением со стороны работодателей. К сожалению, факт банкротства можно легко проверить, и некоторые HR-специалисты могут решить не рисковать с такими кандидатами. Однако, если ваши профессиональные качества и опыт ценны для компании, они могут закрыть глаза на ваше финансовое прошлое.
Если вы столкнулись с дискриминацией из-за вашего статуса, вы имеете право обратиться в суд. А если вам сложно найти работу после банкротства, не отчаивайтесь. Вы можете обратиться в Центр занятости населения, где вам помогут с поиском работы и предложат различные программы поддержки.
Банкротство – это не конец вашей карьеры.Несмотря на возможные трудности, у вас все еще есть право на труд и возможность найти подходящую работу.
Главное – не терять уверенность в себе и продолжать искать возможности для профессионального роста.
Материалы по теме
Можно ли работать неофициально при банкротстве
Работать неофициально во время банкротства нельзя. Это считается нарушением закона. Если человек получает «серую» зарплату и не платит налоги, это плохо и для него, и для его кредиторов.
При подаче на банкротство важно предоставлять достоверную информацию о своих доходах и имуществе. Если должник скроет эти данные, его обвинят в недобросовестном поведении В таком случае суд может отказать в списании долгов, и кредиторы продолжат требовать деньги.
Работа без официального оформления во время банкротства может привести к проблемам, включая юридические последствия. Если суд узнает об этом, все усилия могут оказаться напрасными. Решение о том, рисковать ли, остается за должником.
Нужно ли сообщать работодателю о своём банкротстве
Согласно действующему законодательству РФ, физическое лицо не обязано уведомлять работодателя о том, что оно проходит процедуру банкротства или проходило её когда-то в прошлом. Правда, в первом случае велика вероятность того, что работодатель всё равно узнает о вашем банкротстве.
Связано это с тем, что финансовый управляющий, который ведёт дело, получает полный контроль над вашими финансами. Для этого он открывает специальный счёт, на который будут приходить деньги с зарплаты. Реквизиты этого счёта финуправляющий отправит вашему работодателю, чтобы он перечислял туда деньги. Так он и узнает о вашем банкротстве.
Если же ваш финансовый управляющий не будет открывать новый счет и воспользуется старыми реквизитами, то информацию о вашем банкротстве получится скрыть.
А вот если вы уже прошли процедуру и теперь устраиваетесь на новое место, работодатель ничего не узнает, если не будет пробивать вас по базам данных. Не забывайте о том, что информация о банкротстве доступна в публичных источниках.
Вот несколько способов, как начальство может узнать о вашей ситуации:
- Единый федеральный реестр сведений о банкротстве (ЕФРСБ) – здесь размещается информация о делах по банкротству;
- газета «Коммерсантъ» – в ней публикуются объявления о запуске процедуры банкротства;
- Картотека арбитражных дел – здесь можно найти судебные решения по делам о банкротстве.
Но даже если на работе узнают о вашем статусе, это не значит, что вас не возьмут на работу. Переживаете из-за трудоустройства во время или после процедуры? Записывайтесь ко мне на консультацию. Я всегда готова предложить оптимальное решение, которое будет учитывать все нюансы вашей конкретной ситуации.
Когда можно устроиться на работу после банкротства
Процедура банкротства никак не ограничивает ваше право на поиск новой работы и дальнейшее трудоустройство. Вы можете начать трудовую деятельность как во время банкротства, так и после его завершения. Если у вас на примете есть подходящая вакансия, и работодатель готов принять вас, можете приступить к новым обязанностям в любое время.
Важно! Обязательно сообщите своему финансовому управляющему о вашем официальном трудоустройстве во время банкротства. После завершения процедуры делать этого уже не надо.
Кем нельзя работать после банкротства
Для наёмных работников, как правило, ограничений в работе нет. Они могут занимать любые должности, не испытывая давления из-за своего статуса банкрота. Однако на тех, кто занимал высокие или управленческие должности, накладываются определенные ограничения. В частности:
- Предприниматель не сможет открыть новое дело в течение следующих пяти лет. Как только информация о банкротстве попадает в государственные реестры, свидетельство о регистрации ИП автоматически аннулируется.
- На физлиц тоже накладываются ограничения. Они не могут руководить юридическими лицами в течении трёх лет, управлять инвестиционными и пенсионными фондами, страховыми компаниями и МФО – пять лет, кредитными организациями – десять лет.
Для обычных сотрудников таких ограничений нет. Никто не имеет права понижать их в должности или снижать зарплату только на основании банкротства. Проще говоря, если вы работаете обычным офисным клерком, менеджером, продавцом или строителем, ограничения вас не коснутся.
Для предпринимателей у меня есть лайфхак! Перед подачей заявления на банкротство сначала закройте ИП. Так вы сможете пройти процесс как физическое лицо без лишних заморочек, списать свои личные долги и долги от бизнеса, а после его завершения снова открыть ИП. И вам не нужно будет ждать пять лет.
Можно ли работать на госслужбе
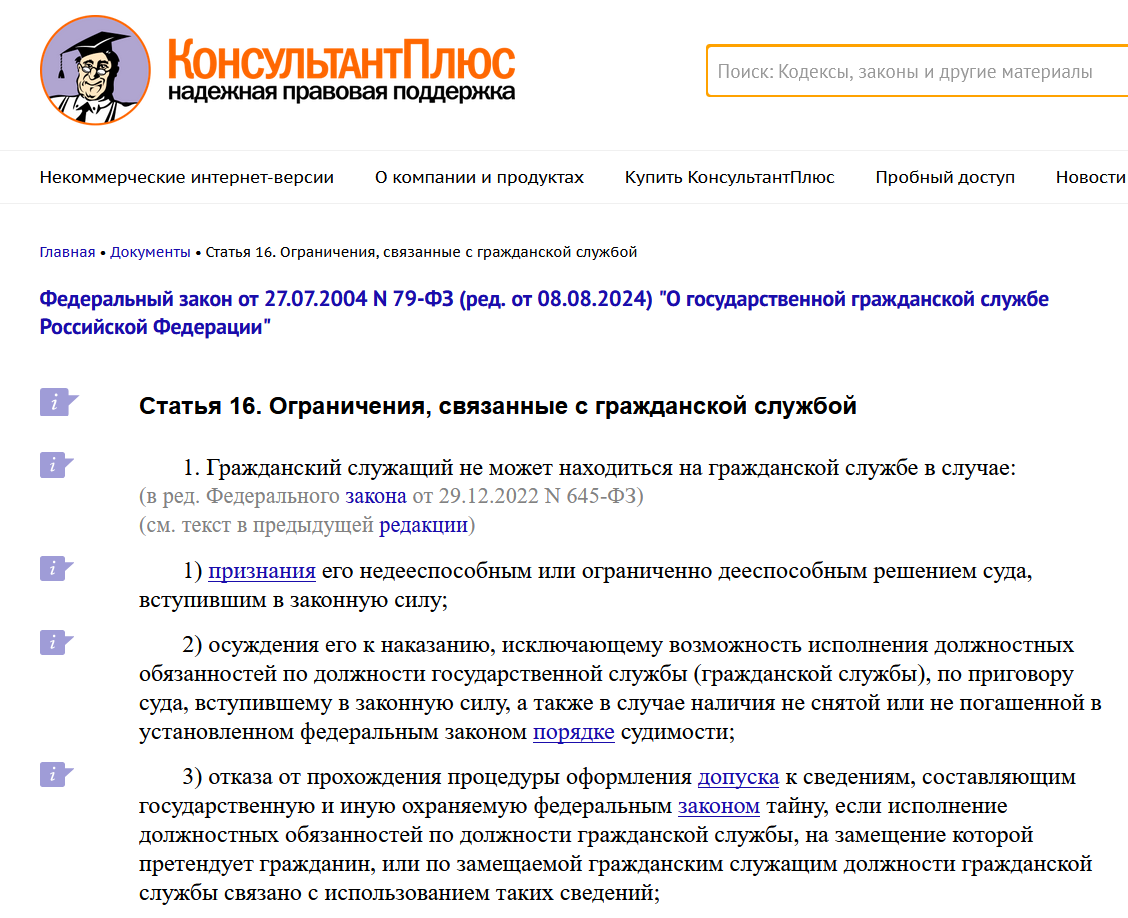
Если вы нашли вакантное место на государственной службе, смело отправляйте своё резюме и проходите собеседование. В Законе №79-ФЗ о государственной гражданской службе нет пунктов, которые бы запрещали работать в таких учреждениях из-за банкротства. Таким образом, устройство на госслужбу не отличается от трудоустройства в любую другую организацию.
Что делать, если уволили из-за банкротства
Нужно подать жалобу в трудовую инспекцию или иск в суд.
Согласно ст. 81 Трудового кодекса, увольнение из-за банкротства неправомерно. Если работодатель уволит вас по этой причине, трудовая инспекция или суд могут заставить его восстановить вас на работе и компенсировать убытки.
Подать жалобу нужно в районный суд по месту регистрации в течение 30 дней после того, как вы получили приказ об увольнении. Подача иска бесплатна.
Что будет с зарплатой во время банкротства
Теперь давайте представим, что вы смогли трудоустроиться в процессе банкротства. Важно знать, как будет рассчитываться ваша заработная плата до списания долгов. Размер отчислений будет зависеть от того, какую процедуру назначит суд.
Всего их три, и каждая имеет свои особенности:
- Реструктуризация долгов. Во время этой процедуры финансовый управляющий будет распоряжаться вашей зарплатой. Он откроет для вас специальный банковский счёт, на который будут поступать деньги. Однако сумма операций на этом счёте ограничена до 50 тысяч рублей в месяц.
- Реализация имущества. Вы будете получать прожиточный минимум на себя и своих иждивенцев (например, детей). Оставшиеся средства будут уходить на погашение долгов. В случае необходимости вы можете запросить увеличение суммы для покрытия дополнительных расходов. Например, на лечение или обучение детей.
- Мировое соглашение. В этом случае суд закрывает дело о банкротстве. Вы можете распоряжаться своими доходами свободно, но обязаны выплачивать утверждённые по соглашению суммы.
Если у вас остались вопросы о банкротстве физических лиц или вы хотите узнать больше о нюансах процедуры, не стесняйтесь обращаться за консультацией. Я помогу вам разобраться и предложу оптимальную стратегию для списания долгов. Проконсультироваться со мной можно бесплатно по телефону. Также вы можете заполнить форму на сайте и заказать обратный звонок.
Подведём итоги
- Физическое лицо после банкротства имеет полное право на работу. Вы можете остаться на старом месте или устроиться на новое.
- Законодательство не требует от вас уведомлять работодателя о том, что вы проходите или проходили процедуру банкротства. Даже если работодатель узнает об этом, уволить вас только за это он не имеет права.
- Единственное исключение касается людей, занимающих управленческие должности – им необходимо уведомлять руководство о своём статусе.
Вопрос-ответ
Да, можно. Статус банкрота не является препятствием для официального трудоустройства. При этом неважно, какая именно процедура банкротства вводилась: реструктуризация или реализация имущества. Никаких правовых последствий касательно работы для должника не будет.
Гражданин может работать официально до, во время или после судебного банкротства – законодательно это не запрещено. Ограничения касаются только управления организациями. Так, банкрот не может управлять юрлицами в течение трёх лет, руководить инвестиционными и пенсионными фондами, страховыми организациями и МФО – пять лет, кредитными организациями запрещено управлять в течение десяти лет после банкротства. Если гражданин занимал эти должности до списания долгов, уволить его также не могут. Вышестоящее лицо может понизить его в должности и предложить пост, который не будет связан с управлением финансами.
Некоторые руководители предвзято относятся к банкротам и не берут их на работу. Тому есть несколько причин. Одни считают, что такие кандидаты финансово ненадёжны. Руководители полагают, что человек, который столкнулся с банкротством один раз, будет испытывать финансовые трудности и в будущем. Другие боятся юридических последствий прохождения процедуры. Также на отказ при приёме на работу может влиять общее негативное восприятие репутации соискателя и различные стереотипы, связанные с банкротством.
С банкротством можно устроиться практически везде, даже на госслужбу. Однако существуют временные ограничения на занятие руководящих должностей. Три года нельзя управлять юрицами, пять лет – инвестиционными и пенсионными фондами, МФО и страховыми компаниями, десять лет – кредитными организациями.
Источники:
Как выплачивается зарплата при банкротстве: сколько денег остается у должника
24 марта, 2025
На своих консультациях я часто слышу два противоположных мнения о судьбе граждан, получающих регулярные выплаты (зарплату, пенсии и прочее). Одни клиенты утверждают, что человек с доходами вообще не может объявить себя банкротом. На самом деле это не так: любой должник имеет право пройти процедуру банкротства, главное – убедить суд в том, что его доходов недостаточно для погашения накопившихся долгов.
Другие считают, что во время банкротства у человека заберут абсолютно все денежные поступления в счёт погашения долгов. Однако это тоже не соответствует действительности. Хотя полностью избежать финансовых ограничений не получится, банкрота никто не оставит совсем без средств к существованию.
Пора раз и навсегда разобраться, что происходит с зарплатой при судебном банкротстве. Внесудебную процедуру рассматривать не будем, так как она доступна только в случае отсутствия доходов у должника, либо заработка не выше прожиточного минимума.
Что происходит с зарплатой при банкротстве физических лиц
Заработная плата – это один из основных источников дохода гражданина. Она выплачивается работодателем на основании трудового договора или других документов, подтверждающих трудовую занятость. Для бюджетников и сотрудников государственных учреждений порядок расчёта и выплаты зарплаты регулируется специальными нормативными актами.
Заработная плата при банкротстве включает в себя все выплаты, которые причитаются работнику по действующему договору и внутренним актам организации. Обычно это:
- основной оклад;
- премии и надбавки, предусмотренные законодательством или локальными нормативными актами;
- пособия, начисляемые при увольнении;
- компенсации за неиспользованный отпуск;
- единовременные выплаты;
- суммы по больничным листам, закрытым до момента увольнения.
Согласно Закону №127-ФЗ, подавать на банкротство физическое лицо может даже в случае, если у него есть официальная работа и он получает заработную плату. В этом случае зарплата свыше прожиточного минимума (ПМ) становится частью конкурсной массы, то есть средствами, которые будут распределены между кредиторами. Чем выше заработок должника, тем больше смогут получить кредиторы.
Важный момент! Некоторые виды доходов защищены от взыскания, поэтому их не могут забрать в конкурсную массу. К ним относятся социальные пособия и компенсации, такие как выплаты по инвалидности, пособия на детей, алименты, деньги по безработице и т. д.
Кто выдаёт зарплату должнику
Процесс банкротства начинается с подачи заявления в арбитражный суд. Это может сделать сам должник, уполномоченный орган или кредиторы. Если суд признает, что у должника действительно есть финансовые трудности, он запустит процедуру банкротства и назначит финансового управляющего(ФУ).
Финансовый управляющий – ключевая фигура в процессе банкротства. Его задачи включают:
- сбор и проверку информации об имуществе и доходах должника;
- контроль выявленного имущества и доходов;
- составление реестра требований кредиторов;
- формирование конкурсной массы из имущества банкрота и организация её продажи;
- подготовку отчётов для суда и кредиторов.
От работы финуправляющего зависит не только процесс банкротства, но и судьба должника.
Поэтому важно, чтобы он подал заявление о своей несостоятельности раньше, чем это сделают кредиторы. Ведь в нём указывается саморегулируемая организация (СРО), из состава которой будет назначен ФУ. Если должник сам подаст на банкротство и укажет название СРО, он предварительно сможет выбрать лучшую организацию. Для этого он вправе позвонить туда и узнать, есть ли у них свободный финансовый управляющий, который возьмётся за его дело.
Действия управляющего по контролю за средствами должника зависят от того, какая процедура банкротства была введена: реструктуризация долгов или реализация имущества.
Реструктуризация долгов
После принятия заявления суд может ввести процедуру реструктуризации долгов. Её суть заключается в том, чтобы помочь должнику договориться с кредиторами о новом графике выплат на срок до пяти лет. Это даёт ему шанс не потерять все свои активы и постепенно расплатиться с долгами.
Обычно должник не заинтересован в этой процедуре, ведь он пришёл в суд, чтобы избавиться от долгов, а не просто менять условия их оплаты. Поэтому планы по реструктуризации утверждаются не так часто. По статистике Федресурса, лишь в 11% случаев. Кроме того, для назначения этой процедуры нужно, чтобы у должника был высокий и стабильный доход, которого хватит на жизнь и выплату долгов.
Что будет с зарплатой во время реструктуризации:
- работодатель должника будет переводить её на специальный банковский счёт, которым можно свободно пользоваться в пределах лимита;
- сумма операций по счёту не должна превышать 50 000 рублей в месяц;
- если необходимо увеличить лимит, можно обратиться в суд с соответствующим ходатайством;
- распоряжаться средствами на других счетах можно только с согласия финансового управляющего.
Как финансовый управляющий узнает о других счетах должника? Во-первых, в начале банкротства гражданин обязан предоставить управляющему всю информацию о них. Во-вторых, ФУ отправит уведомления о начале реструктуризации в банки, в которых у должника есть счета. После этого банки обязаны помогать контролировать ситуацию, так как несут ответственность, если позволят должнику осуществлять операции.
Стоит отметить, что отсутствие доступа к счетам – не самая серьёзная проблема, так как во время реструктуризации должнику запрещены многие финансовые операции. Например:
- без участия ФУ должник может покупать или продавать имущество только на сумму до 50 000 рублей;
- сделки с недвижимостью, транспортом и ценными бумагами должны проходить через финансового управляющего;
- запрещено брать новые кредиты или совершать сделки, которые могут привести к потере прав на имущество.
Однако все эти запреты созданы лишь для помощи должнику в процессе процедуры и исключения ошибок с его стороны.
Реализация имущества
Если реструктуризация долгов невозможна, суд вводит процедуру реализации имущества. Обычно она длится шесть-восемь месяцев. В это время управляющий полностью контролирует имущество и финансы должника. Для этого он:
- возьмет под контроль счета и заблокирует их для владельца;
- заберёт банковские карты;
- не позволит распоряжаться имуществом, которое входит в конкурсную массу.
Во время процедуры должнику и его семье нужны деньги для покупки продуктов и оплаты других необходимых расходов. Чтобы соблюсти интересы как кредиторов, так и должника, вопросы о распределении зарплаты и других доходов решает финансовый управляющий.
Согласно ст. 446 ГПК РФ, должнику из его зарплаты выделяют сумму, равную прожиточному минимуму (ПМ). Если у банкрота есть иждивенцы (например, несовершеннолетние дети или родственники с инвалидностью), на каждого из них добавляется ещё одна сумма, равная ПМ.
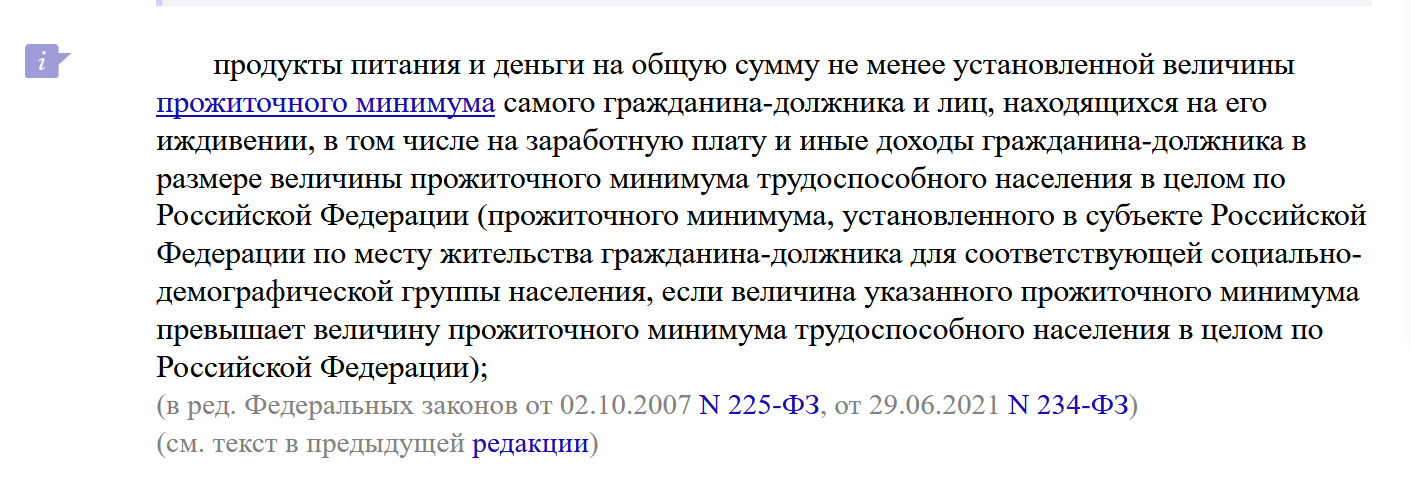
Прожиточный минимум рассчитывается в зависимости от региона и социального статуса. Например, в Москве в 2025 году он составляет:
- для трудоспособных граждан – 27 302 руб.;
- для детей – 20 663 руб.;
- для пенсионеров – 17 897 руб.
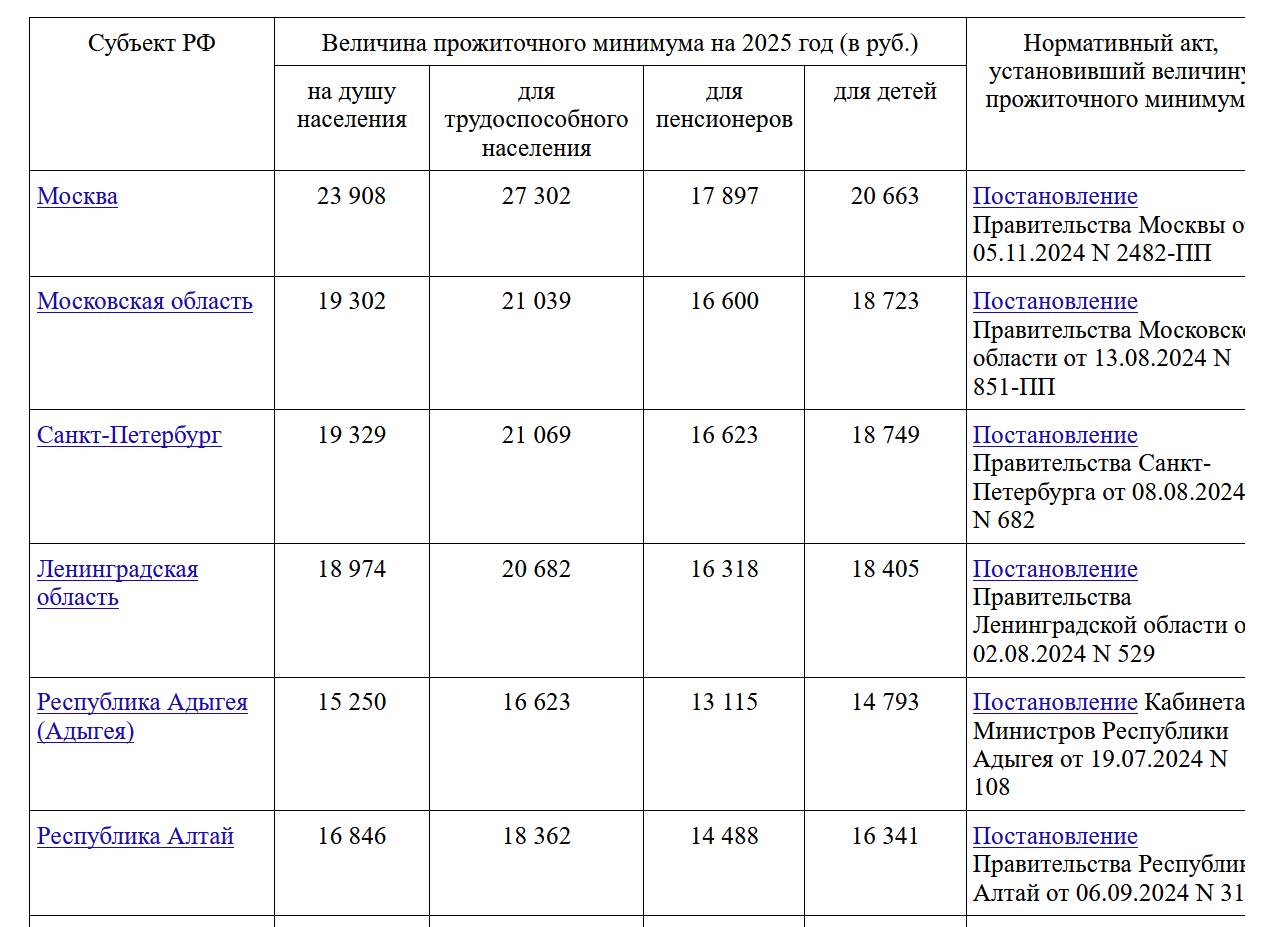
Представим ситуацию: мать с двумя детьми из Москвы зарабатывает 60 000 рублей в месяц. Давайте рассчитаем, сколько денег она будет получать во время банкротства: 27 302 + 20 663*2 = 68 628 руб. Так как эта сумма превышает доходы должницы, она просто будет получать свою зарплату в полном объёме. В конкурсную массу вообще ничего не попадёт.
Решение о выделении прожиточного минимума принимает финансовый управляющий без участия суда. Не стоит бояться, что он будет пользоваться вашими деньгами в личных целях – он действует строго по регламенту и каждые три месяца отчитывается перед судом.
Жить на прожиточный минимум – задача непростая. Если вы считаете, что вам нужно больше денег для жизни, вы можете обратиться в арбитражный суд с ходатайством о повышении этой суммы. Однако для этого нужно будет доказать, что дополнительные средства действительно необходимы.
Вот некоторые типичные основания для увеличения прожиточного минимума во время банкротства:
- покупка дорогостоящих лекарств для себя или иждивенца;
- оплата медицинских процедур;
- оплата аренды или коммунальных услуг за единственное жильё;
- оплата обучения детей.
Итоговая сумма сохраняемых средств утверждается судом.
Если вы столкнулись с трудностями и хотите понять, как сохранить свою зарплату при банкротстве, не стесняйтесь обращаться ко мне за помощью. Помните, что у вас есть возможность защитить свои интересы и начать новую жизнь без долгов. Звоните, я подскажу, как вы сможете законно увеличить сумму прожиточного минимума во время процедуры.
Можно ли скрыть доход при банкротстве
С самого начала процесса банкротства, а именно при подаче заявления, должник обязан предоставить точные и достоверные данные о своих доходах. Эта информация поможет суду и финуправляющему правильно оценить финансовое состояние должника.
В заявлении нужно указать:
- место постоянной или временной работы, включая совместительство;
- все виды и размеры выплат по месту работы;
- другие источники дохода, не связанные с работой (например, аренда недвижимости);
- сведения о счетах, картах и электронных кошельках, где есть средства и на которые поступают доходы (включая зарплатную карту).
В интернете можно встретить советы о том, как скрыть часть доходов от финансового управляющего – например, договориться с работодателем о снижении зарплаты или получать деньги «в конверте». Однако такие действия могут привести к серьёзным последствиям. Если финансовый управляющий или суд узнают об этих уловках, это может негативно сказаться на вашем деле о банкротстве.
Важно! Если суд заподозрит вас в недобросовестности, вам могут отказать в списании долгов. Поэтому лучше всего честно указывать все источники дохода и сообщать данные о своих счетах.
Также, если в процессе банкротства должник меняет место работы или увольняется, он обязан уведомить об этом суд и финансового управляющего. Это важно, потому что трудоустройство может повлиять на размер зарплаты и, соответственно, на распределение доходов.
Материалы по теме
Как получать зарплату при банкротстве
Итак, финансовый управляющий будет отслеживать все денежные поступления на ваши счета и снимать их на регулярной основе вплоть до списания долгов и завершения процедуры банкротства.
Но, чтобы выдавать вам положенные суммы, ФУ сначала нужно получить над ними контроль. Для этого управляющий может направить уведомление вашему работодателю или в бухгалтерию. В нём будет указано, что ваша зарплата должна перечисляться на специальный счет, который контролирует ФУ. Это значит, что все деньги будут проходить через этот специальный счет, вы не сможете открыть другой для получения зарплаты.
Финансовый управляющий делит поступающие средства на две части:
- Часть для вас. Тот самый прожиточный минимум, о котором я рассказывала ранее.
- Часть для погашения долгов. Все оставшиеся средства, превышающие прожиточный минимум, идут кредиторам.
Полагающуюся вам часть управляющей будет передавать вам наличными под расписку, почтовым переводом или переводом на счёт родственника, а также любым другим способом, о котором вы договоритесь.
Если вы оказались в сложной финансовой ситуации и не знаете, как выйти из неё, я готова помочь вам! Я уже больше пяти лет занимаюсь вопросами банкротства и принимаю участие в судебных заседаниях, и я понимаю, как тяжело переживать этот период без поддержки.
Моя цель – сделать процесс банкротства максимально комфортным для вас и помочь законно исключить как можно большую сумму из конкурсной массы. Если у вас есть вопросы или вы хотите получить прогноз по вашей ситуации, не стесняйтесь обращаться ко мне. Я готова поддержать вас и вместе найти решение проблемы. Помните: безвыходных ситуаций не бывает!
Подведём итоги
- Во время процедуры банкротства за финансами должника установлен строгий контроль. Все доходы, в том числе и зарплата, будут проходить через финансового управляющего. Именно он будет решать, сколько должник будет получать во время банкротства.
- На время реструктуризации долгов гражданин может свободно тратить сумму до 50 000 рублей из своих доходов. Всё остальное будет уходить на оплату кредиторам.
- В процессе реализации имущества должнику гарантируется получение прожиточного минимума на себя и своих иждивенцев (детей, нетрудоспособных родителей) каждый месяц.
- Эту сумму можно увеличить, подав ходатайство в арбитражный суд, однако вам нужно будет доказать необходимость в дополнительных средствах. Если вам нужна помощь в составлении такого ходатайства, обращайтесь ко мне – я готова помочь!
Вопрос-ответ
В процессе банкротства финансовый управляющий контролирует все денежные поступления должника. Во время реструктуризации долгов гражданин может свободно пользоваться своими доходами до 50 000 рублей. В процессе реализации имущества он будет получать прожиточный минимум на себя и своих иждивенцев.
На период банкротства зарплата должника поступает на специальный счёт, который открывает финансовый управляющий. Для этого он сообщает работодателю, куда тот должен перечислять положенные работнику выплаты. Также управляющий может выдавать деньги лично под расписку или переводить на счёт родственника.
Когда гражданина признают банкротом и вводят в отношении него процедуру реализации имущества, работодатель больше не может выдавать ему заработную плату наличными. Он должен её перечислять на специальный счёт, который открывает финансовый управляющий.
Полную заработную плату при банкротстве можно получать, если, например, у вас есть иждивенцы – вы будете получать дополнительный прожиточный минимум на них. Также вы можете ходатайствовать об увеличении положенной вам суммы. Например, если вам деньги нужны на лечение или образование детей.
Источники:
Полагается ли выплата прожиточного минимума на ребёнка при банкротстве
28 февраля, 2025
Иногда люди воспринимают банкротство как нечто катастрофическое. А всё из-за распространённого мнения, что в ходе процедуры у должника забирают всё до копейки и оставляют ни с чем. На самом деле это не так. Закон о банкротстве не только устанавливает порядок признания несостоятельности физического лица, но и защищает интересы самого банкрота и его семьи.
В этой статье я расскажу, выплачивают ли прожиточный минимум на ребёнка при банкротстве, как его вычислить, а также какие ещё выплаты не станут забирать.

Что остаётся у должника и его семьи во время процедуры банкротства
Механизм банкротства физических лиц нацелен на помощь должникам в избавлении от непосильного финансового бремени. Все вопросы, касающиеся процедуры, регламентируются законом №127-ФЗ. В нём подробно разъяснено, сколько денег остаётся у гражданина на ежемесячные расходы для свободного использования.
Распределением средств должника во время ведения дела о банкротстве занимается особая фигура – финансовый управляющий (ФУ). Это посредник между кредиторами, судом и должником. Именно он будет вести реестр требований кредиторов, оценивать имущество должника, организовывать торги и, конечно, выдавать деньги банкроту. Но размер выплат зависит от того, какую процедуру банкротства назначит арбитражный суд.
При реструктуризации долгов
Если у должника есть стабильный доход и он сможет расплатиться с кредиторами, его ждёт реструктуризация долгов. Во время этой процедуры гражданин не получает официальный статус банкрота, но при этом он должен вносить платежи по новому графику сроком до пяти лет.
На время реструктуризации долгов гражданин может оставить себе не более 50 000 рублей из своего дохода каждый месяц. Обычно для этого финансовый управляющий открывает специальный банковский счёт и перечисляет на него необходимую сумму. Оставшиеся деньги идут кредиторам.
При реализации имущества
Если у должника нет постоянного дохода или его заработка не хватит для расчёта с кредиторами, суд назначает процедуру реализации имущества. В этом случае гражданина официально признают банкротом, а финансовый управляющий будет пытаться расплатиться с кредиторами за счёт его доходов и имущества. Он заберёт зарплату должника за исключением прожиточного минимума на него и его иждевенцев, сформирует конкурсную массу и продаст активы на торгах. Все вырученные средства пойдут на покрытие долга. Оставшиеся задолженности суд спишет.
Тут стоит отметить, что финуправляющий не сможет забрать всё имущество должника. Ему точно оставят единственное жильё, предметы быта и личные вещи, а также другие объекты, перечисленные в ст. 446 ГПК РФ.

Также при реализации имущества за должником сохраняется прожиточный минимум (ПМ) на него и его иждивенцев. О нём подробнее поговорим далее.
Как вычислить прожиточный минимум
Прожиточный минимум – это сумма, необходимая для обеспечения базовых потребностей гражданина и его семьи: жильё, питание, одежда, медицинские услуги, образование и транспорт. Прожиточный минимум рассчитывается исходя из государственных стандартов. Их определяют соответствующие органы власти, правительственные учреждения или социальные исследовательские организации. Существует федеральный и региональный ПМ.
Так, в 2025 году размер федерального прожиточного минимума для детей составляет 17 201 руб.
На величину прожиточного минимума также влияют ещё два фактора:
- Географическое положение. В каждом регионе свой прожиточный минимум. Так, ПМ в Москве отличается от ПМ в Чебоксарах. На его размер влияют стоимость жилья, коммунальные услуги, цены на необходимые товары и многое другое. Поэтому банкрот в Москве и банкрот в Чебоксарах получат разное количество денег.
- Социальный статус. Величина ПМ для детей, пенсионеров и трудоспособного населения отличается.
Например, в 2025 году трудоспособные москвичи будут получать прожиточный минимум в размере 27 302 рубля, пенсионерам в столице выделят 17 897 рублей, а на ребёнка – 20 663 рубля. Трудоспособные граждане в Чебоксарах будут получать 16 817 рублей, пенсионеры – 13 268 рублей, дети – 14 965 рублей.
Важный момент: при выборе между региональным и федеральным ПМ выбирают тот, который больше.
Виктор не справился с кредитами и подал заявление в суд. Он с сыном Марком проживает в Москве и получает зарплату 50 000 рублей в месяц. Во время банкротства из них он будет получать 27 302 рубля на себя и ещё 20 663 сверху на ребёнка, так как стандарт для Москвы больше общероссийского. Остальное финансовый управляющий будет забирать и отдавать кредиторам в счёт погашения долгов.
Если ПМ недостаточно для объективных трат должника, то он может подать ходатайство об увеличении ежемесячного содержания. Для этого нужно собрать документы, подтверждающие необходимость дополнительных выплат (например, если они нужны на учёбу, лечение, аренду жилья и тому подобное).
Записывайтесь на бесплатную консультацию. Я посчитаю, какой прожиточный минимум будет положен вам при банкротстве. Также я подскажу, как выбрать надёжного ФУ для вашего дела, скажу, какие документы потребуются, и помогу избавиться от задолженности без лишних хлопот.
Материалы по теме
Сколько составляет прожиточный минимум на ребёнка при банкротстве
Прожиточный минимум на ребёнка финансовый управляющий будет выделять в любом случае, независимо от того, является ли должник трудоспособным или пенсионером. Причём выплаты полагаются на каждого ребёнка, если их несколько.
Катя – мать-одиночка, проживающая в Москве с двумя несовершеннолетними детьми. Она зарабатывает 70 000 рублей в месяц.
Теперь рассчитаем, какие суммы положены Кате при банкротстве:
- ПМ для Кати: 27 302 рубля;
- ПМ для двоих детей: 20 663 + 20 663 = 41 326 рублей.
Итого: 27 302 + 41 326 = 68 628 рублей.
Таким образом, финансовый управляющий будет забирать из заработной платы Кати всего 1 372 рубля.
Если семья полная, то родитель, который проходит банкротство, всё равно может претендовать на полную величину ПМ на ребёнка. А если оба родителя банкротятся, каждый получит по 1/2 прожиточного минимума на ребёнка.
Должник может получить ПМ даже на совершеннолетнего ребёнка. Для этого нужно всего лишь доказать, что он не может содержать себя полностью самостоятельно, так как проходит обучение в очной форме. Не стоит забывать, что некоторые школьники достигают совершеннолетия в одиннадцатом классе, но продолжают учиться и не могут обеспечивать себя.
Также отмечу, что на прожиточный минимум могут претендовать не только дети, но и другие финансово зависимые родственники– инвалиды и пенсионеры, которые находятся на иждивении должника. То есть это может быть супруг, если он пенсионер или инвалид, нетрудоспособные дедушки, бабушки, родители и другие лица, которых содержит банкрот.
Закон также поддерживает усыновленных детей, если они не получают содержание от иных лиц и были усыновлены более пяти лет назад. Также ПМ будет выделяться на несовершеннолетних сестёр, братьев и внуков должника, если у них нет трудоспособных родителей.
Важный момент: размер выплат зависит от их статуса. Для несовершеннолетних детей установлена определенная сумма прожиточного минимума, а для детей от 18 до 33 лет ПМ выделяется как для трудоспособных граждан.

Какие выплаты на ребёнка не заберут при банкротстве
Закон о банкротстве предусматривает меры по сохранению доходов и имущества должника. В частности, под защиту попадает и ряд выплат на ребёнка, которые не подлежат изъятию.
К неприкосновенным выплатам на детей относятся:
- алименты и детские пособия, например, для матерей в декрете;
- пенсия по потере кормильца;
- пенсия ребёнку-инвалиду.
Все эти пособия предназначены для обеспечения нужд детей должника и не относятся к его доходам. Поэтому забрать их в процессе банкротства не могут.
Выходит, что Закон №127-ФЗ устроен так, что материальное положение должника и его семьи не должно существенно пострадать. Во время процедуры банкротства банкроту будут выделяться средства, которых хватит на поддержание нормального уровня жизни.
Если вы планируете подать на банкротство, позвоните мне. Я помогу защитить ваши интересы даже в самой сложной ситуации, чтобы проблем с получением детских пособий и прожиточного минимума во время банкротства не возникло.
Вопрос-ответ:
Банкротство родителя не может повлиять на детей и не станет причиной для ограничения его прав.
При банкротстве супруга может пострадать только общее имущество, которое было нажито в браке. Его финансовый управляющий включит в конкурсную массу и реализует на торгах. Но 50% вырученных средств с продажи вернётся второму супругу.
На время процедуры банкротства заработная плата одного из супругов поступает на специальный счёт, который контролирует финансовый управляющий. Самому должнику и его иждивенцам будет выделяться прожиточный минимум, алименты и средства на детей. А зарплата второго супруга остаётся у него, она вне зоны риска.
Источники:
Банкротство несовершеннолетних детей: может ли ребёнок стать банкротом и списать долги
28 февраля, 2025
Под банкротством понимается признание лица финансово несостоятельным. То есть гражданин не может погасить задолженность перед банками, МФО, коммунальными службами, физлицами или налоговой инспекцией в силу жизненных обстоятельств. Чаще всего долги образуются у совершеннолетних граждан, но, как показывает практика, по разным причинам они могут появиться и у ребёнка.
В статье расскажу о том, могут ли несовершеннолетних признать банкротами, как у ребёнка появляются долги и кто несёт за них ответственность.

Как у ребёнка может появиться задолженность
Согласно Гражданскому кодексу, до наступления совершеннолетия (18 лет) ребёнок признаётся недееспособным гражданином РФ. Соответственно, он не вправе совершать какие-либо сделки, оформлять кредиты или брать на себя долги. Следовательно, и отвечать ему не за что.
До 14 лет право совершать сделки от имени ребёнка имеют только его родители или опекуны. Также они несут полную ответственность за действия несовершеннолетнего.
Однако у ребёнка всё же могут появиться финансовые обязательства следующих случаях:
- если он получает наследство, в массе которого есть задолженности;
- когда на его имя оформлено имущество, при эксплуатации которого возникли долги (например, по услугам ЖКХ).
Тем не менее, ребёнок остаётся недееспособным, поэтому все эти обязательства носят формальный характер. Фактически их исполнением будет заниматься родитель или органы опеки. Самостоятельно возвращать образовавшиеся долги он начнёт только когда ему исполнится 18 лет.
Однако ребёнок может стать дееспособным и до 18 лет в двух случаях:
- при вступлении в брак до 18 лет (ст. 21 ГК РФ).
- при заключении трудового договора или осуществлении предпринимательской деятельности (ст. 27 ГК РФ).
Последний пункт возможен, только если ребёнок подаст заявление об эмансипации в органы опеки – сделать это можно с 16 лет. Тогда он приобретёт дееспособность.
В этих двух случаях ребёнок даже до наступления 18-летнего возраста обязан погашать любые долги самостоятельно, независимо от того, появились они в связи с получением наследства или по иной причине.
Кто несёт ответственность за долги несовершеннолетних
Если кредитор подаст в суд на несовершеннолетнего, ответчиком будет выступать не он сам, а его законный представитель, даже если исковое заявление было написано на имя ребёнка. Именно родители будут представлять интересы несовершеннолетнего в суде, нести ответственность за его долги и выплачивать их.
Записывайтесь ко мне на бесплатную консультацию, если у вашего ребёнка появились долговые обязательства. Я помогу вам решить проблему задолженностей в кратчайшие сроки и с минимальными рисками.

Материалы по теме
Возможно ли банкротство несовершеннолетнего
Процедура банкротства регулируется Законом №127-ФЗ. В ст. 2 указанного закона описаны признаки неплатёжеспособности, в соответствии с которыми лицо можно признать несостоятельным. Однако в этой статье нет упоминания о возрастном диапазоне. Поэтому возникает вопрос: доступна ли эта процедура для ребёнка, не достигшего совершеннолетия?
В конце концов, люди начинают устраиваться на работу с 14 лет, то есть они могут получать доход и платить налоги. Вполне логично, что с этого возраста у них могут начать копиться долги. Однако дееспособность они получают как минимум с 16 лет, и то только в том случае, если вступят в брак или пройдут эмансипацию.Тогда они несут ответственность за свои долги сами.
Таким образом, только с 16 лет, при условии вступления в брак или эмансипации, несовершеннолетний может пройти процедуру несостоятельности.
Как проходит банкротство детей
В банкротстве ребёнок от 16 до 18 лет может списать долги по кредитам, микрозаймам, налогам, коммунальным услугам, распискам и штрафам. Не получится аннулировать только задолженности по алиментам, текущие платежи и компенсацию вреда здоровью или имуществу.
Сама процедура проходит по стандартной схеме и не отличается от банкротства взрослого человека. Для того чтобы списать долги в процедуре банкротства, нужно обратиться в суд с соответствующим заявлением. К нему необходимо приложить все документы, подтверждающие неплатежеспособность и наличие долгов, а также подтверждение дееспособности несовершеннолетнего.
Дальше в дело назначается финансовый управляющий, который будет проводить оценку имущественного состояния должника и расплачиваться с кредиторами. Потом вводится одна из двух возможных процедур: реструктуризация долгов или реализация имущества.
Реструктуризацию назначат, если у ребёнка достаточно доходов, чтобы за пять лет расплатиться с кредиторами. Если такового нет, будет назначена реализация имущества, во время которой финансовый управляющий сформирует конкурсную массу и организует торги для расплаты с кредиторами. Если имущества у ребёнка нет, то торгов не будет, и процедура завершится очень быстро – за шесть-восемь месяцев.
При реализации имущества у ребёнка-должника не заберут прожиточный минимум, соцвыплаты, единственное жильё, вещи стоимостью до 10 000 рублей и другие предметы, перечисленные в ст. 446 ГПК РФ.

Подведём итог
Банкротство доступно только дееспособным гражданам, в том числе и тем, кто не достиг 18-летнего возраста. Права и обязанности как у взрослых у детей появляются, если они вступают в брак или проходят процедуру эмансипации. Соответственно, в этих двух случаях они отвечают за свои долги сами. Во всех остальных – ответственность за несовершеннолетнего несут его родители, опекуны или попечители.
В любом случае разобраться с долгами поможет только своевременная консультация со специалистом. Позвоните мне – я отвечу на все ваши вопросы, проанализирую ситуацию и предложу самый лучший вариант действий.
Вопрос-ответ:
Нет, за долги детей отвечают родители, так как у несовершеннолетних, как правило, нет доходов, чтобы платить кредиторам.
Несовершеннолетний ребёнок старше 16 лет может пройти процедуру банкротства только если он получает дееспособность при вступлении в брак или прохождении процедуры эмансипации. Во всех остальных случаях за долги ребёнка несут ответственность его родители или законные опекуны.
До 16 лет ребёнок не может нести ответственность по своим долгам. За него это делают родители, опекуны или законные представители. С 16 до 18 лет ребёнок сам расплачивается с кредиторами только если вступит в брак или эмансипируется.
Источники:
Справка об отсутствии банкротства: зачем она нужна и где её взять
27 февраля, 2025
Мошенничество стало настолько распространённым явлением, что вызывает у людей справедливые опасения. Неудивительно, что кредитные организации и госорганы теперь чаще проверяют своих потенциальных клиентов и контрагентов на добросовестность и надёжность. Но в результате заключить контракт, получить кредит или принять участие в тендерах стало не так просто. Для этого нужно предоставить пакет различных документов, среди которых – справка об отсутствии банкротства.
Кому и зачем нужен такой документ? Где получить справку о том, что человек не является банкротом?Читайте далее, чтобы узнать все подробности.

Зачем нужна справка об отсутствии банкротства
Банкротство позволяет гражданину, индивидуальному предпринимателю или юридическому лицу объявить о своей финансовой несостоятельности. Однако это возможно только при наличии объективных признаков неплатёжеспособности. После завершения процедуры долги банкрота списываются, и кредиторы навсегда теряют возможность вернуть свои деньги.
Поэтому лицо, которое ранее прошло процедуру банкротства, в глазах потенциальных партнёров и контрагентов выглядит не очень надёжно. Ведь один раз не справившись с долговой нагрузкой, оно уже подвело своих кредиторов.
Справка об отсутствии банкротства является свидетельством того, что гражданин или компания никогда не проходили банкротную процедуру и не списывали долги.
Информацию о благонадёжности часто запрашивают:
- Банки перед выдачей кредитов. Им важно знать, что заёмщик платёжеспособен, чтобы минимизировать риски.
- Контрагенты. Они хотят убедиться, что с партнёром можно вести деловые отношения.
- Госорганы. Без справки они не допустят компанию к участию в закупках.
- Нотариусы. Им справка нужна для оформления некоторых документов.
Важно: по Закону №127-ФЗ граждане, которые прошли процедуру банкротства, обязаны самостоятельно уведомлять кредиторов о своём статусе в течение пяти лет после завершения процедуры.
Если у вас возникли какие-либо вопросы или сложности с оформлением этого или любого другого документа по банкротству, обращайтесь ко мне. На бесплатной консультации я расскажу обо всех особенностях процедуры и подскажу, как подготовить все необходимые справки, ходатайства и выписки.
Материалы по теме
Где заказать справку об отсутствии банкротства
Стоит отметить, что справка о том, что гражданин, ИП или компания не являются банкротом, не предусмотрена ни одним нормативным актом. Поэтому отдельного органа, который выдаёт такие документы в России, нет. Ни суды, ни МФЦ, ни налоговая служба не предоставляют такую услугу.
Поэтому оформлять справку нужно самостоятельно. И здесь мы сталкиваемся с загвоздкой: как подтвердить, что вы действительно не банкрот, независимыми доказательствами. Для этого есть несколько инструментов, рассмотрим их по порядку.
Как получить документ физическим лицам
Существует несколько источников сведений о банкротстве граждан. Чтобы подтвердить отсутствие факта банкротства, можно воспользоваться любым из них.
Единый федеральный реестр сведений о банкротстве
Здесь содержится наиболее полная информация обо всех этапах банкротного дела и его результатах. Получить информацию с сайта в виде справки не получится. Придётся просто ссылаться на то, что сведений о вас там нет. Этот способ также можно использовать, чтобы проверить кого-то на банкротство.
Как это работает? Любой желающий может зайти на портал и ввести в поисковую строку имя гражданина. Если публикаций о нём нет, значит, он не является банкротом.

Аналогичные сведения о банкротстве также публикуются в официальном СМИ – газете «Коммерсант». Его можно использовать для подтверждения своей добросовестности.
Бюро кредитных историй (БКИ)
Справку о своей кредитной истории гражданин может бесплатно запрашивать в любом российском БКИ дважды в год. За третий и последующие разы бюро потребуется заплатить по его тарифам. На портале «Госуслуги» можно заказать услугу по получению информации о хранении вашей кредитной истории, чтобы узнать, в какое БКИ нужно обратиться.
Картотека арбитражных дел
Данный метод подходит только тем, кто проходил судебное банкротство. В картотеке размещены все решения и определения суда. Получить отдельную справку здесь тоже нельзя, но можно указать на отсутствие сведений о вас в картотеке.

Как получить справку об отсутствии банкротства для ИП и юрлиц
Для компаний и ИП предусмотрены почти те же источники информации. Чтобы найти интересующие сведения, в поисковую строку вводим информацию о себе или контрагенте: наименование юрлица, ФИО, ИНН или ОГРН. Ниже перечислены доступные ресурсы для поиска.
ЕФРСБ и газета «Коммерсант»
Сведения о банкротных процессах компаний и ИП можно найти по той же схеме, что описана выше для физических лиц. Выгрузить справку также не получится, но ссылка на этот официальный ресурс будет доказательством правдивости ваших заверений.
ФНС России
Служба ведёт общедоступную базу сведений из ЕГРЮЛ и ЕГРИП. Выписка из этих документов содержит массу полезной информации, в том числе об отсутствии банкротства:
- если в отношении юридического лица было возбуждено дело о банкротстве, в выписке из ЕГРЮЛ будет показана его стадия;
- в выписке из ЕГРИП будет указано, что ИП прекратил свою деятельность в связи с признанием его несостоятельности.

Выписку можно получить в электронном виде совершенно бесплатно и мгновенно. Она будет заверена электронной подписью ФНС. За бумажным вариантом нужно обратиться лично в ФНС или через МФЦ, но за это уже придётся заплатить – стоимость услуги начинается от 200 рублей.
Заранее заказывать такую справку не имеет смысла, так как обычно требуют свежие документы, выпущенные в течение последних 30 дней.
Картотека арбитражных дел
Здесь то же самое, что и с физлицами. Справку выгрузить не получится, но можно будет сделать выводы об отсутствии банкротства по пустому результату поиска.
Вообще, справка об отсутствии банкротства носит скорее формальный характер, поскольку любое заинтересованное лицо может самостоятельно найти необходимую информацию в перечисленных выше официальных источниках. Если в базе нет сведений об интересующем человеке или компании, значит, они не участвовали в процедуре. Однако, если от вас требуют эту справку или вы хотите дополнительно подтвердить факт отсутствия банкротства, её можно составить – лишним это не будет.
Форма справки
Поскольку справку официально никто не выдает, её нужно составлять в свободной форме. Подготовить документ можно в бумажном или электронном виде с электронной цифровой подписью (ЭЦП).
У справки об отсутствии банкротства нет официального образца, который был бы утверждён на законодательном уровне, но существуют некоторые правила, которым стоит следовать.
Как составить справку об отсутствии банкротства:
- заполните все данные по фирме или физлицу;
- приложите подтверждение того, что банкротство не проводилось;
- сделайте ссылки на официальные документы;
- поставьте личную подпись, печать (если имеется) и укажите текущую дату.
Также никто не запрещает указывать любые другие сведения в справке. Например, вы можете упомянуть, что у вас отсутствуют долги за предыдущие годы. Скачать образец можно в конце статьи.

Главное о справке об отсутствии банкротства
Справка об отсутствии банкротства – это неофициальный документ, который подтверждает, что в отношении гражданина или компании никогда не проводилась эта процедура. Она не гарантирует финансовую состоятельность лица, поэтому доверять ей на 100% не стоит.
Во-первых, справка составляется самостоятельно, и все указанные в ней данные лучше проверить на официальных ресурсах. Во-вторых, чтобы удостовериться в добросовестности заёмщика или партнёра, стоит попросить и другие документы.
При принятии решения о сотрудничестве и выдаче займа я не рекомендую полагаться только на эту справку. Да, в отношении лица не вводилась процедура банкротства, но это не значит, что обстоятельства не изменятся или что у него в будущем не возникнет проблем с деньгами.
А о перспективах и рисках банкротства вы всегда можете узнать на моей бесплатной консультации. Я детально проанализирую ваше финансовое положение и скажу, сможете ли вы списать долги в процедуре, и какие последствия это может иметь. Звоните, я помогу даже в самой сложной ситуации.
Образцы заявлений:
Вопрос-ответ:
Закон не запрещает гражданину, который списал долги, обратиться в банк за выдачей нового кредита. Однако в течение пяти лет после процедуры он обязан уведомлять кредитные организацию о том, что он является банкротом. Многие банки начинают рассматривать заявки от банкротов ещё до истечения пятилетнего периода, если те поработали над своим кредитным рейтингом.
По завершении процедуры банкротства гражданин получает определение о списании долгов, при этом его кредитная история фактически обнуляется. То есть в ней больше нет записей о просроченных платежах.
После завершения процедуры у вас нулевая кредитная история, а кредитный рейтинг снижен. Чтобы его поднять, можно использовать кредитные карты и своевременно погашать их, оформить беспроцентную рассрочку или небольшой кредит.
Источники:
- Закон о банкротстве
- Картотека арбитражных дел
- ЕФРСБ
- Коммерсант
- Предоставление сведений из ЕГРЮЛ/ЕГРИП
Можно ли списать долги по налогам при банкротстве физического лица
27 февраля, 2025
Механизм банкротства физических лиц действует в России с 2015 года. За это время более 1,4 млн граждан смогли избавиться от задолженностей, ставших для них непосильной ношей. Но многие до сих пор думают, что банкротство касается только кредитных долгов. На самом деле эта процедура позволяет освободиться и от других финансовых обязательств, которые создают трудности. Налоги также входят в этот список, несмотря на то, что их своевременная уплата является обязанностью граждан-налогоплательщиков.
Как списать налоги через банкротство? От каких налоговых обязательств получится избавиться и в каком порядке? Об этом и многом другом рассказала в статье.

ТОП-4 причины возникновения налоговых долгов
Налог – это обязательный платёж, который гражданин-налогоплательщик обязан внести в государственный бюджет. Согласно ст. 45 Налогового кодекса, если физическое или юридическое лицо нарушает требования законодательства и не делает взносов, у него возникают долги.

Чаще всего задолженности появляются из-за:
- неправильных расчётов налоговых обязательств;
- неверного заполнения налоговой декларации;
- неуплаты налога;
- нарушения сроков подачи декларации.
Налоги необходимо всегда платить вовремя, иначе задолженность появится уже на следующий день после того, как средства не поступят на счёт. Кроме того, будут начисляться пени.
Даже если налогоплательщик добровольно погасит образовавшуюся задолженность, ему всё равно придётся уплатить пеню, размер которой составляет 0,3% от суммы налога за каждый день просрочки. Если гражданин не решит вопрос с долгом самостоятельно, Федеральная налоговая служба (ФНС) может взыскать необходимую сумму принудительно, даже во внесудебном порядке.
К чему приводит налоговая задолженность
В случае возникновения задолженности ФНС направляет должнику уведомление с указанием срока, в течение которого необходимо внести средства на счёт. Согласно ст. 69 Налогового кодекса, минимальный срок составляет 8 дней. Если должник не выполнит требования, начнётся принудительное взыскание средств.
Помимо этого, есть и другие негативные последствия появления задолженности перед налоговым органом:
- Потеря репутации. Это особенно важно для ИП и юридических лиц. Наличие долгов может негативно сказаться на бизнесе и отпугнуть инвесторов, клиентов и партнёров.
- Штрафы. Их размер зависит от типа правонарушения. За непредоставление информации в налоговую физические лица могут получить штраф в 1 000 руб., а юридические – 3 000 руб. Если налоги не уплачены в срок, штраф составит 20% от общей суммы (ст. 122 НК РФ).
- Уголовная ответственность. Тяжесть наказания зависит от общей суммы задолженности (ст. 198 НК РФ). За крупные долги мера наказания составит до 2 000 000 руб., а за особо крупные – до 13 500 000 руб.
Важно! Если должник не сможет погасить задолженность самостоятельно, налоговый орган может принять решение о списании средств с его банковских счетов, что предусмотрено ст. 46 Налогового кодекса. Также налоговая инспекция может наложить арест на имущество неплательщика по ст. 77 НК РФ или направить постановление в Федеральную службу судебных приставов (ФССП) для взыскания его имущества.
Поэтому при возникновении задолженности лучше не откладывать решение проблемы и обратиться за помощью к юристам. Записывайтесь ко мне на бесплатную консультацию, я расскажу о возможных способах погашения налоговых долгов.
Материалы по теме
Попадают ли налоги под банкротство и что ещё можно списать
Описанный выше сценарий вполне реален, и единственный способ избежать его – списать налоговые обязательства через банкротство. Однако, как правило, сумма долгов у физических лиц не так велика, чтобы ради них объявлять себя банкротом.
Но, согласно Закону №127-ФЗ, по итогам процедуры будут списаны не только налоги, но и другие финансовые обязательства гражданина, такие как:
- кредиты в банках и МФО;
- задолженности по распискам перед частными лицами;
- долги за коммунальные услуги;
- административные штрафы.
В процедуре банкротства не списываются только алименты, текущие платежи и штрафы за причинение вреда здоровью и имуществу.
Какие налоги можно списать при банкротстве
Механизм списания задолженностей по налогам установлен в двух нормативных актах: в Законе №127-ФЗ и в ст. 59 Налогового кодекса. В обоих документах указано, что гражданин полностью избавляется от долгов по обязательным платежам в бюджет в случае завершения процедуры банкротства. При этом в законах нет исключений для каких-либо отдельных видов налогов. Поэтому в процессе банкротства можно списать любые виды задолженностей перед бюджетом, включая:
- транспортный налог;
- налог на имущество;
- земельный налог;
- налог на доходы и так далее.
Последний стоит разобрать подробнее. Налог на доходы физических лиц (НДФЛ) в бюджет вносит работодатель. Поэтому на работниках он не может «повиснуть». Задолженность может возникнуть только в том случае, если человек самостоятельно получает какие-либо доходы, например, сдавая квартиру в аренду. Именно такие долги можно списать в банкротстве.
Также в процедуре можно списать налоги самозанятых и налог на прибыль от коммерческой деятельности ИП.
Однако, если в процессе банкротства будет установлено, что должник намеренно и злостно уклонялся от уплаты налогов, долги перед ФНС не будут списаны.
Ещё один важный момент: долги, которые возникли по налоговым обязательствам уже после начала процедуры банкротства, относятся к текущим. Согласно ст. 213.28 Закона №127-ФЗ суд их не спишет.
Как проходит банкротство с налогами
Списать задолженности можно двумя способами: через МФЦ и в суде. Первый способ бесплатный для должника, но подходит не многим. У него очень строгие требования:
- сумма долга от 25 тысяч до 1 млн руб.;
- исполнительное производство закрыто в связи с отсутствием дохода и имущества, не открыты новые;
- или открыто на протяжении года для пенсионеров и родителей-одиночек;
- или длится семь лет и более.
5 этапов списания налогов в банкротстве
В противном случае проходить банкротство нужно через арбитражный суд. Процесс будет проходить в несколько этапов:
1 этап. Сбор документов
Чтобы подать на банкротство физических лиц по налогам, необходимо собрать большой пакет документов, подтверждающих вашу неплатёжеспособность. Не знаете, какие бумаги собирать? Позвоните мне, я подскажу.
2 этап. Подача заявления
Далее нужно подать заявление в арбитражный суд по месту жительства должника. Его нужно грамотно заполнить, потому что даже малейшая ошибка может привести к отказу в списании долгов.
3 этап. Назначение финансового управляющего
На первом заседании, если с документами всё в порядке, суд назначит финансового управляющего (ФУ). Он будет выступать посредником между должником и кредиторами и решать все вопросы, связанные с финансовым и имущественным состоянием должника. Кандидатуру ФУ суд выбирает из членов саморегулируемой организации (СРО), которую должник сам указывает в заявлении. Обращайтесь ко мне, я подскажу СРО с надёжными управляющими.
4 этап. Назначение банкротной процедуры
В процессе банкротства возможно два варианта событий: введение реализации имущества или реструктуризация долгов. Последняя возможна только в том случае, если у должника достаточно средств для расплаты с кредиторами в течение пяти лет. В этом случае его не признают банкротом, долги не спишут, но он будет выплачивать их на более щадящих условиях.
При реализации имущества сначала должника признают банкротом, а затем ФУ проведет оценку активов, которые можно использовать для частичного погашения задолженности перед кредиторами. Если активы и имущество обнаружатся, управляющий выставит их на торги, а вырученные средства направит кредиторам. Оставшиеся долги будут аннулированы.
5 этап. Списание налогов и других задолженностей
В конце процедуры финансовый управляющий подаёт в суд отчёт о проделанной работе, и он принимает решение о списании оставшихся долгов гражданина.
Не переживайте, в процессе банкротства у должника не заберут всё, что нажито непосильным трудом. В ст. 446 ГПК РФ перечислены виды имущества, защищённые от изъятия. Среди них:
- единственное жильё должника и его семьи;
- личные вещи, которые не являются предметами роскоши;
- предметы, необходимые должнику для заработка, например, строительный инструмент не дороже 10 000 рублей и т. д.
Цель процедуры признания несостоятельности – списание долгов по финансовым обязательствам. Для этого все лица и организации, которым должен гражданин, включаются в реестр кредиторов. Их требования будут погашаться в соответствии с установленной очерёдностью. Налоговые задолженности относятся к долгам третьей очереди.
Допустим, Андрей проходит процедуру банкротства, у него есть долги в Сбербанке, ВТБ, нескольких МФО и неоплаченные налоги. Из имущества у него только автомобиль. Его продают на торгах во время реализации, и вырученные средства распределяют в первую очередь между банками. На погашение требований налоговой инспекции средств не хватает. Но суд всё равно принимает решение о списании задолженности с Андрея.
Важно! Налоговая инспекция вправе самостоятельно инициировать процесс банкротства, если сумма задолженности превышает 500 000 руб. У физлиц это бывает довольно редко. Также одно из условий подачи на банкротство со стороны кредитора – просрочка по уплате налогов более 3 месяцев. Только в этом случае ФНС имеет право подать в суд.
По Закону №127-ФЗ должник сам обязан подать в суд на банкротство при долгах от 500 000 руб., хотя сделать это можно и раньше. Самый оптимальный вариант – подать на банкротство при долгах от 300 000 руб. В этом случае процедура будет целесообразной. Ведь при банкротстве вам придётся оплатить судебные издержки, а также услуги юристов, потому что без них успешно пройти процедуру списания долгов будет достаточно сложно.
Важно: кредитные долги суд списывает сразу, а с налоговыми необходимо провести дополнительные манипуляции.
После завершения процедуры нужно обратиться в ФНС по месту жительства с заявлением о признании налогового долга безнадёжным. Дополнительно необходимо приложить справку о сумме долга, копию решения о признании банкротом и копию определения об окончании процедуры банкротства. Информацию по налоговым долгам налоговая инспекция аннулирует в течение 30 дней.

Особенности банкротства по налогам для ИП
Для индивидуальных предпринимателей банкротство связано с большими рисками, так как для покрытия долгов будет распродано не только имущество ИП, но и личные активы его владельца. Это связано с тем, что индивидуальный предприниматель банкротится как обычный гражданин.
Есть и плюсы: в процедуре можно списать не только предпринимательские долги, налоговые обязательства и страховые взносы, но и личные долги, например, просроченный автокредит.
Но есть один нюанс. Если бизнесмен проходит банкротство как ИП, он утратит этот статус, и повторно встать на учёт в ФНС сможет только через 5 лет.
Лайфхак: перед банкротством, до подачи заявления в суд, можно снять себя с учёта в качестве ИП и пройти процедуру как физическое лицо. ФНС не будет этому препятствовать, потому что долги по налогам ИП просто перейдут на него лично. Они никуда не исчезнут.
Затем бизнесмен уже как гражданин спишет их в процедуре банкротства и сможет снова зарегистрировать себя в качестве предпринимателя хоть на следующий день после окончания процесса.
Подведём итог
Списать налоговую задолженность полностью можно только при банкротстве. Пройти процедуру самостоятельно и дойти до её успешного завершения сложно. Для этого нужно объективно оценить свою ситуацию и основательно подготовиться к процедуре.
Не рискуйте и обращайтесь ко мне за помощью, чтобы списать долги без хлопот. На бесплатной консультации я проанализирую вашу ситуацию и подскажу лучший вариант действий, а также расскажу про все законные лайфхаки.
Вопрос-ответ:
Согласно Закону №127-ФЗ, каждый гражданин России один раз в пять лет может списать долги по кредитам, микрозаймам, жилищно-коммунальным услугам и штрафам в случае неплатёжеспособности. Налоги также входят в этот список. Оформить банкротство можно при любой сумме долга, но если она превышает 500 000 руб., должник обязан это сделать.
У налоговых задолженностей существует срок исковой давности (СИД). Он составляет три года со дня окончания срока уплаты налогов. За это время ФНС может принудительно взыскать долг. Только если налоговая инспекция не предпринимала никаких действий, можно воспользоваться сроком исковой давности. Но на практике такое случается редко.
Да, однако после завершения процедуры ИП будет снят с учёта в ИФНС, а все его разрешения и лицензии аннулируются. Повторно зарегистрироваться в качестве предпринимателя получится только через пять лет. Записывайтесь на бесплатную консультацию, я расскажу, как вы сможете избежать этого запрета законно и списать при этом долги по налогам в банкротстве.
Источники:
Оспаривание сделки продажи автомобиля при банкротстве: что будет, если продать машину перед процедурой
26 февраля, 2025
Страх потерять свой автомобиль – это одна из самых распространённых проблем, с которой сталкиваются люди, оказавшиеся на грани банкротства. Ведь для многих машина – не просто средство передвижения, а незаменимый помощник в повседневной жизни. Понимая, что процедура может привести к продаже имущества, некоторые люди решают продать автомобиль незадолго до подачи на банкротство, чтобы защитить его от возможного изъятия.
Однако такая стратегия может обернуться серьёзными проблемами. В статье я расскажу, почему это плохая идея, в каких случаях происходит оспаривание сделки по продаже автомобиля в процедуре банкротства и как обезопасить себя от подобных ситуаций.

Суть оспаривания сделок с автомобилем при банкротстве
Банкротство – это неспособность должника в полном объёме исполнить свои финансовые обязательства перед кредиторами, которую официально признал суд. Однако гражданина освобождают от долгов только при условии введения реализации имущества. Поэтому в процедуре с молотка может уйти вторая квартира, дача и, конечно, автомобиль.
Согласно статье 446 ГПК РФ, у должника не могут забрать только единственное жильё, личные вещи, предметы быта и то, что необходимо ему для заработка, например, дорогостоящий инструмент для строительных работ.

Многие недобросовестные банкроты пытаются списать задолженности и остаться при своём. Поэтому они дарят квартиры и автомобили родственникам или друзьям, либо продают их номинально за копейки по цене в разы ниже рыночной. Кажется, что после таких манипуляций взыскать с должника нечего – он гол как сокол. Для таких хитрецов в законе №127-ФЗ О банкротстве предусмотрена отдельная глава III.1, в которой рассматриваются положения оспаривания сделок должника.

Оспаривание – это признание сделки недействительной.
Кто может отменить сделку
Право оспаривать сделки имеют кредиторы. Иногда банки, МФО и физические лица даже специально сами подают на банкротство должника, поскольку знают, что он недавно продал своё дорогое имущество.
Также оспариванием сделок занимается финансовый управляющий (ФУ) в процессе реализации имущества. Причём, это не просто его право, а обязанность. Недобросовестные управляющие могут затягивать процедуру, настойчиво проверяя все сделки должника и разыскивая его имущество, чтобы вернуть его в конкурсную массу. Стоит задуматься, не перешёл ли такой управляющий на сторону кредиторов?
Если вы сами начинаете процедуру банкротства, то в своём заявлении указываете название саморегулируемой организации (СРО), из членов которой суд будет назначать ФУ. Это важно, поскольку так вы сможете выбрать надёжного специалиста, который точно не будет затягивать сроки.
Сроки оспаривания сделок
По закону финансовый управляющий может анализировать сделки, которые должник совершал в течение трёх лет до начала банкротства. Это не означает, что вы не можете начать процедуру, если два года назад продали свою машину. Просто нужно заранее проконсультироваться с юристами и проанализировать сделку на предмет нарушения прав кредиторов.
Какие сделки могут оспорить при банкротстве
Недействительными признают сделки, которые совершил сам должник до старта процедуры банкротства. Вопросы вызывают соглашения о продаже, дарении, обмене, разделе собственности и прочие манипуляции, которые ухудшили имущественное положение должника.
Сделка с авто может показаться подозрительной, если:
- Автомобиль был продан по цене ниже рыночной. К таким махинациям часто прибегают должники, чтобы фиктивно продать машину, то есть спрятать своё имущество.
- Оплата проводилась наличными. В этом случае трудно будет точно сказать, получил ли продавец деньги за машину, и какую сумму.
- Должник точно не смог бы реально продать автомобиль. Например, если покупатель вообще не приезжал к продавцу, чтобы купить авто, так как живёт в труднодоступном регионе.
- Продавец и покупатель связаны. Например, если они живут по одному адресу или являются родственниками, друзьями.
- Между покупкой и продажей автомобиля прошло слишком мало времени.
Допустим, Андрей продал машину за 500 000 руб за полгода до подачи заявления в суд. Потом он вступил в процедуру банкротства, и финуправляющий начал анализировать эту сделку. Он изучил, за какую цену продаются схожие марки и комплектации автомобилей на сайтах по продаже подержанных авто, и понял, что они стоят минимум 700 000 руб. У него возник вопрос: почему Андрей продал своё авто по заниженной цене? Не пытался ли он побыстрее избавиться от машины, чтобы она не вошла в конкурсную массу? ФУ признает такую сделку подозрительной и оспаривает её.
Также могут быть признаны недействительными сделки с предпочтением. Но они имеют смысл только когда кредиторов несколько.
Сделка с предпочтением – это соглашение, при котором должник продал своё имущество и вырученные средства направил на погашение долга, но распределил их неравномерно между кредиторами.
Например, на вырученные с продажи автомобиля деньги Андрей закрыл ипотеку. А на потребительские кредиты, по которым у него тоже были долги, не потратил ни копейки.
Такую сделку финансовый управляющий также отменит, поэтому отдавать предпочтение одному кредитору ни в коем случае нельзя.
Финансовый управляющий максимально тщательно изучает абсолютно все сделки должника, и если заподозрит, что он продал имущество с целью его сокрытия, будет требовать доказательства.
Если вы совершали сделку по продаже автомобиля не для того, чтобы обмануть кредиторов, суд или ФУ, а по другим причинам, вам придётся доказывать это в суде. А без помощи юристов сделать это крайне сложно. Заранее обращайтесь ко мне за бесплатной консультацией, уточните все интересующие моменты. Только так вы сможете пройти процедуру банкротства и успешно спишете все долги.
Материалы по теме
Когда продажу автомобиля не будут оспаривать
На практике я часто встречалась с ситуацией, когда должники не идут в процедуру банкротства и терпят постоянное давление со стороны кредиторов только потому, что они продали своё авто. Обнадеживаю вас – это не всегда означает наличие проблем.
Сделку не будут оспаривать, если:
- она не нарушала права кредиторов;
- она была совершена с согласия финансового управляющего;
- должник продал автомобиль ещё до того, как у него появились финансовые трудности;
- автомобиль продали по рыночной стоимости;
- машина не была в залоге или аресте;
- истёк срок исковой давности – 3 года.
Но окончательное решение всё равно будет принимать суд. Поэтому нужно тщательно подготовиться и представить надежные доказательства и аргументы.

Последствия оспаривания сделок в банкротстве
Недействительная сделка полностью аннулируется. Чтобы её оспорить, финансовому управляющему необходимо установить рыночную стоимость автомобиля, проверить, действительно ли деньги от покупателя перешли к продавцу, оценить степень нанесенного вреда кредиторам и учесть многие другие факторы. Всю информацию он будет проверять в надзорных органах, и если найдёт основания, то оспорит сделку.
После признания сделки по продаже автомобиля недействительной в процедуре банкротства, произойдет следующее:
- автомобиль вернется в распоряжение банкрота;
- покупатель встанет в очередь кредиторов, чтобы получить обратно свои деньги;
- финуправляющий включит машину в конкурсную массу и продаст её с торгов.
Что делать, если сделку признали недействительной
Во-первых, не паникуйте – ещё не всё потеряно. Даже если вы уверены в том, что сделку оспорили ошибочно, соблюдайте все правила и законы. Если суд заподозрит, что вы пытались скрыть имущество специально, он может отказать в списании долгов или обвинить вас в фиктивном банкротстве. За это вам может грозить уголовная ответственность.
Поэтому лучше спокойно соберите все доказательства и документы, которые подтвердят, что вы совершили сделку добросовестно. Например, найдите договор купли-продажи, свидетельство о платежах и т. д. Представьте их суду и ожидайте его решения. Позвоните мне, я подскажу, какие документы понадобятся в вашем случае.
Каких схем со сделками лучше избегать перед банкротством
Любые манипуляции с имуществом перед банкротством уменьшают шансы на успешное списание долгов. Но интернет пестрит якобы надёжными схемами, которые позволят сохранить автомобиль в процессе банкротства. Расскажу о них, чтобы вы не совершили ошибок.
Залог автомобиля третьему лицу
Должник берёт деньги взаймы у своего приятеля, а своё намерение вернуть их подкрепляет распиской. В ней сказано, что долг обеспечен залогом автомобиля. В процессе банкротства этот приятель пытается вступить в реестр кредиторов и получить деньги. Однако у таких сомнительных кредиторов редко получается обосновать в суде свои требования.
Продажа автомобиля через цепочку сделок
У финансового управляющего сразу возникнут вопросы, если он узнает, что должник продал автомобиль своему двоюродному брату. Поэтому сомнительные конторы иногда советуют продать автомобиль через посредников, чтобы затем двоюродный брат выкупил это авто. Но управляющие всё равно проанализируют такую сделку, и если у вас не получится её обосновать, она будет аннулирована.
Раздел имущества при разводе
Почему-то люди до сих пор думают, что если развестись перед банкротством и оформить всё совместно нажитое только на одного супруга – это верный способ сохранить имущество в процессе банкротства. Уверяю вас, опытный финансовый управляющий легко определяет подобные схемы.
Как защититься от признания сделки недействительной
Если вы испытываете финансовые трудности и хотите пройти процедуру банкротства, перед продажей автомобиля нужно тщательно взвесить все «за» и «против» и просчитать риски. Потому что, если вы продадите автомобиль при наличии долгов, вы должны потратить вырученные деньги, чтобы их закрыть. В таком случае вы никаким образом не нарушите закон, и у вас не будет проблем в процедуре банкротства.
А если вы уже продали автомобиль и теперь хотите идти в банкротство, заручитесь поддержкой опытных юристов. Записывайтесь ко мне на бесплатную консультацию. Я подскажу вам, что можно сделать в вашей ситуации, как не нарушить закон и не дать кредиторам возможности оспорить вашу сделку.
Если вы ещё не продали автомобиль, тоже обращайтесь ко мне. Я уберегу от рисков и подводных камней, а также расскажу, как законно сохранить авто в вашей ситуации.
Подведём итог
Во время реализации имущества финансовый управляющий формирует конкурсную массу из имущества должника, чтобы потом продать его на торгах. Вырученные средства пойдут на частичное погашение долгов перед кредиторами.
Чтобы их права не были нарушены, управляющий будет проверять все сделки должника за три года до его вступления в процедуру банкротства. Если он посчитает какую-то сделку подозрительной, то её аннулирует и вернёт автомобиль в конкурсную массу.
Проблем не будет со сделками, которые не вызывают подозрений у финуправляющего. Например, договор не аннулируют, если:
- машина была продана по рыночной цене и не родственникам;
- вырученные средства были направлены на погашение долгов перед всеми кредиторами.
Проконсультируйтесь со мной, чтобы точно знать, будет ли оспорена ваша сделка с продажей автомобиля или нет.
Вопрос-ответ:
Закон не запрещает продавать машину до начала процедуры банкротства. Но финансовый управляющий и кредиторы смогут оспорить все сделки, совершенные должником за три года до подачи заявления о банкротстве. Особенно вероятно оспаривание сделок по заниженной стоимости, которые заключены с родственниками или в рамках соглашений о разделе имущества между супругами.
Если автомобиль был приобретён до брака, его не смогут изъять. Совместно нажитое имущество должно быть направлено в конкурсную массу по закону. Однако 50% средств вернут второму супругу.
К подозрительным сделкам относят те, которые нанесли имущественный вред кредиторам и заведомо ухудшили финансовое положение должника. Например, если банкрот продал свою машину по цене ниже рыночной.