
На своих консультациях я часто слышу два противоположных мнения о судьбе граждан, получающих регулярные выплаты (зарплату, пенсии и прочее). Одни клиенты утверждают, что человек с доходами вообще не может объявить себя банкротом. На самом деле это не так: любой должник имеет право пройти процедуру банкротства, главное – убедить суд в том, что его доходов недостаточно для погашения накопившихся долгов.
Другие считают, что во время банкротства у человека заберут абсолютно все денежные поступления в счёт погашения долгов. Однако это тоже не соответствует действительности. Хотя полностью избежать финансовых ограничений не получится, банкрота никто не оставит совсем без средств к существованию.
Пора раз и навсегда разобраться, что происходит с зарплатой при судебном банкротстве. Внесудебную процедуру рассматривать не будем, так как она доступна только в случае отсутствия доходов у должника, либо заработка не выше прожиточного минимума.
Что происходит с зарплатой при банкротстве физических лиц
Заработная плата – это один из основных источников дохода гражданина. Она выплачивается работодателем на основании трудового договора или других документов, подтверждающих трудовую занятость. Для бюджетников и сотрудников государственных учреждений порядок расчёта и выплаты зарплаты регулируется специальными нормативными актами.
Заработная плата при банкротстве включает в себя все выплаты, которые причитаются работнику по действующему договору и внутренним актам организации. Обычно это:
- основной оклад;
- премии и надбавки, предусмотренные законодательством или локальными нормативными актами;
- пособия, начисляемые при увольнении;
- компенсации за неиспользованный отпуск;
- единовременные выплаты;
- суммы по больничным листам, закрытым до момента увольнения.
Согласно Закону №127-ФЗ, подавать на банкротство физическое лицо может даже в случае, если у него есть официальная работа и он получает заработную плату. В этом случае зарплата свыше прожиточного минимума (ПМ) становится частью конкурсной массы, то есть средствами, которые будут распределены между кредиторами. Чем выше заработок должника, тем больше смогут получить кредиторы.
Важный момент! Некоторые виды доходов защищены от взыскания, поэтому их не могут забрать в конкурсную массу. К ним относятся социальные пособия и компенсации, такие как выплаты по инвалидности, пособия на детей, алименты, деньги по безработице и т. д.
Кто выдаёт зарплату должнику
Процесс банкротства начинается с подачи заявления в арбитражный суд. Это может сделать сам должник, уполномоченный орган или кредиторы. Если суд признает, что у должника действительно есть финансовые трудности, он запустит процедуру банкротства и назначит финансового управляющего(ФУ).
Финансовый управляющий – ключевая фигура в процессе банкротства. Его задачи включают:
- сбор и проверку информации об имуществе и доходах должника;
- контроль выявленного имущества и доходов;
- составление реестра требований кредиторов;
- формирование конкурсной массы из имущества банкрота и организация её продажи;
- подготовку отчётов для суда и кредиторов.
От работы финуправляющего зависит не только процесс банкротства, но и судьба должника.
Поэтому важно, чтобы он подал заявление о своей несостоятельности раньше, чем это сделают кредиторы. Ведь в нём указывается саморегулируемая организация (СРО), из состава которой будет назначен ФУ. Если должник сам подаст на банкротство и укажет название СРО, он предварительно сможет выбрать лучшую организацию. Для этого он вправе позвонить туда и узнать, есть ли у них свободный финансовый управляющий, который возьмётся за его дело.
Действия управляющего по контролю за средствами должника зависят от того, какая процедура банкротства была введена: реструктуризация долгов или реализация имущества.
Реструктуризация долгов
После принятия заявления суд может ввести процедуру реструктуризации долгов. Её суть заключается в том, чтобы помочь должнику договориться с кредиторами о новом графике выплат на срок до пяти лет. Это даёт ему шанс не потерять все свои активы и постепенно расплатиться с долгами.
Обычно должник не заинтересован в этой процедуре, ведь он пришёл в суд, чтобы избавиться от долгов, а не просто менять условия их оплаты. Поэтому планы по реструктуризации утверждаются не так часто. По статистике Федресурса, лишь в 11% случаев. Кроме того, для назначения этой процедуры нужно, чтобы у должника был высокий и стабильный доход, которого хватит на жизнь и выплату долгов.
Что будет с зарплатой во время реструктуризации:
- работодатель должника будет переводить её на специальный банковский счёт, которым можно свободно пользоваться в пределах лимита;
- сумма операций по счёту не должна превышать 50 000 рублей в месяц;
- если необходимо увеличить лимит, можно обратиться в суд с соответствующим ходатайством;
- распоряжаться средствами на других счетах можно только с согласия финансового управляющего.
Как финансовый управляющий узнает о других счетах должника? Во-первых, в начале банкротства гражданин обязан предоставить управляющему всю информацию о них. Во-вторых, ФУ отправит уведомления о начале реструктуризации в банки, в которых у должника есть счета. После этого банки обязаны помогать контролировать ситуацию, так как несут ответственность, если позволят должнику осуществлять операции.
Стоит отметить, что отсутствие доступа к счетам – не самая серьёзная проблема, так как во время реструктуризации должнику запрещены многие финансовые операции. Например:
- без участия ФУ должник может покупать или продавать имущество только на сумму до 50 000 рублей;
- сделки с недвижимостью, транспортом и ценными бумагами должны проходить через финансового управляющего;
- запрещено брать новые кредиты или совершать сделки, которые могут привести к потере прав на имущество.
Однако все эти запреты созданы лишь для помощи должнику в процессе процедуры и исключения ошибок с его стороны.
Реализация имущества
Если реструктуризация долгов невозможна, суд вводит процедуру реализации имущества. Обычно она длится шесть-восемь месяцев. В это время управляющий полностью контролирует имущество и финансы должника. Для этого он:
- возьмет под контроль счета и заблокирует их для владельца;
- заберёт банковские карты;
- не позволит распоряжаться имуществом, которое входит в конкурсную массу.
Во время процедуры должнику и его семье нужны деньги для покупки продуктов и оплаты других необходимых расходов. Чтобы соблюсти интересы как кредиторов, так и должника, вопросы о распределении зарплаты и других доходов решает финансовый управляющий.
Согласно ст. 446 ГПК РФ, должнику из его зарплаты выделяют сумму, равную прожиточному минимуму (ПМ). Если у банкрота есть иждивенцы (например, несовершеннолетние дети или родственники с инвалидностью), на каждого из них добавляется ещё одна сумма, равная ПМ.
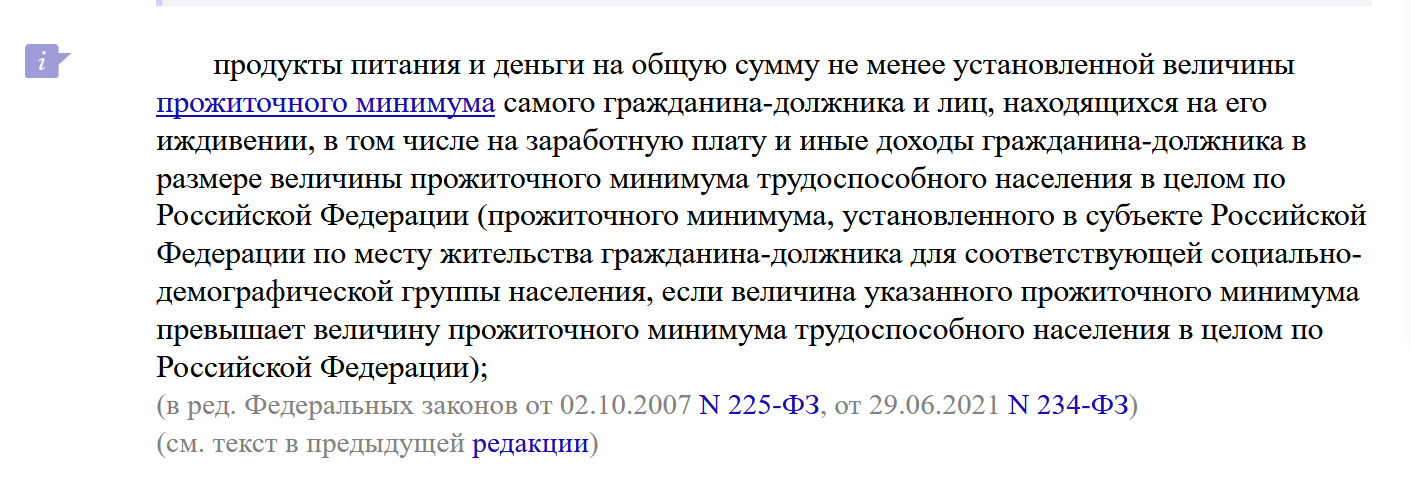
Прожиточный минимум рассчитывается в зависимости от региона и социального статуса. Например, в Москве в 2025 году он составляет:
- для трудоспособных граждан – 27 302 руб.;
- для детей – 20 663 руб.;
- для пенсионеров – 17 897 руб.
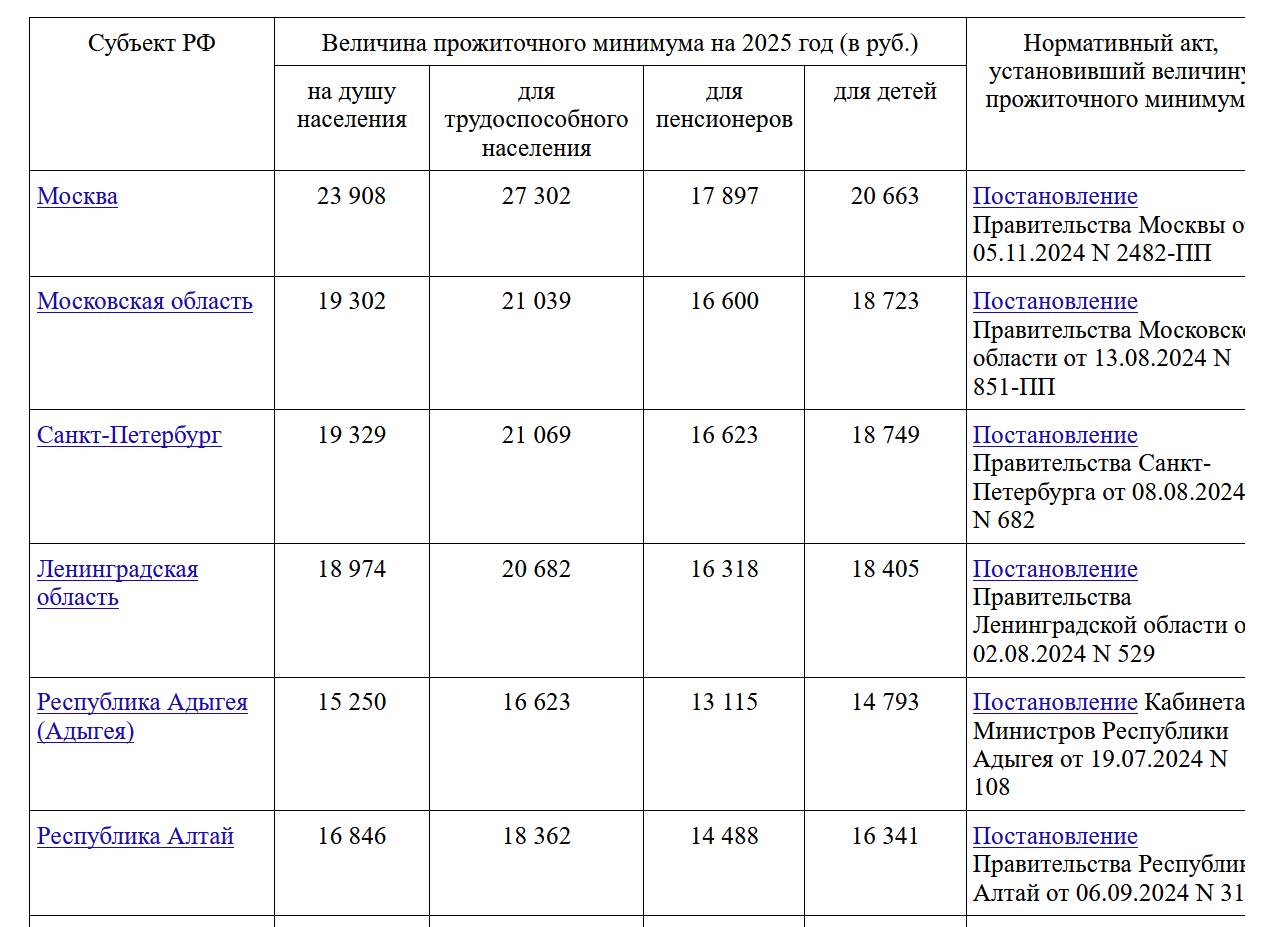
Представим ситуацию: мать с двумя детьми из Москвы зарабатывает 60 000 рублей в месяц. Давайте рассчитаем, сколько денег она будет получать во время банкротства: 27 302 + 20 663*2 = 68 628 руб. Так как эта сумма превышает доходы должницы, она просто будет получать свою зарплату в полном объёме. В конкурсную массу вообще ничего не попадёт.
Решение о выделении прожиточного минимума принимает финансовый управляющий без участия суда. Не стоит бояться, что он будет пользоваться вашими деньгами в личных целях – он действует строго по регламенту и каждые три месяца отчитывается перед судом.
Жить на прожиточный минимум – задача непростая. Если вы считаете, что вам нужно больше денег для жизни, вы можете обратиться в арбитражный суд с ходатайством о повышении этой суммы. Однако для этого нужно будет доказать, что дополнительные средства действительно необходимы.
Вот некоторые типичные основания для увеличения прожиточного минимума во время банкротства:
- покупка дорогостоящих лекарств для себя или иждивенца;
- оплата медицинских процедур;
- оплата аренды или коммунальных услуг за единственное жильё;
- оплата обучения детей.
Итоговая сумма сохраняемых средств утверждается судом.
Если вы столкнулись с трудностями и хотите понять, как сохранить свою зарплату при банкротстве, не стесняйтесь обращаться ко мне за помощью. Помните, что у вас есть возможность защитить свои интересы и начать новую жизнь без долгов. Звоните, я подскажу, как вы сможете законно увеличить сумму прожиточного минимума во время процедуры.
Можно ли скрыть доход при банкротстве
С самого начала процесса банкротства, а именно при подаче заявления, должник обязан предоставить точные и достоверные данные о своих доходах. Эта информация поможет суду и финуправляющему правильно оценить финансовое состояние должника.
В заявлении нужно указать:
- место постоянной или временной работы, включая совместительство;
- все виды и размеры выплат по месту работы;
- другие источники дохода, не связанные с работой (например, аренда недвижимости);
- сведения о счетах, картах и электронных кошельках, где есть средства и на которые поступают доходы (включая зарплатную карту).
В интернете можно встретить советы о том, как скрыть часть доходов от финансового управляющего – например, договориться с работодателем о снижении зарплаты или получать деньги «в конверте». Однако такие действия могут привести к серьёзным последствиям. Если финансовый управляющий или суд узнают об этих уловках, это может негативно сказаться на вашем деле о банкротстве.
Важно! Если суд заподозрит вас в недобросовестности, вам могут отказать в списании долгов. Поэтому лучше всего честно указывать все источники дохода и сообщать данные о своих счетах.
Также, если в процессе банкротства должник меняет место работы или увольняется, он обязан уведомить об этом суд и финансового управляющего. Это важно, потому что трудоустройство может повлиять на размер зарплаты и, соответственно, на распределение доходов.
Материалы по теме
Как получать зарплату при банкротстве
Итак, финансовый управляющий будет отслеживать все денежные поступления на ваши счета и снимать их на регулярной основе вплоть до списания долгов и завершения процедуры банкротства.
Но, чтобы выдавать вам положенные суммы, ФУ сначала нужно получить над ними контроль. Для этого управляющий может направить уведомление вашему работодателю или в бухгалтерию. В нём будет указано, что ваша зарплата должна перечисляться на специальный счет, который контролирует ФУ. Это значит, что все деньги будут проходить через этот специальный счет, вы не сможете открыть другой для получения зарплаты.
Финансовый управляющий делит поступающие средства на две части:
- Часть для вас. Тот самый прожиточный минимум, о котором я рассказывала ранее.
- Часть для погашения долгов. Все оставшиеся средства, превышающие прожиточный минимум, идут кредиторам.
Полагающуюся вам часть управляющей будет передавать вам наличными под расписку, почтовым переводом или переводом на счёт родственника, а также любым другим способом, о котором вы договоритесь.
Если вы оказались в сложной финансовой ситуации и не знаете, как выйти из неё, я готова помочь вам! Я уже больше пяти лет занимаюсь вопросами банкротства и принимаю участие в судебных заседаниях, и я понимаю, как тяжело переживать этот период без поддержки.
Моя цель – сделать процесс банкротства максимально комфортным для вас и помочь законно исключить как можно большую сумму из конкурсной массы. Если у вас есть вопросы или вы хотите получить прогноз по вашей ситуации, не стесняйтесь обращаться ко мне. Я готова поддержать вас и вместе найти решение проблемы. Помните: безвыходных ситуаций не бывает!
Подведём итоги
- Во время процедуры банкротства за финансами должника установлен строгий контроль. Все доходы, в том числе и зарплата, будут проходить через финансового управляющего. Именно он будет решать, сколько должник будет получать во время банкротства.
- На время реструктуризации долгов гражданин может свободно тратить сумму до 50 000 рублей из своих доходов. Всё остальное будет уходить на оплату кредиторам.
- В процессе реализации имущества должнику гарантируется получение прожиточного минимума на себя и своих иждивенцев (детей, нетрудоспособных родителей) каждый месяц.
- Эту сумму можно увеличить, подав ходатайство в арбитражный суд, однако вам нужно будет доказать необходимость в дополнительных средствах. Если вам нужна помощь в составлении такого ходатайства, обращайтесь ко мне – я готова помочь!
Вопрос-ответ
В процессе банкротства финансовый управляющий контролирует все денежные поступления должника. Во время реструктуризации долгов гражданин может свободно пользоваться своими доходами до 50 000 рублей. В процессе реализации имущества он будет получать прожиточный минимум на себя и своих иждивенцев.
На период банкротства зарплата должника поступает на специальный счёт, который открывает финансовый управляющий. Для этого он сообщает работодателю, куда тот должен перечислять положенные работнику выплаты. Также управляющий может выдавать деньги лично под расписку или переводить на счёт родственника.
Когда гражданина признают банкротом и вводят в отношении него процедуру реализации имущества, работодатель больше не может выдавать ему заработную плату наличными. Он должен её перечислять на специальный счёт, который открывает финансовый управляющий.
Полную заработную плату при банкротстве можно получать, если, например, у вас есть иждивенцы – вы будете получать дополнительный прожиточный минимум на них. Также вы можете ходатайствовать об увеличении положенной вам суммы. Например, если вам деньги нужны на лечение или образование детей.