
Долги растут, платить взносы по ипотеке уже нечем. Банк требует деньги, а впереди маячит банкротство. Казалось бы — выхода нет, жильё придётся потерять. Но есть способ сохранить квартиру даже в такой сложной ситуации. Он называется мировое соглашение с банком по ипотеке. Новый Закон № 298-ФЗ позволяет договориться с залоговым кредитором и списать другие долги, не лишаясь важной недвижимости. Узнайте, как это сделать!
Особенности нового закона о банкротстве с ипотекой
Раньше банкротство почти всегда означало потерю квартиры в залоге. Даже если это было единственное жильё, банк забирал его, а должник оставался ни с чем. Теперь правила изменились. С 8 сентября 2024 года вступил в силу Закон №298‑ФЗ, который даёт шанс сохранить ипотечное жильё и списать остальные долги.
Новый закон внёс поправки в Закон №127‑ФЗ о несостоятельности (банкротстве):
- Добавлен п. 5 в ст. 213.10. Он позволяет третьему лицу (родственнику, другу или супругу) погасить ипотеку за должника. Благодаря этому квартира или дом остаются за человеком, а остальные долги списываются в рамках процедуры банкротства.
- Появилась подстатья 213.10‑1, которая даёт возможность заключить с банком мировое соглашение. Должник договаривается о новых условиях выплаты ипотеки и проходит процедуру банкротства, сохранив жильё.
Теперь у граждан, которые подают на банкротство, есть два пути: погасить кредит на квартиру досрочно или заключить мировое соглашение с банком.
Два пути для должников
Первый вариант больше подходит, если долг по ипотеке небольшой и есть возможность найти деньги, чтобы закрыть кредит. Например, их готов внести супруг или родители. После этого квартира исключается из процедуры банкротства, а остальные долги списываются.
Важно! Деньги для погашения ипотеки должны принадлежать третьему лицу (например, супругу по брачному договору или родственнику). Иначе их могут признать совместно нажитым имуществом и оспорить сделку.
А если задолженность большая и нет возможности сразу закрыть ипотеку, можно пойти другим путём — договориться с банком. Это выглядит так:
- банк и должник подписывают мировое соглашение с новыми условиями выплаты;
- квартира или дом исключается из конкурсной массы;
- остальные кредиты и долги списываются по завершении процедуры банкротства;
- согласие других кредиторов для этого не требуется.
Этот вариант особенно выгоден для тех, кто хочет сохранить жильё и готов дальше выплачивать кредит на более мягких условиях.
Я часто сталкиваюсь с историями людей, которые годами добросовестно платили ипотеку. Без единой просрочки, внося каждый месяц платежи и превращая квартиру в свой родной дом. Но жизнь иногда подкидывает тяжёлые испытания: болезнь, развод, потеря работы… И человек перестаёт справляться с кредитами. В таких ситуациях страшнее всего потерять крышу над головой, поэтому многие до последнего боятся идти в банкротство и терпят.
Новый закон защищает квартиры и дома, которые находятся в залоге у банка. Но перед тем, как действовать, важно обсудить ситуацию со специалистом. Я уже не раз помогала людям в похожих ситуациях — когда у них была ипотека, и они смогли сохранить жильё и списать остальные долги. Запишитесь на бесплатную консультацию — разберём вашу ситуацию и подберём лучшее решение.
Как работает мировое соглашение по ипотеке
Мировое соглашение — это письменная договорённость между должником и банком-залогодержателем, которую утверждает суд. При этом:
- ипотека остаётся за должником, а квартира не включается в конкурсную массу (её не продадут на торгах);
- остальные кредиты, займы и долги списываются после завершения процедуры банкротства;
- условия кредита (процентная ставка, срок) не ухудшаются для банка или должника.
Важный момент! Устных договорённостей здесь недостаточно. Только документ, утверждённый судом, исключает жильё из конкурсной массы (защищает его от продажи).
Но для этого нужно выполнить три обязательных условия. Собрала их для вас в таблице.
| № | Условие | Пояснение |
| 1 | Жильё должно быть единственным | Это главный критерий. Закон (ст. 446 ГПК РФ) защищает только то жильё, которое является единственным пригодным для проживания. Если у вас или семьи есть другая квартира, дом или даже доля — банк не пойдёт на мировое соглашение |
| 2 | Минимум просрочек по ипотеке | Небольшие задолженности ещё можно урегулировать, особенно если вы готовы их погасить. Но при крупных просрочках банк может отказаться от соглашения |
| 3 | Третье лицо для помощи с платежами | Если сам должник не может платить, банк может потребовать привлечь третье лицо — родственника или друга, готового вносить платежи. Кредитор должен видеть источник средств |
Кроме условий, указанных в таблице, есть важные требования к самому мировому соглашению. Прежде всего, договор не должен ущемлять права банка. Процентная ставка и срок погашения кредита остаются такими же, как и до начала процедуры банкротства. Это также защищает должника от повышения ставок или увеличения ежемесячных платежей.
Долг по ипотеке не списывается вместе с остальными задолженностями. После завершения процедуры банкротства должник или третье лицо могут погасить кредит досрочно, но обязательства по кредиту сохраняются.
Может ли банк отказать
Закон напрямую не обязывает банк принимать предложение должника. Это значит, что в теории кредитор может проигнорировать ваше обращение или сказать «нет». Однако на практике всё зависит от конкретной ситуации и того, насколько грамотно вы подготовились.
Банки — это коммерческие организации, и они тоже не заинтересованы в долгих судах или реализации залогового имущества с торгов за копейки. Продажа квартиры не всегда приносит банку всю сумму долга, особенно если жильё нужно быстро реализовать. Кроме того, ипотечные кредиты приносят процентный доход, который банк теряет, если заёмщика объявят банкротом.
Банк может отказать, если:
- у вас уже есть значительная просрочка по ипотеке и нет гарантий, что выплаты восстановятся;
- вы не смогли убедить банк в своей платёжеспособности;
- предложенный план ущемляет интересы банка (например, уменьшает процент или сильно растягивает сроки);
- отсутствует третье лицо, которое могло бы помочь с погашением долга.
Иногда банк выдвигает свои дополнительные условия: требует гарантий, залога или поручителя. Это нормальная практика, и если есть возможность, лучше идти навстречу и искать компромисс.
А если возражает финансовый управляющий
Бывает, что даже при согласии банка финансовый управляющий возражает против мирового соглашения. Его опасения могут быть связаны с уменьшением конкурсной массы или непрозрачностью источников поступления денег.
Но волноваться не стоит: закон (п. 2 ст. 213.10-1 ФЗ № 127) прямо указывает, что возражения управляющего не являются основанием для отказа суда в утверждении соглашения. Если договор соответствует закону и не ущемляет права банка, арбитражный суд утвердит его.
Как подготовить мировое соглашение при банкротстве с ипотекой
Мировое соглашение — это договор между должником и банком. Заключить его можно только при судебном банкротстве, потому что соглашение должен утвердить арбитражный суд. При этом другие кредиторы не могут повлиять на заключение договора с банком-залогодержателем. Вот пошаговая инструкция по всему процессу.
Шаг 1. Подготовка документов
Первое, что нужно сделать — собрать всю необходимую документацию. Это поможет показать банку, что вы действительно заинтересованы в погашении ипотеки и готовы выполнять обязательства.
Нужно подготовить:
- копии кредитного договора по ипотеке;
- выписки по счетам и платежам по кредиту;
- справки о доходах и возможных источниках платежей (зарплата, пенсия, социальные выплаты);
- информацию о текущей задолженности и просрочках по ипотеке.
Чем полнее и точнее будут документы, тем выше шанс договориться с банком.
Шаг 2. Переговоры с банком
После подготовки документов свяжитесь с банком-залогодержателем. Это можно сделать по телефону, через электронную почту или лично в отделении. Важно:
- объяснить ситуацию честно и подробно;
- предложить план реструктуризации долга;
- обговорить возможность привлечения третьего лица, если вы не можете платить сами.
Все договорённости необходимо фиксировать письменно: электронные сообщения или протоколы встреч. Это защитит вас, если возникнут споры.
Шаг 3. Оформление и подача мирового соглашения в суд
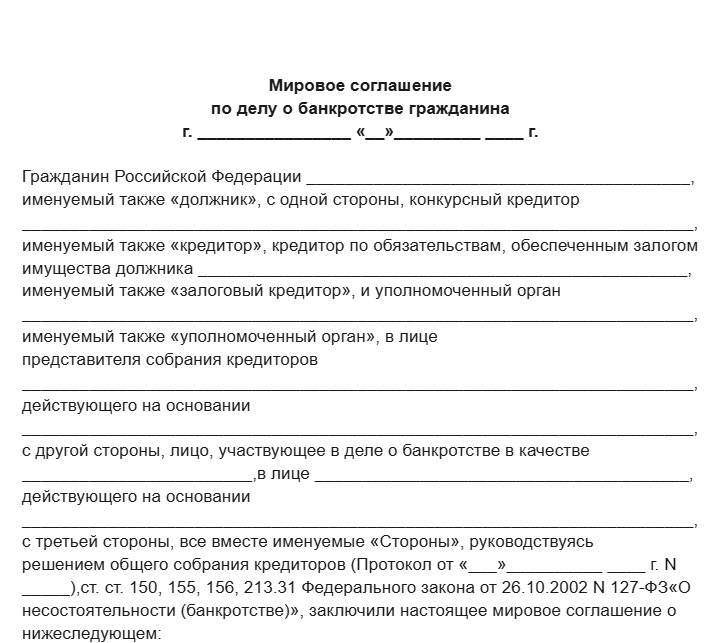
Когда банк согласится на предложенные условия, составьте письменное соглашение. Оно должно содержать:
- подробный график платежей по ипотеке;
- сумму задолженности и порядок её погашения;
- информацию о третьем лице, если оно участвует;
- условия, которые не ухудшают положение банка и должника по сравнению с исходным договором.
Подписанный документ направляется в арбитражный суд для утверждения. Без судебного одобрения соглашение не действует.
Образец мирового соглашения по ипотеке при банкротстве вы можете скачать в конце статьи.
Шаг 4. Утверждение мирового соглашения судом
Суд проверяет, чтобы договор соответствовал закону и не ущемлял права банка. Если всё в порядке, он утверждается, и начинается исполнение нового плана выплат. Судебное утверждение — гарантия, что условия будут соблюдены.
Также на этом этапе финансовый управляющий открывает специальный счёт, куда должник или третье лицо будут вносить платежи.
Шаг 5. Вывод ипотечной недвижимости из конкурсной массы
После утверждения мирового соглашения требования банка исключаются из списка долгов, которые банкрот должен погашать через процедуру банкротства. Это значит, что ипотечную квартиру точно не будут продавать для покрытия долгов.
Однако если должник нарушит условия соглашения, банк может потребовать возобновления взыскания вплоть до реализации квартиры, если процедура банкротства не завершена.
Шаг 6. Продолжение процедуры банкротства по остальным долгам
Мировое соглашение касается только ипотеки, остальные долги будут урегулированы через процедуру банкротства: имущество, кроме квартиры, будет реализовано, а остатки долгов — списаны.
Заключение мирового соглашения не останавливает банкротство — оно лишь позволяет сохранить жильё и справедливо урегулировать ипотечные обязательства.
Плюсы и минусы соглашения по ипотеке
Новые правила дают возможность заключить мировое соглашение с банком, чтобы сохранить жильё. Но у этого пути есть как преимущества, так и недостатки. К плюсам соглашения я бы отнесла:
- Сохранение жилья. Это главное преимущество. Заключив соглашение, вы можете продолжать жить в залоговой квартире и постепенно выплачивать долг, вместо того, чтобы лишиться недвижимости при продаже на торгах.
- Отсутствие вмешательства других кредиторов. Договор заключается только с банком, который выдал ипотеку. Другие кредиторы и финуправляющий не могут оспорить или заблокировать процесс.
- Списание остальных долгов. После завершения банкротства прочие задолженности будут списаны. Вы продолжите платить только ипотеку, а не гасить десятки кредитов одновременно.
- Проценты и график выплат не ухудшаются. Банк не имеет права повысить ставку или сделать платежи неподъёмными. Условия кредита на квартиру остаются такими же, как были до процедуры банкротства.
Но не всё так радужно. Минусы у мирового соглашения тоже есть:
- Нельзя заставить банк согласиться. Если кредитор решит отказаться от заключения соглашения, принудить его к этому невозможно. Всё зависит от позиции банка.
- Другие долги в этом же банке. Если у вас есть и другие кредиты в организации, где оформлена ипотека, их тоже придётся погасить. Иначе банк может не согласиться на сделку.
- Риск потерять жильё при просрочках. Если после заключения соглашения начнутся просрочки по платежам, банк может взыскать долг и забрать квартиру, даже если она — единственное жильё.
Соглашение по ипотеке — это шанс сохранить крышу над головой, но путь непростой. Банк всё ещё может отказать, а должнику потребуется строго соблюдать график выплат. Чтобы повысить шансы на успех, лучше привлекать юриста или финансового специалиста, который поможет выстроить переговоры с кредитором и правильно оформить документы.
Хотите сохранить ипотеку при банкротстве? Я знаю, как это сделать на практике. На бесплатной консультации:
- расскажу, получится ли в вашей ситуации сохранить квартиру;
- объясню все риски и подводные камни, о которых молчат другие;
- поделюсь своими лайфхаками, как договариваться с кредиторами.
А моя команда оперативно подготовит все документы. Запишитесь на консультацию прямо сейчас — и получите план действий уже на первой встрече.
Подведём итоги
- Заключение мирового соглашения по ипотеке при банкротстве в 2025 году — это реальный шанс сохранить жильё и решить проблему долгов, не потеряв крышу над головой.
- Новый Закон № 298-ФЗ открывает возможность договориться с банком напрямую и исключить ипотечную квартиру из конкурсной массы.
- Успех зависит от правильной подготовки и соблюдения всех условий. Даже небольшие ошибки или промедления могут привести к отказу банка или судьи. Поэтому лучше всего заручиться поддержкой специалистов, которые знают все нюансы и могут провести вас через процедуру без лишнего стресса.
- Если вы оказались в сложной ситуации и хотите сохранить свою квартиру, приходите на консультацию. Я расскажу, получится ли у вас заключить мировое соглашение, и объясню все риски.
Образцы заявлений
Вопрос — Ответ
Если у вас возникли трудности с выплатами по ипотеке, стоит как можно скорее обратиться в банк и обсудить возможные решения. Банк может предложить:
- реструктуризацию долга (изменение графика или условий платежей);
- рефинансирование (оформление нового кредита с более удобными условиями);
- кредитные каникулы (отсрочка платежей);
- добровольную продажу квартиры, чтобы погасить долг.
Главный плюс — возможность сохранить квартиру и продолжить платить ипотеку по старым условиям. Кроме того, остальные долги списываются после банкротства, и больше никто не может претендовать на вашу недвижимость.
Если вы нарушите условия соглашения, банк вправе обратиться в суд и потребовать реализовать квартиру. Поэтому важно заранее оценить свои силы и просчитать, сможете ли вы выполнять новый график платежей. При необходимости обратитесь за помощью к близким.